Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
Jakie sygnały odnośnie stanu koniunktury płyną z najnowszych danych na temat przepływów na krajowym rynku funduszy inwestycyjnych?
Moją uwagę zwróciło kilka kwestii:
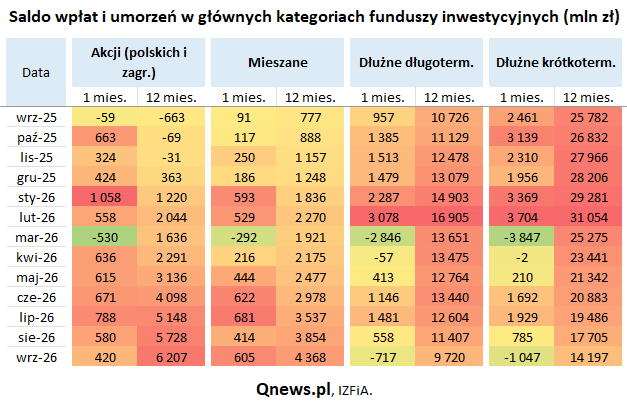
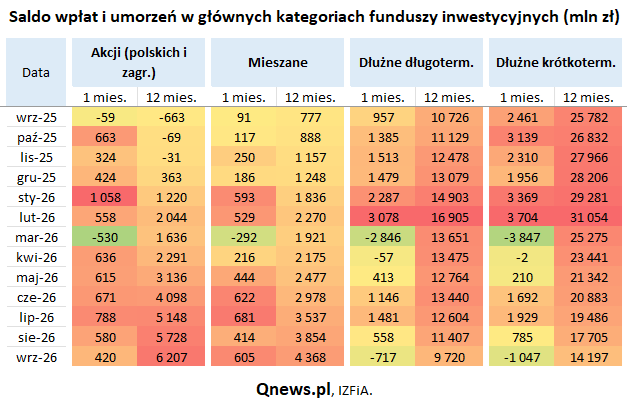
Fundusze dłużne (obligacji) odnotowały we wrześniu drugi (po marcu) najsłabszy miesiąc tego roku, z łącznymi odpływami netto na poziomie prawie 1,8 mld zł - to oczywiście pokłosie wrześniowych turbulencji na rynkach długu skarbowego.
Nieco zaskakujące jest to, że wśród dwóch głównych kategorii funduszy dłużnych, czyli długoterminowych oraz krótkoterminowych, większe odpływy odnotowały te drugie, czyli cechujące się z natury niższym duration, a więc wrażliwością stóp zwrotu na wahania nastrojów na rynkach. Być może większe odpływy w tej kategorii to po prostu konsekwencja wcześniejszych większych napływów z początku roku.
12-miesięczne salda przepływów w funduszach dłużnych, a więc mój ulubiony barometr dłuższych trendów, wyraźnie schłodziły się już w porównaniu z rozgrzanymi do czerwoności (patrz - tabela poniżej) poziomami sprzed ataku USA na Iran. Zejście z euforycznych pułapów postrzegałbym jako przysłowiowy plusik w ocenie nastrojów.
A co z funduszami akcji i tymi, które część portfela inwestują w akcje (mieszanymi)?
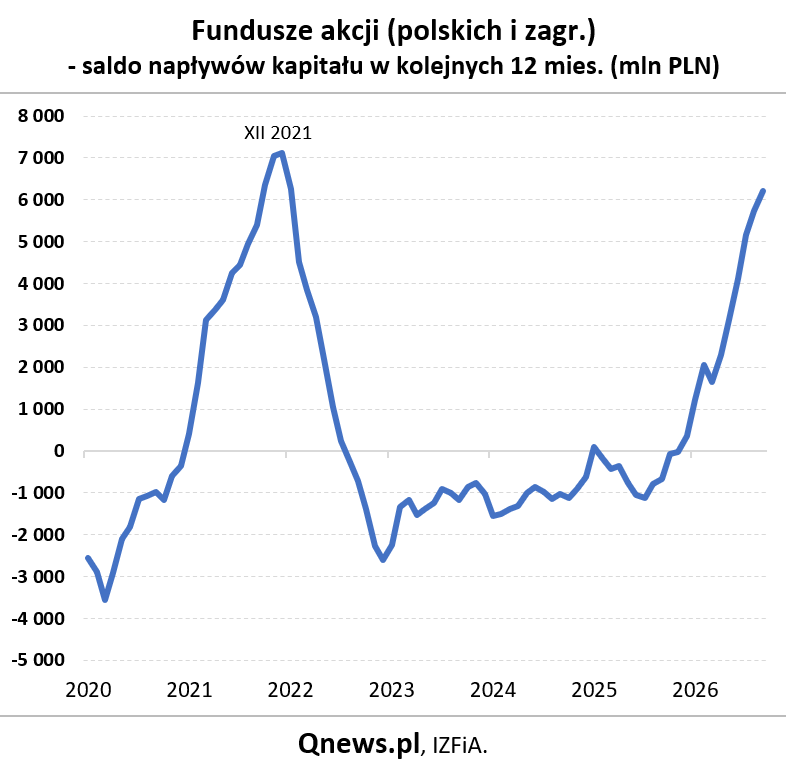
Wrzesień był szóstym miesiącem nieprzerwanie dodatniego salda wpłat i umorzeń w funduszach akcji (polskich i zagranicznych). Z taką serią nie mieliśmy do czynienia od grudnia 2021, kiedy osiągnęła ona aż 14 miesięcy (to był okres po-covidowego boomu w gospodarkach i na rynkach). Gdyby nie chwilowa przerwa w marcu, związana z wybuchem wojny w Iranie, seria napływów wydłużyłaby się po wrześniu do 12 miesięcy.
W skali kolejnych 12-miesięcy wskaźnik napływów netto do funduszy akcji zaczyna rozgrzewać się do czerwoności w naszej tabeli (na tle poprzednich lat). We wrześniu przekroczył 6 mld zł. Krok po kroku zbliżamy się do szczytu z końcówki 2021, gdy wskaźnik na chwilę zahaczył o 7 mld zł. Może tym razem uda się go pokonać?
Dość podobnie wygląda to w przypadku funduszy mieszanych, gdzie wrzesień również był szóstym miesiącem nieprzerwanego napływu netto kapitału.
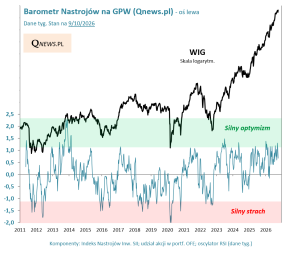
Reasumując, obserwujemy z jednej strony wyraźne schładzanie się przepływów w funduszach dłużnych, a z drugiej dalsze rozgrzewanie się przepływów w funduszach akcji.
Tomasz Hońdo, CFA, Quercus TFI S.A.