Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
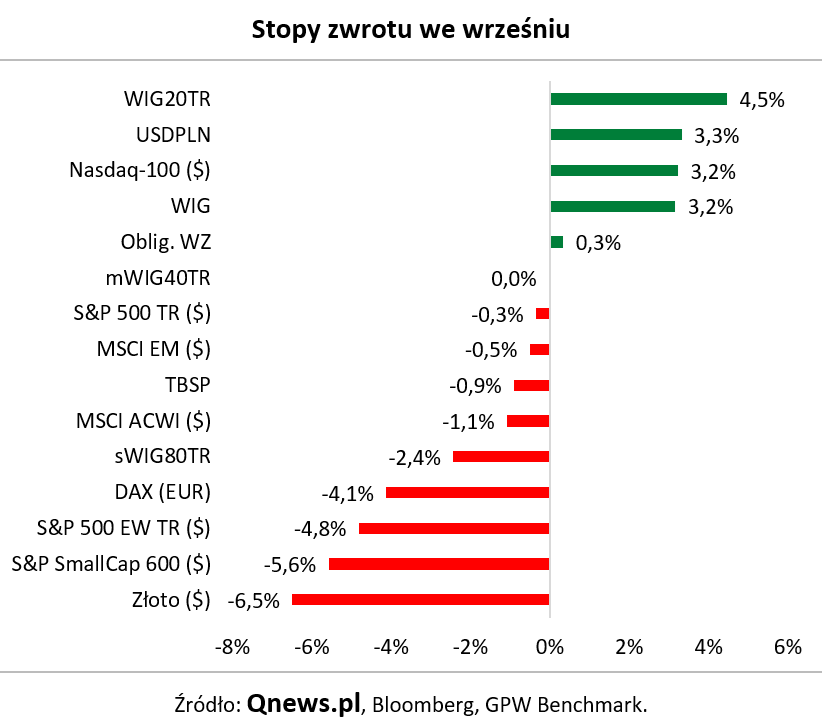
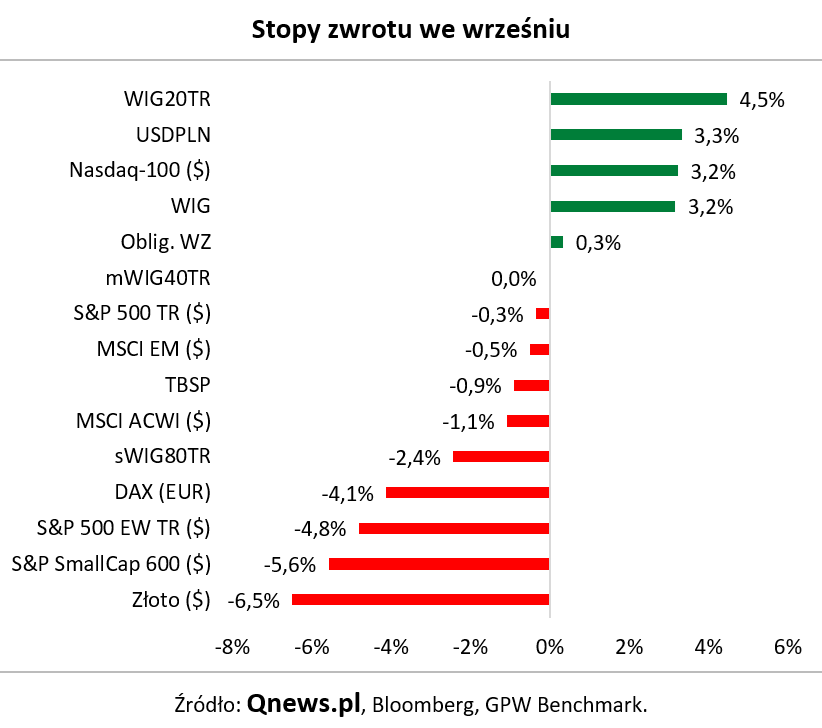
Gdyby spojrzeć wyłącznie na fenomenalną, 4,5-procentową stopę zwrotu z WIG20TR we wrześniu (najlepszą od 12 lat!), należałoby uznać, że mający złą sławę na rynkach miesiąc był zaskakująco udany.
Jeśli jednak prześledzimy wrześniowe rezultaty całej gamy indeksów, cała prawda o ubiegłym miesiącu okaże się dużo bardziej złożona.
Co w powyższym zestawieniu najbardziej zwróciło moją uwagę? Co najbardziej zaskoczyło?
Jedną z największych niespodzianek jest to, że na szczycie zestawienia sąsiadują ze sobą WIG20 i ... dolar. To zdecydowanie odbiega od normy. Albo należy się z tego cieszyć (akcje polskich blue chips wytrzymują nawet presję umacniającego się dolara), albo ... dopatrywać tzw. negatywnej dywergencji.
Z presją związaną z umocnieniem dolara i zawirowaniami na rynkach długu słabiej poradziły sobie indeksy małych i średnich spółek (ten akcent poruszymy jeszcze w kolejnych dniach).
Cały globalny rynek akcji (MSCI ACWI) odnotował we wrześniu ujemny wynik (-1,1 proc.), co wpisuje się w tradycyjny efekt sezonowy września.
Silne rozbieżności widać było na Wall Street: z jednej strony mocno odżyła technologia (Nasdaq-100 +3,2%), co pomogło uratować dość neutralny wynik również w przypadku S&P 500, ale już nieważona wersja tego samego indeksu (EW, Equal Weight) była we wrześniu aż 4,8% pod kreską. Jeszcze słabiej poradziły sobie małe spółki (-5,6%).
Najbardziej poturbowane z wrześniowej zawieruchy wyszło złoto (-6,5%), które w tym roku z przerwami "odchorowuje" fenomenalny ubiegły rok.
Reasumując, statystycznie problematyczny wrzesień miał różne oblicza: z jednej strony zaskakująco mocna forma polskich blue chips, a z drugiej wpisujące się w historyczną normę umocnienie dolara i ujemne wyniki większości aktywów z naszego zestawienia. Dobrze, że ten mający złą sławę miesiąc już za nami.
Tomasz Hońdo, CFA, Quercus TFI S.A.