Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
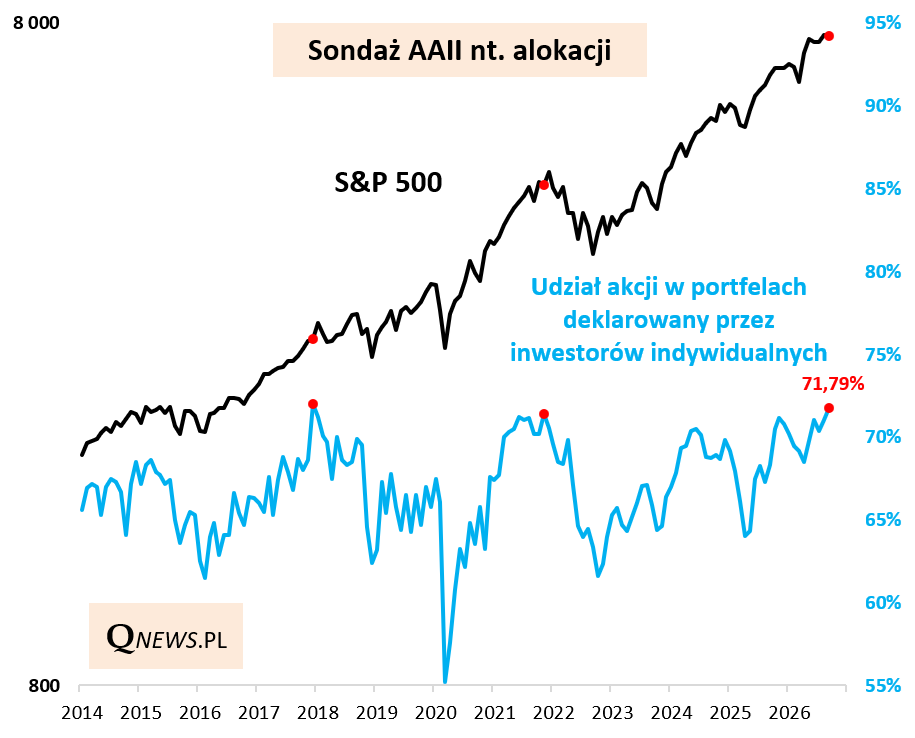
Odświeżając sobie najnowsze wyniki sondażu Amerykańskiego Stowarzyszenia Inwestorów Indywidualnych (AAII) na temat tzw. alokacji, trochę zdziwiłem się, że optymizm rynkowy w tej ankiecie wzniósł się jeszcze wyżej. W końcu przecież wrzesień był dość niejednoznaczny na Wall Street (mocna technologia, ale też zauważalna korekta reszty rynku).
O tym jak wysoko zawędrował ów optymizm świadczą dwa fakty z sondażu:
deklarowany przez członków AAII udział akcji i funduszy akcji w portfelach podrósł do 71,79%, co jest wartością najwyższą od grudnia 2017, kiedy to odnotowano poprzedni wieloletni szczyt (72%) związany z ekscytacją obniżkami podatków w pierwszej kadencji prezydenta Trumpa oraz wiarą w "Goldilocks" w gospodarkach (potem w trakcie 2018 ten optymizm zaczął stopniowo słabnąć wraz z m.in. początkiem wojen handlowych Trumpa oraz przyspieszeniem podwyżek stóp przez Fed),
deklarowany udział gotówki obniżył się do 13,35%, co jest poziomem najniższym również od grudnia 2017.
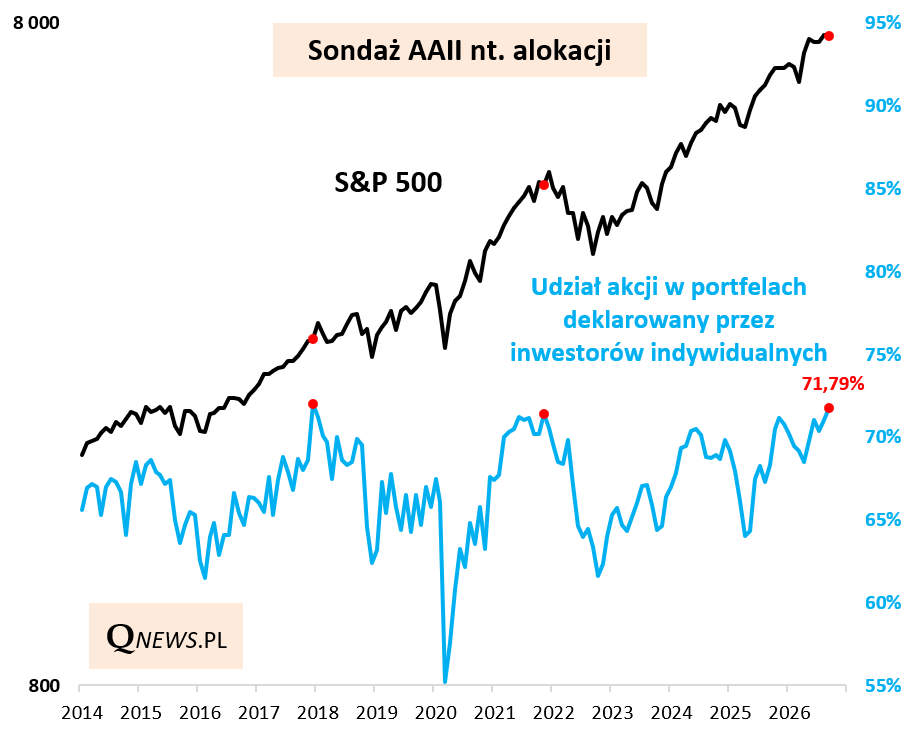
Co działo się na Wall Street po takich "szczytowych" odczytach optymizmu w sondażu AAII? Aby uzyskać nieco pełniejszy obraz, do wspomnianego przypadku z końcówki 2017 dorzućmy jeszcze dość porównywalny epizod z końcówki 2021 roku, gdy wskaźnik alokacji wspiął się niemal tak wysoko (71,39%).
Jak dowodzi poniższa tabela, szczyt wskaźnika nie był jeszcze równoznaczny ze szczytem samego S&P 500, który w kolejnym miesiącu w obu przypadkach odnotował jeszcze na fali rozpędu bardzo dobre wyniki. Zadyszka rozpoczęła się później. W obu przypadkach giełdowy indeks po 3-4 miesiącach był niżej niż w punkcie wyjścia, nawet mimo udanego pierwszego miesiąca. Choć starszy przypadek z lat 2017-18 był ogólnie bardziej łaskawy dla inwestorów, to jednak skutki "odchorowywania" silnego optymizmu widać było jeszcze nawet po 12 miesiącach - również w takim horyzoncie czasowym S&P 500 w obu przypadkach był pod kreską względem punktu wyjścia.
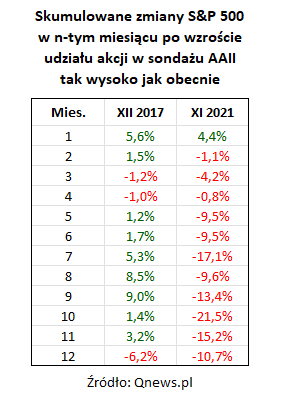
Jakie mogą być "okoliczności łagodzące" te dość niepokojące wnioski? Na krótką metę jako pozytyw traktowałbym sezonowość giełdową - w obu historycznych przypadkach szczyty optymizmu miały miejsce dopiero w końcówce (XI-XII) statystycznie sprzyjającego IV kwartału. Tym razem jesteśmy dopiero na początku tego kwartału. Czyżby więc tym razem wskaźnik optymizmu w sondażu AAII miał szansę na pobicie rekordu z 2017?
Tomasz Hońdo, CFA, Quercus TFI S.A.