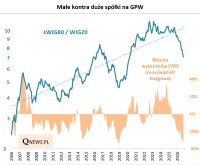
Indeks sWIG80 przeżywa jeden z najdłuższych okresów relatywnego osłabienia względem WIG20. Być może ta tendencja jest już jednak na mocno zaawansowanym etapie, bo dyskonto wycenowe jest o krok od rekordu z końcówki 2018 roku.
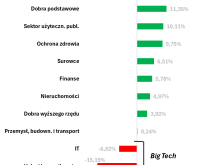
Miniony miesiąc miał dwa oblicza na Wall Street. Z jednej strony silnie skorygowały się notowania w sektorach technologicznych. A z drugiej wszystkie pozostałe sektory odnotowały dodatnie stopy zwrotu.
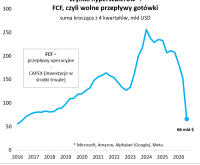
Wydatki inwestycyjne (CAPEX) wielkich korporacji będących w samym sercu rewolucji AI stały się już tak ogromne, że skonsumowały rekordowe 90 procent tzw. przepływów operacyjnych. W efekcie tzw. wolne przepływy gotówki (FCF) skurczyły się do poziomu ... najniższego od dekady.
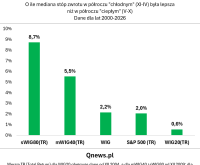
Wraz z nadejściem listopada rozpoczyna się statystycznie lepsza połówka roku na rynkach akcji. Z naszej analizy wynika, że różnica stóp zwrotu między dwoma półroczami, dla których granicą jest Halloween (lub starosłowiańskie Dziady), w przypadku polskich akcji największa była w przypadku sWIG80.
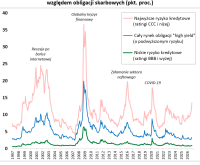
Tzw. spread w segmencie obligacji korporacyjnych o najniższych ratingach kredytowych rozszerzył się za oceanem do poziomów niewidzianych od czasów pandemii w 2020 roku. W skali całego rynku długu emitowanego przez firmy rozszerzenie spreadów jest jednak jak na razie dość ograniczone.
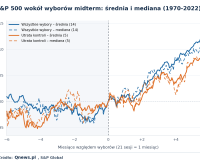
Powyborcze wstrząsy na giełdzie w Brazylii, jednym z najważniejszych rynków wschodzących, przypominają o ryzyku politycznym. Już za tydzień wybory "połówkowe" w USA, a w 2027 elekcje w Polsce i w krajach kluczowych dla strefy euro.
Info
Quercus TFI S.A.:
nasza misja ESG
to edukacja ekonomiczna
Barometry Qnews.pl