Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
Początek listopada przynosi dwie nowości w ramach śledzonych przeze mnie zależności między gospodarką i giełdą.
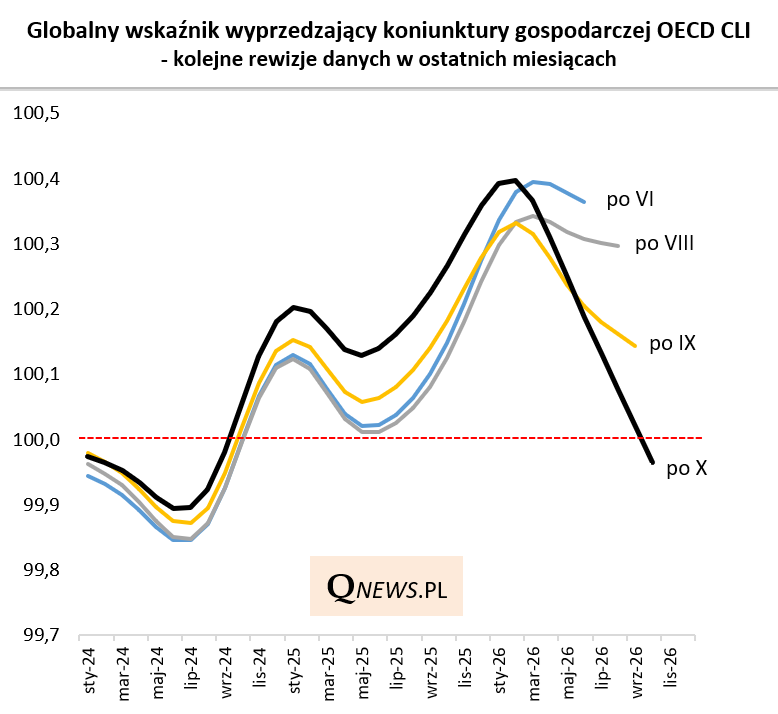
Po pierwsze w oczy rzuca się najnowszy odczyt globalnego wskaźnika wyprzedzającego (tzw. CLI) OECD. Barometr cyklu koniunkturalnego dla krajów z grupy G20, który jeszcze w pierwszej połowie roku systematycznie wspinał się na wyższe pułapy, teraz nagle zjechał poniżej poziomu 100 pkt. Uwagę zwracają też konsekwentne rewizje danych w dół w ostatnich miesiącach.
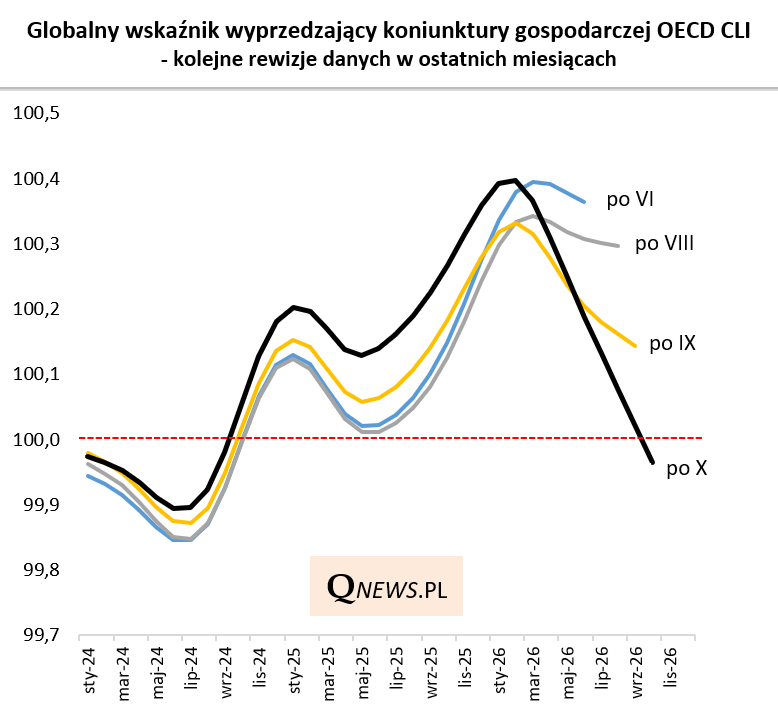
CLI (Composite leading indicator) ma za zadanie wysyłać wczesne sygnały o punktach zwrotnych w ramach cyklu koniunkturalnego.
Czyżby w gospodarkach pojawiły się jakieś negatywne trendy, a może nawet cykl koniunkturalny zaczął już zakręcać w dół?
Jednoznaczną ocenę niestety utrudnia podatność CLI na wspomniane już rewizje danych. Na razie wygląda na to, że globalny barometr w dół najbardziej ciągną przede wszystkim Chiny i niektóre kraje azjatyckie, zaś wskaźniki liczone przez OECD dla USA czy Europy trzymają się dużo mocniej (choć i tam widać już wyhamowanie tempa).
Druga kwestia, która zwraca uwagę, jeśli chodzi o (niełatwe) zależności między gospodarką i giełdami, to najnowsza, jesienna projekcja makroekonomiczna NBP. Podtrzymała ona scenariusz, który pojawił się już we wcześniejszych prognozach - tempo wzrostu polskiego PKB będzie z kwartału na kwartał stopniowo słabło, schodząc z okolic 4 proc. (rok do roku) odnotowanych w II kwartale br. do ok. 2,5 proc. r/r w IV kwartale 2027. "Winowajcą" spowolnienia ma być przede wszystkim wygasanie impulsu w postaci unijnych środków w ramach KPO.
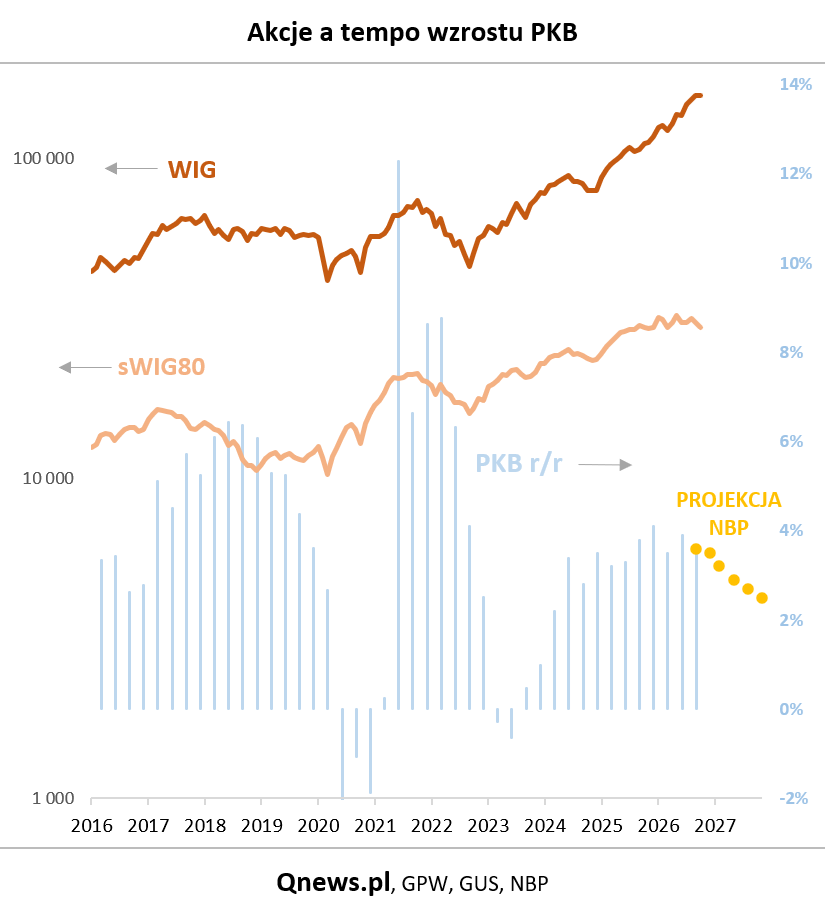
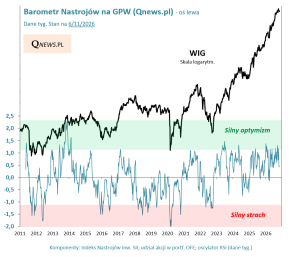
Historycznie polski rynek akcji był wrażliwy na wahania tempa wzrostu PKB, reagując nawet z pewnym wyprzedzeniem względem punktów zwrotnych w cyklu koniunkturalnym. Czy i tym razem scenariusz spowolnienia może mieć analogiczny (negatywny) wpływ? Na razie można powiedzieć, że ten potencjalny wpływ jest mocno ograniczony, choć w pewnym stopniu jednak zauważalny. O ile bowiem WIG czy WIG20 na fali napływów kapitału z miesiąca na miesiąc biły rekordy, to już pozbawiony podobnego strumienia świeżego pieniądza sWIG80 w zasadzie stoi w miejscu.
Oczywiście istnieje też możliwość, że projekcja NBP jest zbyt konserwatywna i nie docenia czynników takich jak potencjalne ożywienie w Niemczech pod wpływem pakietu stymulacyjnego, pozytywny wpływ na koniunkturę rekordowych wydatków zbrojeniowych w naszym kraju, czy też kontynuacja boomu AI na świecie. W wersji optymistycznej spowolnienie mogłoby być raczej płytkim efektem statystycznym, a nie głębszym zjawiskiem.
Reasumując, pojawiają się kolejne sygnały, że w cyklu koniunkturalnym przesuwamy się bliżej fazy spowolnienia, co mogłoby być negatywne dla akcji, choć są ciągle argumenty za tym, że skala owego spowolnienia będzie ograniczona.
Tomasz Hońdo, CFA, Quercus TFI S.A.