Najbardziej "śmieciowe" obligacje w USA z napięciami największymi od czasów pandemii. A cały rynek? | Qnews - Edukacyjny Portal Dla Inwestorów

newsletter

quercus

Najbardziej "śmieciowe" obligacje w USA z napięciami największymi od czasów pandemii. A cały rynek?

Bądź na bieżąco! Zapisz się na NEWSLETTEROtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcie
Jeszcze więcej przemyśleń: @TomaszHondo

Jednym z najgłośniejszych tematów na rynkach finansowych w kończącym się październiku są pewne napięcia widoczne w przypadku niektórych obligacji korporacyjnych, np. w USA.

Głośno było np. o załamaniu notowań papierów CoreWeave, które nasiliło obawy o zadłużenie i koszty finansowania całej branży dostawców tzw. chmury oraz innych firm inwestujących w infrastrukturę AI.

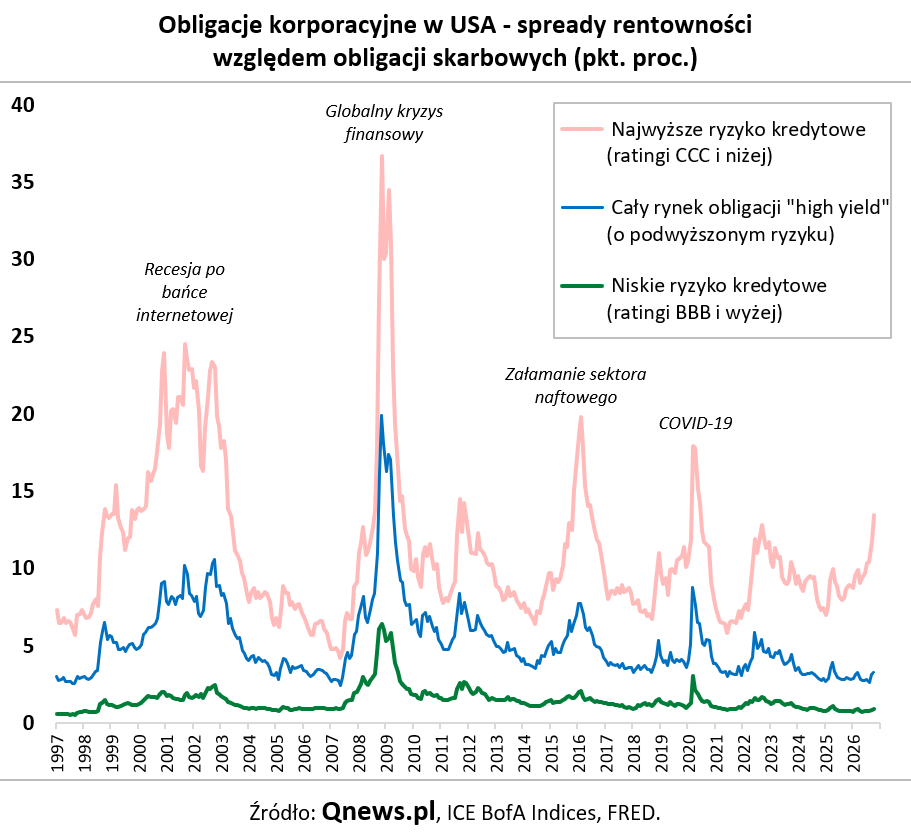
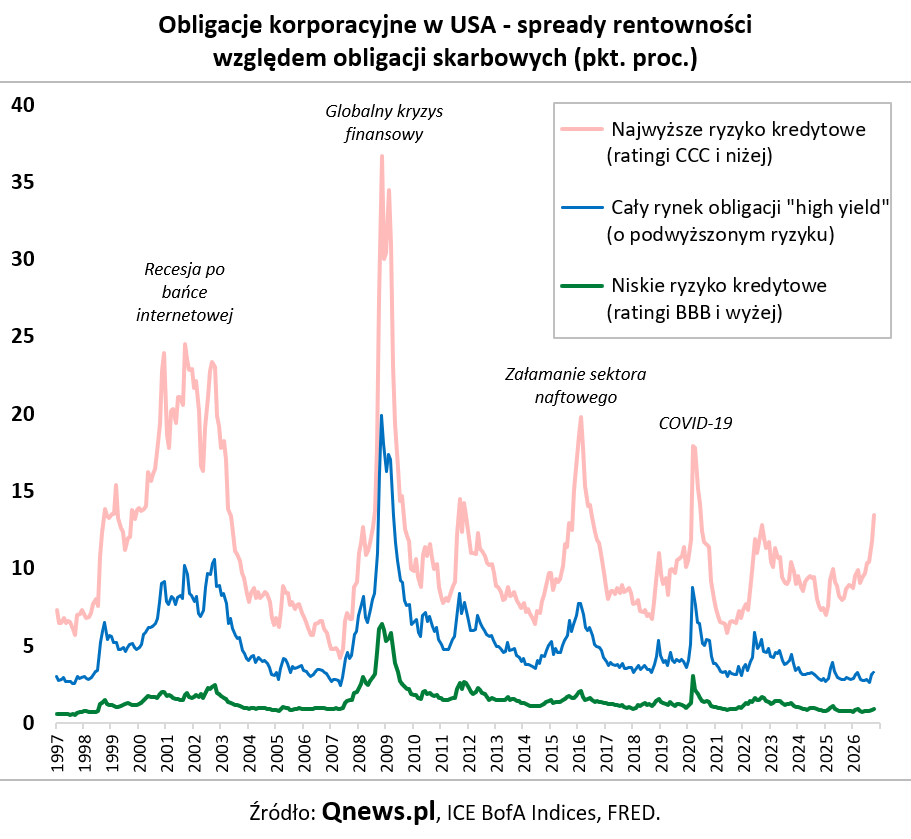
W skali całego rynku odzwierciedleniem stresu jest, jak na razie, przede wszystkim silne rozszerzenie się spreadu (nadwyżki rentowności względem obligacji skarbowych) w segmencie papierów o najwyższym ryzyku kredytowym, mających relatywnie niskie ratingi (CCC i niżej). Październik przyniósł rozszerzenie się spreadu tych najbardziej "śmieciowych" (junk) instrumentów do poziomu najwyższego od maja 2020, kiedy to rynek dopiero zaczynał uspokajać się po wstrząsie związanym z pandemicznym lockdown'em.
 

1


Muszę przyznać, że wykres spreadu w segmencie najbardziej ryzykownych obligacji wygląda dość niepokojąco, przynajmniej na pierwszy rzut oka. Czy szybki wzrost premii za ryzyko żądanej przez inwestorów od papierów "śmieciowych" nie rozleje się z czasem również na cały rynek obligacji korporacyjnych? Takie głosy i obawy słychać ostatnio coraz częściej.

Na razie taki negatywny scenariusz realizuje się jednak w dość ograniczonym stopniu. Po pierwsze najbardziej śmieciowe papiery stanowią jedynie niewielki fragment (ok. 8%) całego rynku obligacji klasyfikowanych jako high yield (o podwyższonym ryzyku/rentowności). Na dodatek wiele wskazuje na to, że dość spektakularne rozszerzenie średniego spreadu w tym segmencie wynika z sytuacji zaledwie kilku problematycznych emitentów (niekoniecznie związanych z AI).

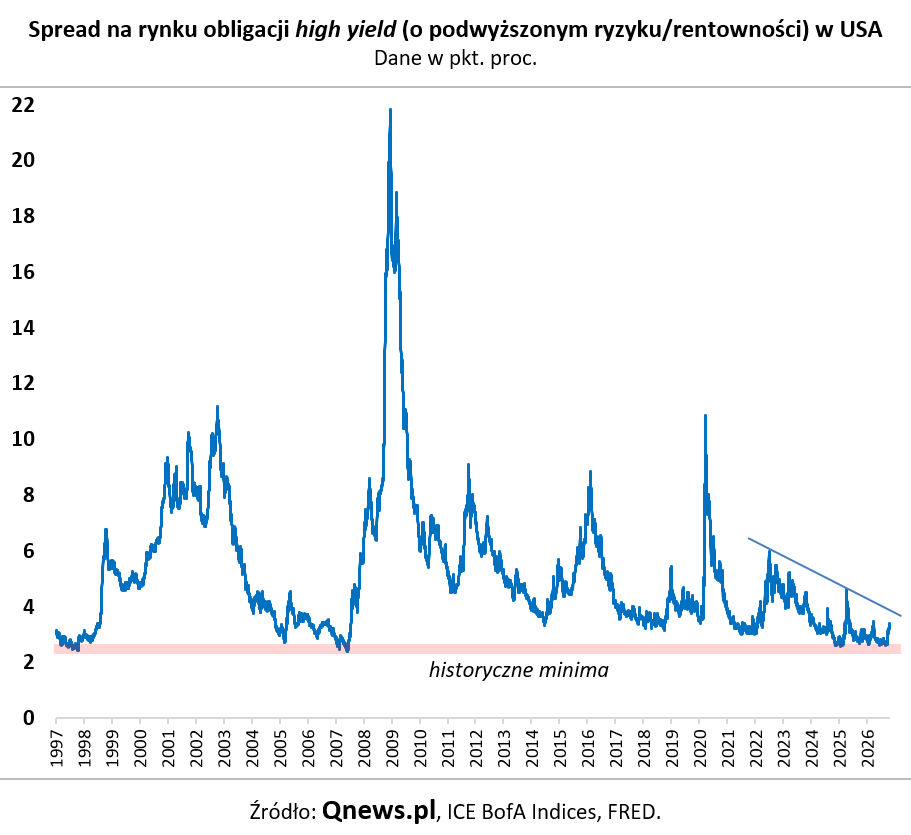
W skali całego rynku HY również mamy do czynienia z rozszerzeniem spreadu, ale póki co w mocno ograniczonym zakresie. Owszem, premia za ryzyko jest już o krok od lokalnego szczytu z marca br. (wybuch wojny w Iranie), ale w skali całej historii to jest ciągle relatywnie niski pułap.
 

2


Trudno byłoby więc mówić, że sytuacja w najbardziej "śmieciowym" segmencie silnie promieniuje już na cały rynek obligacji korporacyjnych za oceanem. Z drugiej strony trzeba też brać pod uwagę, że to dość ograniczone na razie rozszerzenie spreadów HY odbywa się z ultra niskich na tle historii pułapów, które świadczyły o bardzo silnym apetycie inwestorów na ryzyko. Niewątpliwie warto będzie monitorować rozwój sytuacji na rynku amerykańskich obligacji korporacyjnych, tym bardziej, że to aktywa w jakimś stopniu spokrewnione również z rynkiem akcji.


Tomasz Hońdo, CFA, Quercus TFI S.A.
tomasz.hondo@qtfi.pl
Artykuł wyraża poglądy autora i nie stanowi oficjalnej rekomendacji Quercus TFI S.A.

Info

Quercus TFI S.A.:

nasza misja ESG

to edukacja ekonomiczna

Barometry Qnews.pl

Zagłosuj

Kiedy WIG osiągnie szczyt hossy?

Wybory