Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
Znany z podwyższonej zmienności październik w tym roku miał różne oblicza na rynkach akcji.
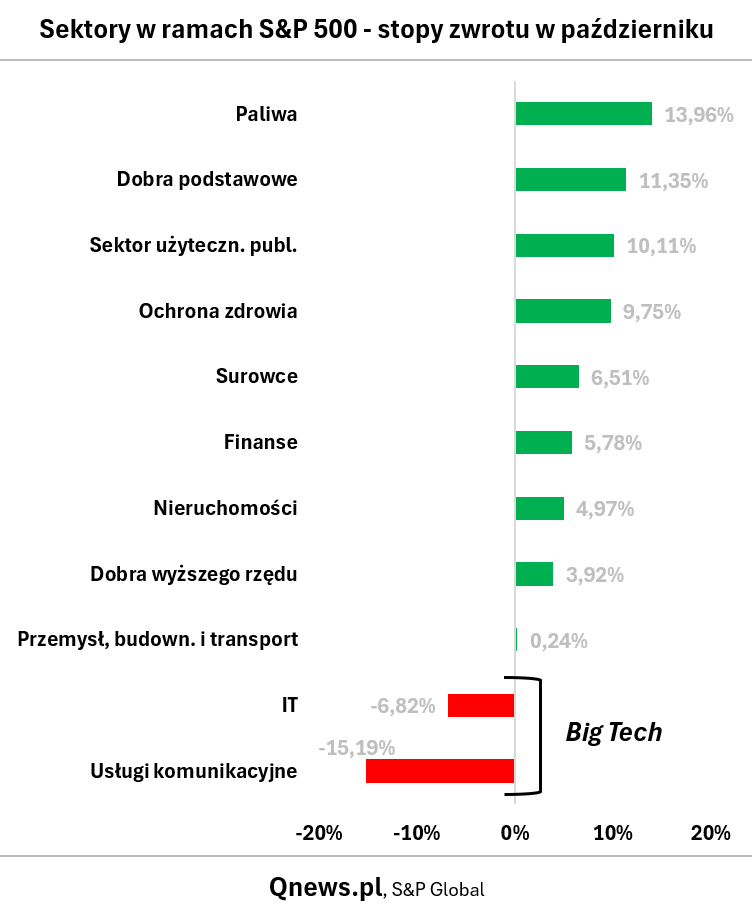
Swoje najbardziej "niedźwiedzie" oblicze ukazał w przypadku szeroko pojętych tematów technologicznych. Sektory IT oraz usługi komunikacyjne odnotowały solidną korektę. Po prawie 7-proc. przecenie w minionym miesiącu indeks S&P 500 IT znalazł się najniżej od sierpnia. Jeszcze słabiej zaprezentował się S&P 500 Communication Services (w praktyce silnie zdominowany przez 2 big techy: Alphabet i Meta), który w październiku stracił ponad 15 proc. i w efekcie kończył miesiąc, testując marcowy dołek.
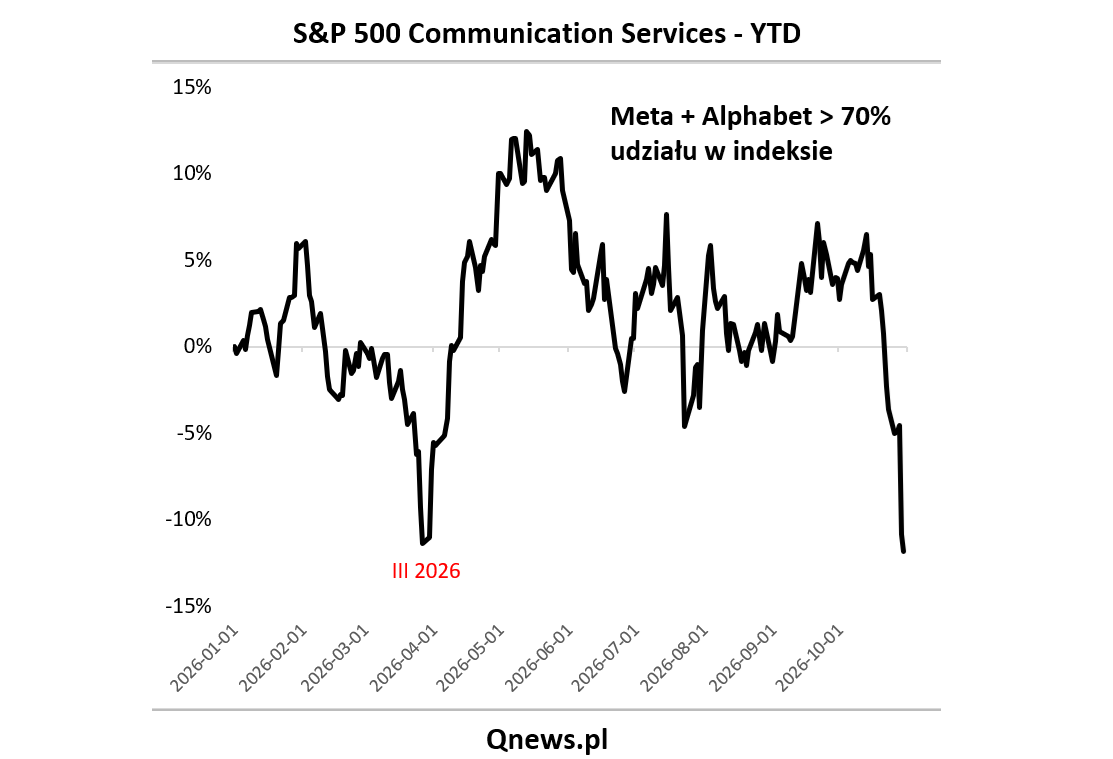
Sektory technologiczne miały pod górkę, bo w miejsce wcześniejszej narracji rynkowej opartej na ekscytacji szybkim tempem rozwoju AI pojawiła się narracja sceptyczna co do rentowności ogromnych nakładów inwestycyjnych na sztuczną inteligencję.
Ale październik to nie tylko korekta notowań "big techów". Miniony miesiąc miał też drugie, pozytywne oblicze. Wszystkie sektory z S&P 500 poza dwoma wcześniej wymienionymi, odnotowały w październiku dodatnie stopy zwrotu. Uwagę zwraca nie tylko topowa pozycja sektora paliwowego, który jest po raz kolejny głównym beneficjentem zawieruchy na Bliskim Wschodzie, ale przede wszystkim umocnienie sektorów typowo defensywnych takich jak dobra podstawowe (Consumer Staples), firmy użyteczności publicznej (Utilites) czy ochrona zdrowia (Health Care).
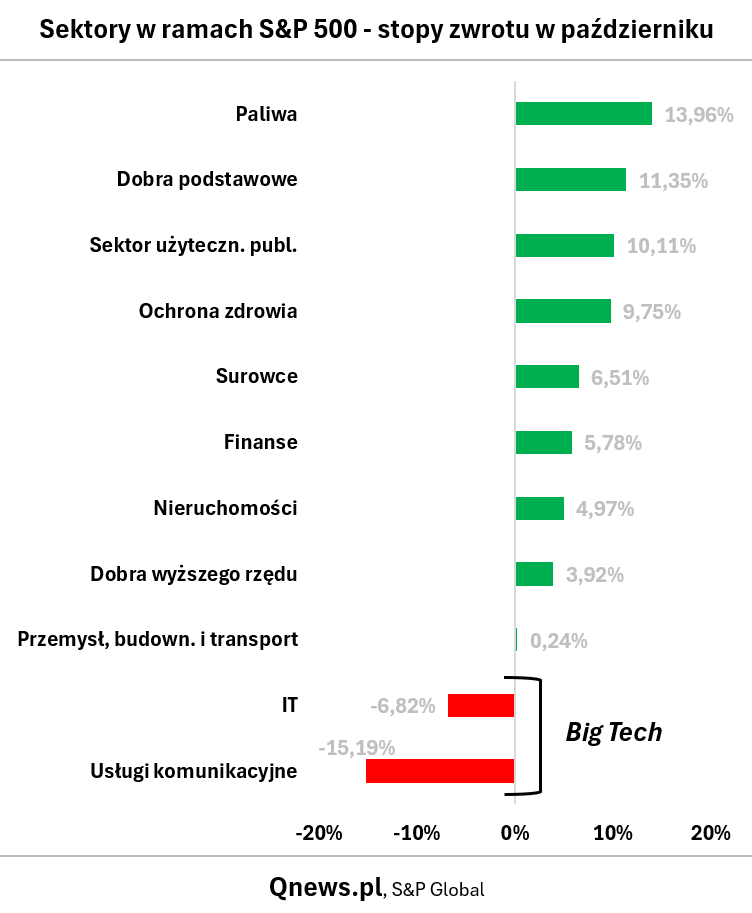
Reasumując, październik był miesiącem silnej rotacji kapitałów z sektorów technologicznych w stronę pozostałych segmentów amerykańskiego rynku akcji.
Tomasz Hońdo, CFA, Quercus TFI S.A.