Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
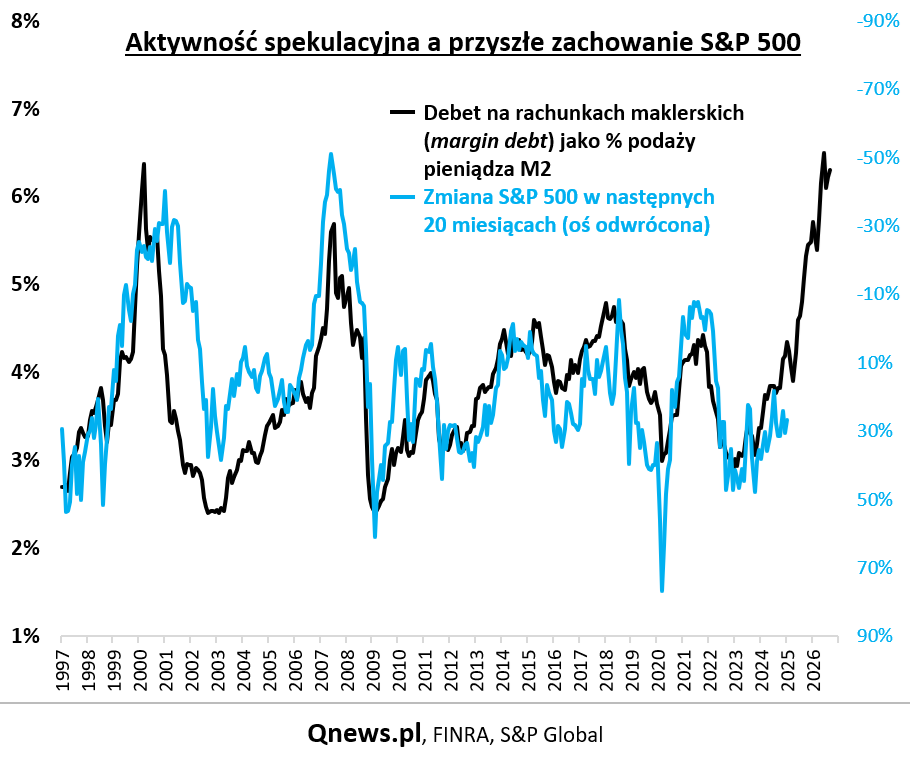
Na prośbę Czytelników odświeżam wykres pokazujący relację między poziomem debetu na rachunkach maklerskich w USA, odniesionym do wielkości podaży pieniądza w amerykańskiej gospodarce, a przyszłym zachowaniem S&P 500.
Najświeższe dane nt. margin debt pozwalają wstępnie szacować, że po chwilowym lipcowym spadku, we wrześniu omawiany wskaźnik aktywności spekulacyjnej na Wall Street podobnie jak w sierpniu drgnął w górę. Nadal pozostaje jednak poniżej szczytu z czerwca, który - przypomnijmy - stanowił rekord nawet nieco wyżej położony niż ten w punkcie kulminacyjnym tzw. bańki internetowej w 2000 roku.
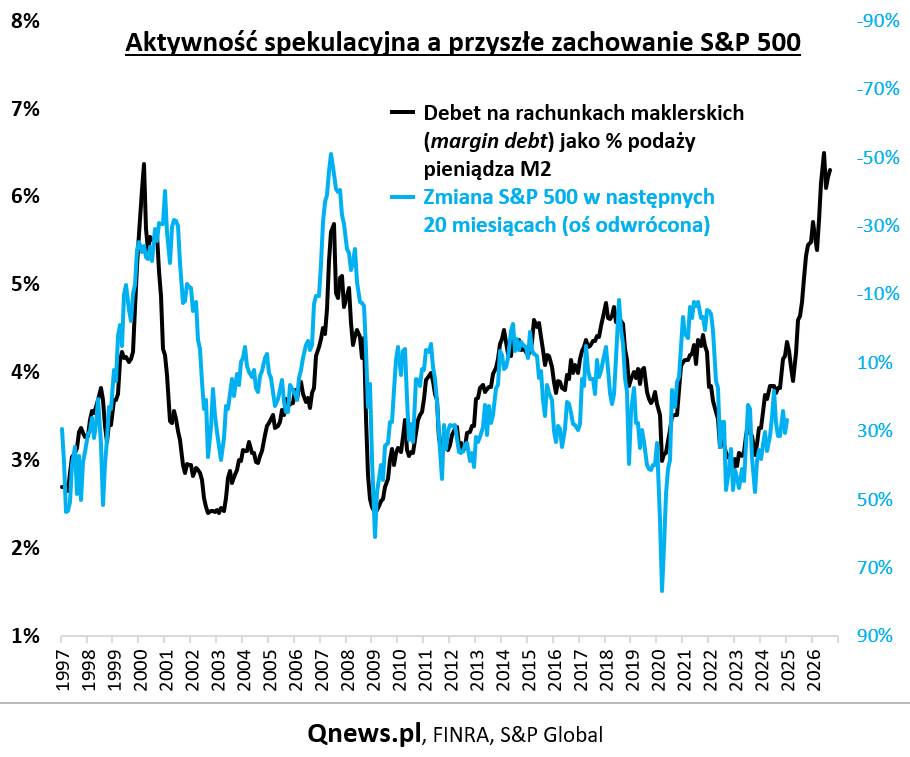
Dosłowne potraktowanie powyższego wykresu prowadzi oczywiście cały czas do "postraszenia" wizją bessy na Wall Street, bo w myśl wskazanej tu zależności S&P 500 miałby się przecenić o kilkadziesiąt procent w ciągu 20 miesięcy tak, jak to miało miejsce w poprzednich historycznych epizodach, w których dochodziło do załamania aktywności spekulacyjnej.
Oczywiście nie są to wnioski pozbawione dodatkowych zastrzeżeń. Nie ma żadnej gwarancji, że pokazana powyżej zależność się utrzyma w takiej formie. Tym bardziej, że wskaźnik oparty na margin debt nie był przecież sam w sobie "sprawcą" rynków niedźwiedzia w przeszłości - on tylko wyraża wyśrubowany apetyt na ryzyko, natomiast impulsem do bessy byłoby dopiero dyskontowanie np. głębokiego spowolnienia gospodarki i załamania zysków spółek (pod tym względem prognozy cały czas idą w górę, a nie w dół).
Warto tu podkreślić, że dane dotyczące debetów na rachunkach maklerskich dotyczą września. Zakładam, że dane za kończący się październik (które poznamy dopiero za kilka tygodni) pokażą już obraz kurczącej się aktywności spekulacyjnej. Powód jest prosty - rozgrzane tematy AI, które wrzesień przetrwały dość stabilnie, właśnie w październiku zaczęły się wyraźniej korygować, a to właśnie wokół nich prawdopodobnie w największym stopniu skoncentrował się lewar ilustrowany przez dane o margin debt.
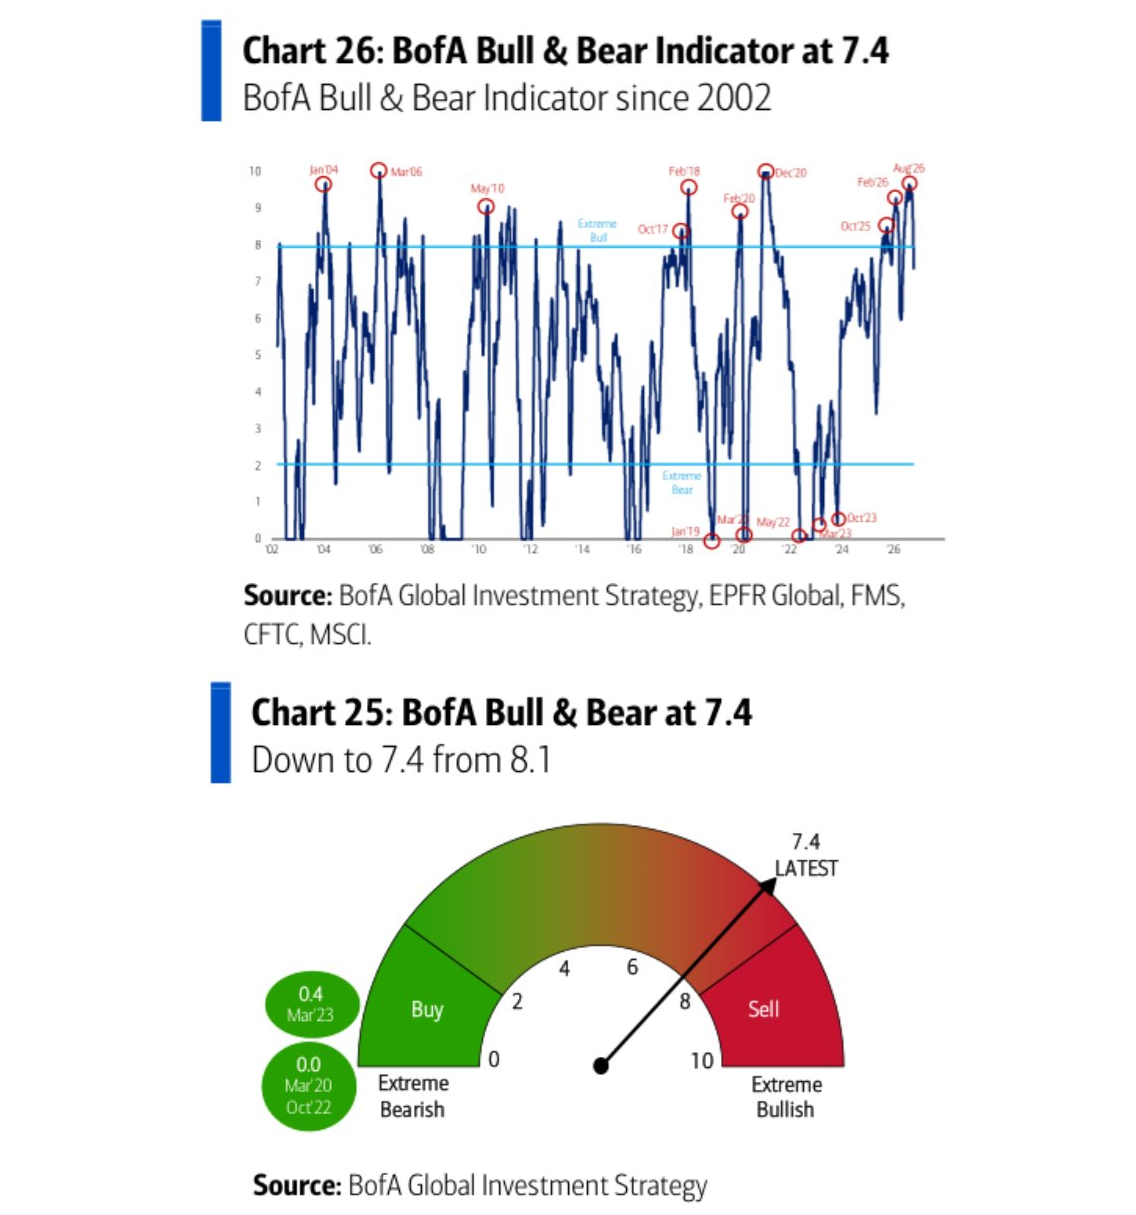
Sygnały zmieniającego się "sentymentu" rynkowego wysyłają za to wskaźniki o wyższej częstotliwości. Weźmy przykładowo BofA Bull & Bear Indicator, czyli przywoływany nieraz na naszym blogu barometr publikowany przez Bank of America. Przypomnijmy, że w lecie osiągnął on dość ekstremalne wartości, najwyższe od grudnia 2020 (covidowa euforia). Od tego czasu sporo się jednak zmieniło - w ostatnim czasie wskaźnik spadł do 7,4 pkt., opuszczając strefę "ekstremalnie byczych nastrojów".
Czy to dobrze? Z jednej strony tak, bo nastroje nie są już tak alarmująco euforyczne, a sygnał sprzedaży zniknął wg metodologii BofA. Z drugiej trudno tu jeszcze mówić o jakimś głębokim schłodzeniu. Do strefy "Buy" (kupuj) nadal daleka droga.
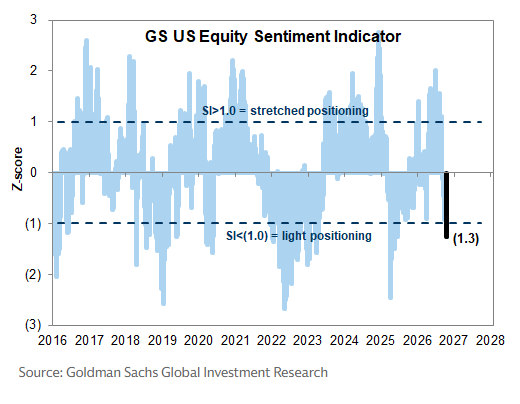
Relatywnie najkorzystniej wyglądają sygnały wysyłane przez (częściowo konkurencyjny) GS US Equity Sentiment Indicator publikowany przez Goldman Sachs. Również i ten wskaźnik w poprzednich miesiącach sygnalizował pozycjonowanie inwestorów mocno "przeciągnięte" w stronę silnego optymizmu, ale w trakcie wrześniowo-październikowych napięć rynkowych przekręcił się o przysłowiowe 180 stopni. W ubiegłym tygodniu znalazł się ponad jedno odchylenie standardowe poniżej poziomu neutralnego, sygnalizując dla odmiany "lekkie" pozycjonowanie. To nie jest jeszcze poziom paniczny (taki jak np. po ogłoszeniu ceł Trumpa wiosną 2025), ale wyraźne schłodzenie jest warte podkreślenia.
Reasumując, wczesnojesienne zawirowania na Wall Street, w szczególności w modnym sektorze technologicznym, nie są bez związku z wcześniejszym alarmującym przegrzewaniem się nastrojów sygnalizowanym przez szereg wskaźników. Owe wskaźniki już zaczęły się wyraźnie korygować (to plus), choć mniej klarowne jest to, z jak dużą skalą schłodzenia mamy już do czynienia.
Tomasz Hońdo, CFA, Quercus TFI S.A.