Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
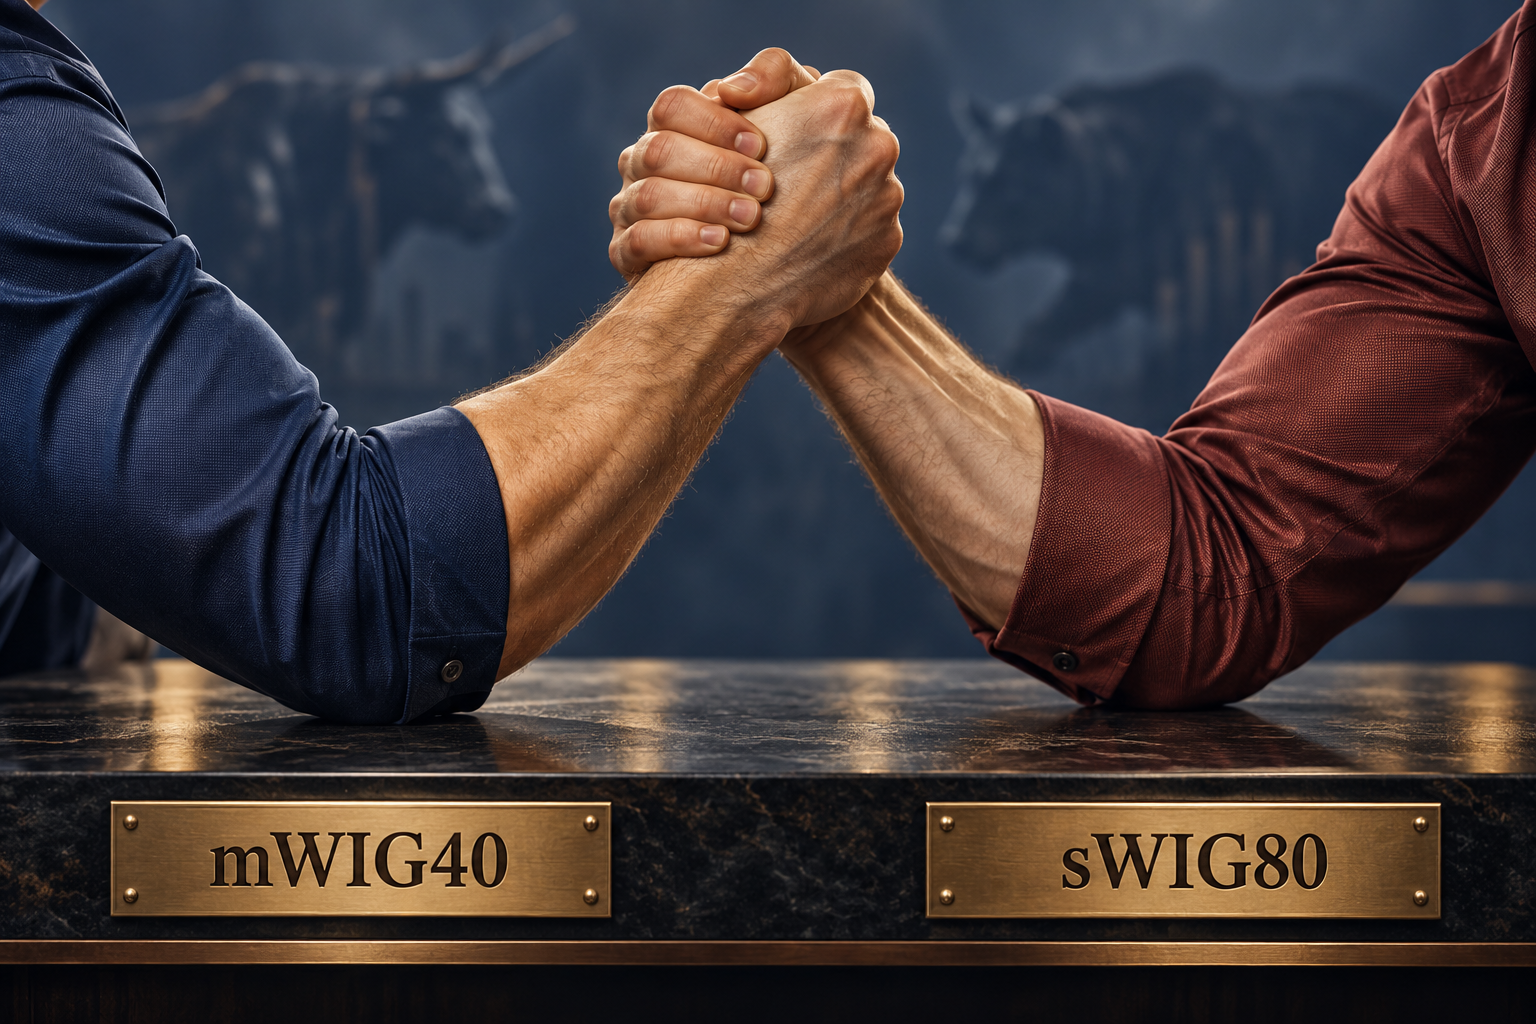
Niedawno pisałem już o tym, że koszyk akcji małych spółek na GPW pozostaje pod względem tegorocznych stóp zwrotu daleko w tyle za WIG20 czy też WIG. Do tego warto dodać jeszcze jeden fenomen - sWIG80 ma w tym roku duże zaległości również względem blisko spokrewnionego benchmarku średnich spółek. O ile mWIG40 po poniedziałkowej sesji jest ok. 30% na plusie od początku roku, a w ostatnich dniach otarł się o nowy rekord, to sWIG80 jest ... 3% na plusie.
Z czego mogą wynikać te rozbieżności? Ich źródło tkwi zarówno w różnej strukturze sektorowej (w sWIG80 brak mocnej reprezentacji sektora bankowego), jak i względach płynnościowych (niższa płynność obrotu dyskwalifikuje większość mniejszych firm z punktu widzenia kapitału zagranicznego). W grę mogą też wchodzić różnice w napływach do funduszy ETF dedykowanych poszczególnych segmentom.
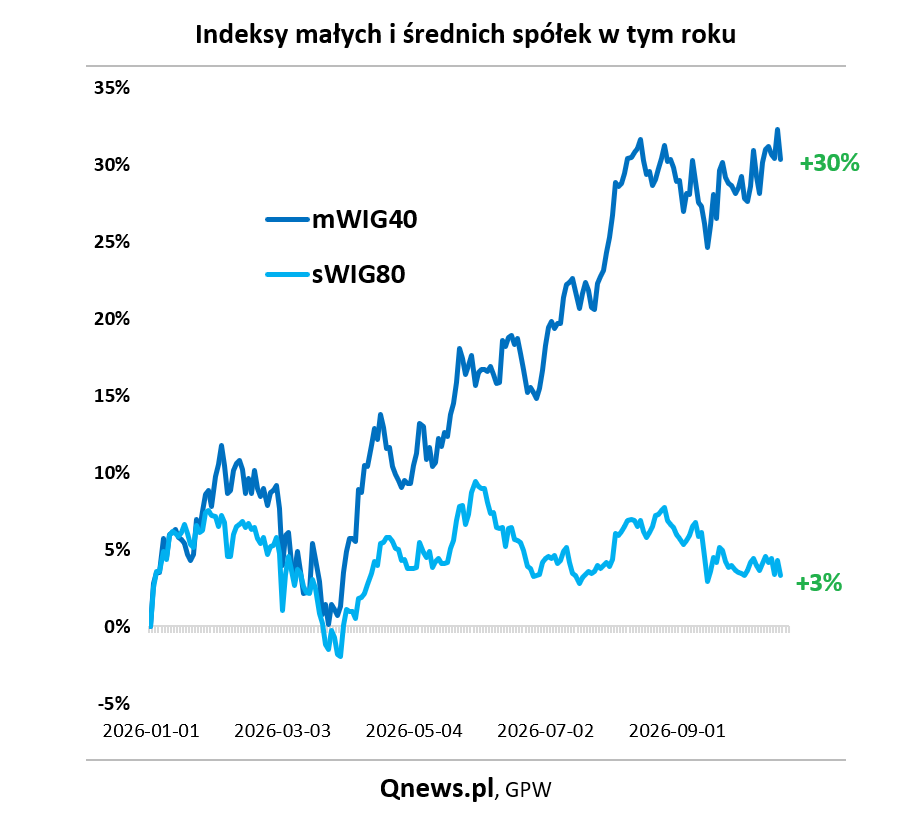
Muszę przyznać, że ciężko mi znaleźć w danych historyczny rok, który byłby podobny pod tym względem do obecnego i pozwalałby na szukanie konkretnych analogii. Nie oznacza to wszakże, że na podstawie przeszłości nie można zupełnie wyrokować na temat relacji między koszykami małych i średnich spółek.
Jeśli popatrzymy na osiągnięcia obu indeksów na przestrzeni np. dwóch dekad, to okaże się, że prowadzą one ze sobą rywalizację, w ramach której na długą metę raczej trudno byłoby wyłonić jednego, definitywnego zwycięzcy, natomiast w poszczególnych podokresach wymieniają się one przysłowiową pałeczką lidera.
Spójrzmy na ostatnie lata. O ile mWIG40 rośnie w siłę stopniowo od 2023 roku, to w poprzednich czterech latach było dokładnie odwrotnie.
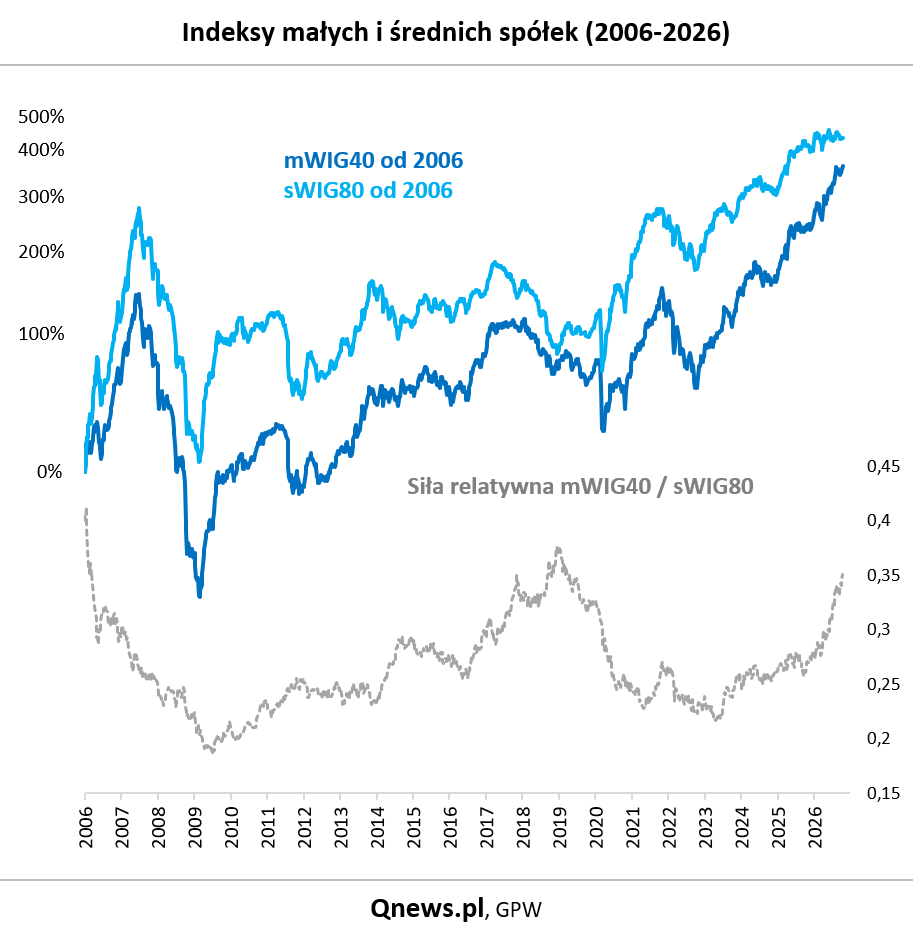
Choć jestem daleki od stanowczego stwierdzenia, że małe spółki muszą rychło na nowo przejąć pałeczkę lidera od średnich spółek, to jednak ich ostatnia zadyszka zdaje się mieć pewne pozytywne efekty na dłuższą metę. Świadczyć o tym może przegląd wskaźników wyceny. Dane Bloomberga pokazują, że sWIG80 jest wyraźnie tańszy fundamentalnie pod względem niemal wszystkich pokazanych w tabeli indykatorów (z wyjątkiem EV/EBITDA, gdzie różnice są niewielkie).
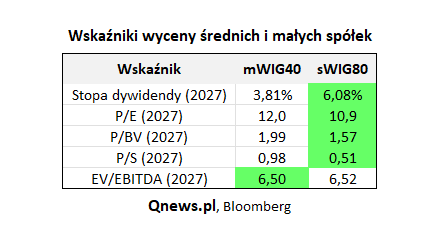
Reasumując, małe spółki w tym roku wyraźnie przegrywają "odwieczną" rywalizację ze średnimi spółkami, ale warto pamiętać, że na długą metę trudno byłoby wyłonić jednego zwycięzcę. Na plus odnotowałbym to, że walory "maluchów" wydają się wyraźnie tańsze wg większości wskaźników.
Tomasz Hońdo, CFA, Quercus TFI S.A.