Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
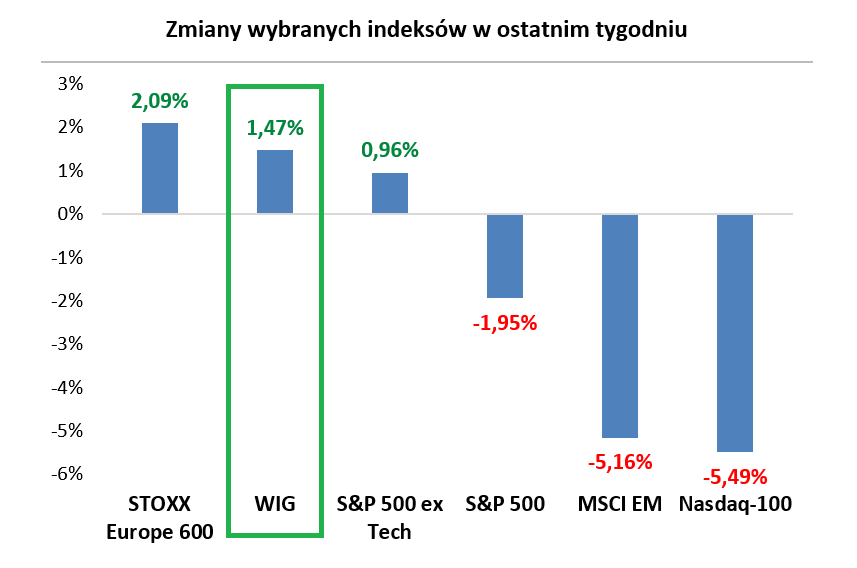
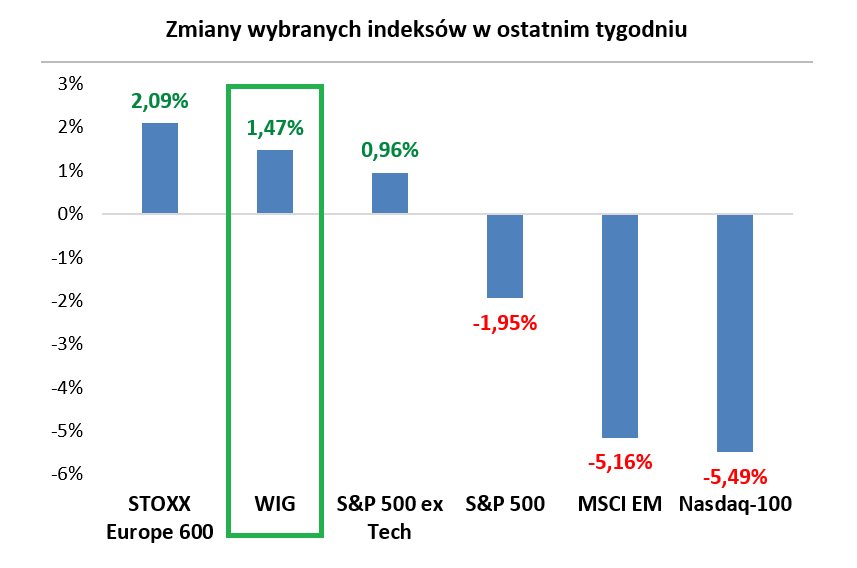
Miniony tydzień na rynkach akcji był niezwykle wyrazisty. Z jednej strony mieliśmy bowiem mocną korektę w segmencie technologicznym, szczególnie jeśli chodzi o temat AI - przykładowo prawie 5,5-procentowy spadek Nasdaq-100 był jednym z gorszych tygodniowych wyników w tym roku. Niemal o tyle samo przecenił się indeks rynków wschodzących, gdzie technologia również stała się dominującym tematem (o "wyczynach" koreańskiego rynku akcji pisałem w minionym tygodniu).
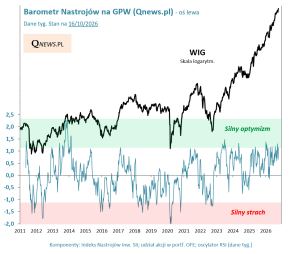
A z drugiej strony ostatni tydzień był relatywnie udany dla giełdowego świata "poza AI", co widać było zarówno na Wall Street, w Europie, ale też na GPW. Nasz WIG, zupełnie nie oglądając się na zawirowania w sektorze technologicznym, wspiął się w piątek powyżej rekordowego pułapu 160 tys. pkt.
Jeśli spojrzymy na zachowanie indeksów od początku tego roku, to widać, że pewna niezależność WIG-u od kondycji big techów na giełdach nie jest czymś zupełnie nowym. WIG we wzorowej formie przetrwał też poprzednie zawirowania w sektorze technologicznym w trakcie lipca. I co ciekawe, nie spoczął na laurach wówczas gdy sektor technologiczny później zaczął odbijać w górę.
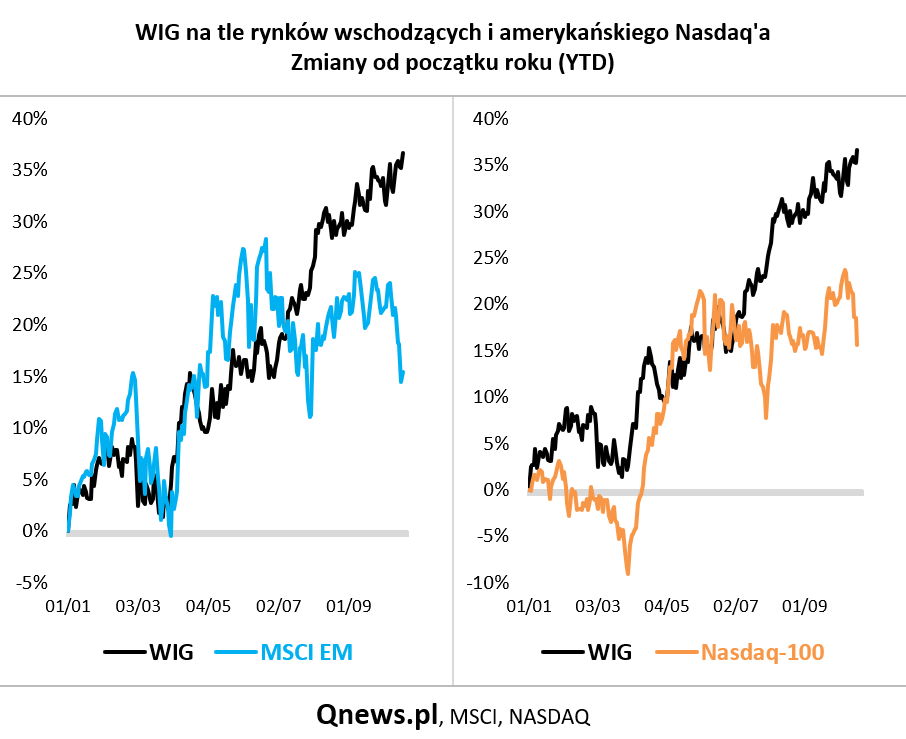
Źródła odporności krajowych akcji można doszukiwać się w czynnikach lokalnych (w ostatnim tygodniu pisałem o dalszych napływach do funduszy akcyjnych), ale też widać, że jest to element szerszego globalnego trendu. Być może mamy do czynienia ze stopniową rotacją kapitałów poza mocno eksploatowane wcześniej tematy technologiczne.
Tomasz Hońdo, CFA, Quercus TFI S.A.