Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
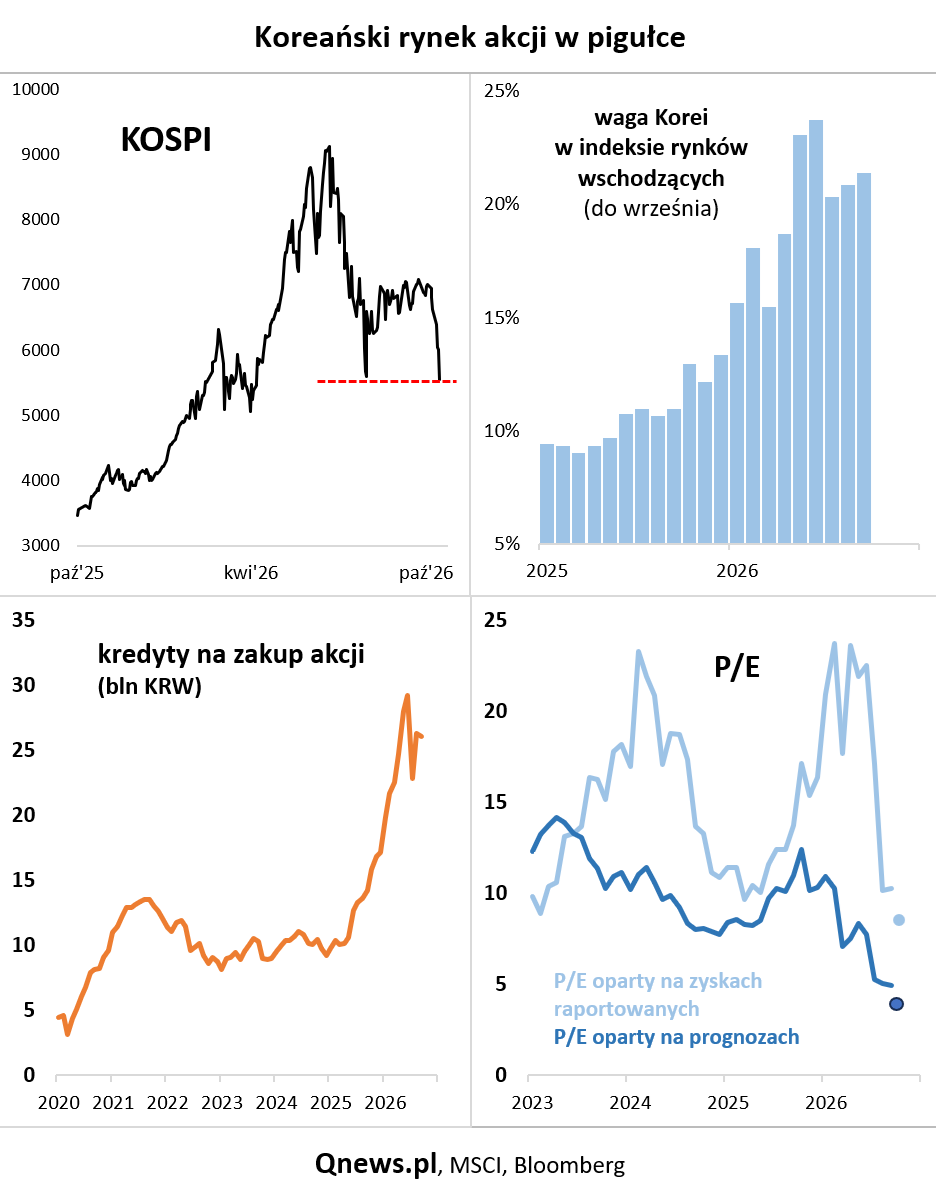
Kilka miesięcy temu pisałem, że Korea Płd. wraz z Tajwanem osiągnęły łącznie ponad 50 proc. udziału w indeksie rynków wschodzących MSCI EM (z czego sama Korea doszła w szczytowym momencie do prawie 24 proc.). Jednocześnie oba te rynki stały się w ostatnich kilkunastu miesiącach jednym z symboli giełdowej euforii na punkcie AI, w przypadku szczególnie Korei mocno nakręcanej przez szeroko stosowany przez inwestorów indywidualnych lewar.
W tym kontekście ciężko przejść obojętnie wobec tego, co na koreańskim rynku akcji dzieje się w ostatnich dniach. Indeks KOSPI, który problematyczny sezonowo na giełdach wrzesień zniósł w stabilnej formie, od początku października runął już o ok. 19 proc., w tym o ponad 7 proc. tylko dzisiaj. Ta gwałtowna przecena sprowadziła go właśnie w okolicę dołka poprzedniego tąpnięcia, z końcówki lipca.
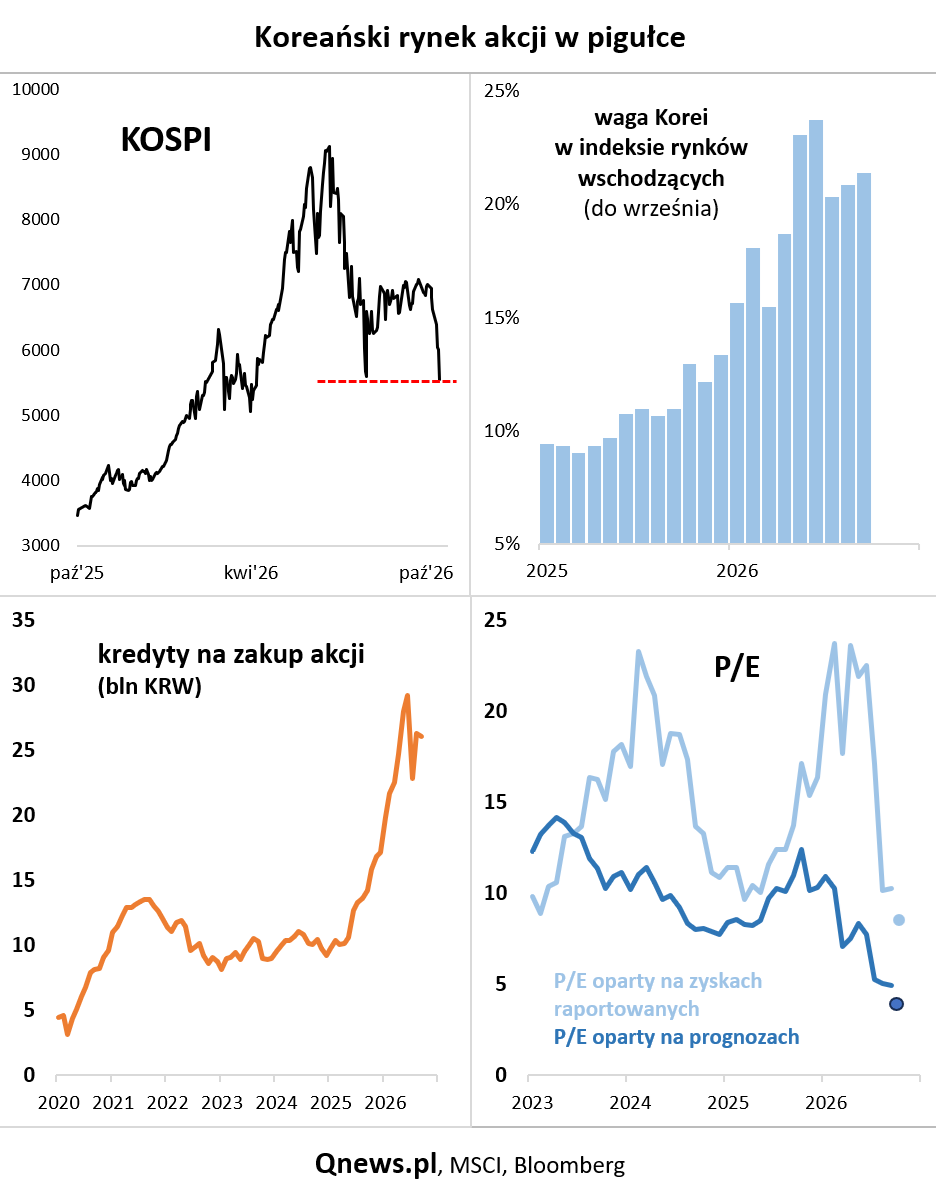
Te dramatyczne wydarzenia na koreańskim rynku akcji byłyby może tylko lokalną ciekawostką, gdyby nie właśnie to, że - jak wspomniałem na początku - stał się on jednym z symboli globalnej euforii na punkcie AI. W samej Korei ta euforia skoncentrowała się wcześniej na dwóch czołowych w skali świata producentach pamięci: SK Hynix oraz Samsung Electronics.
W scenariuszu optymistycznym kolejne tąpnięcie na rynku koreańskim może być po prostu efektem "odchorowywania" niezdrowego poziomu spekulacji giełdowej, która znalazła odzwierciedlenie np. w pokazanym na wykresie skoku wartości kredytów zaciąganych wcześniej na zakup drożejących akcji, czy też gwałtownych zakupach lewarowanych ETF-ów, pozwalających z dźwignią zyskiwać na wzroście notowań.
Pozytywnie traktowałbym też mocne ścięcie wartości wskaźników wyceny. Wskaźnik ceny do prognozowanych zysków spółek już na koniec września spadł poniżej 5 (!), zaś P/E oparty na zyskach faktycznie zaraportowanych właśnie spada poniżej 10. Tak okazyjnie nie wygląda cena do wartości księgowej, ale nawet i ten indykator (przez niektórych okrzyknięty, chyba nie do końca słusznie, jako nieprzydatny w sektorach technologicznych) ściął już połowę spektakularnego skoku trwającego mniej więcej od wiosny 2025.
A scenariusz mniej optymistyczny? W komentarzach pojawiła się narracja sugerująca, że kolejne tąpnięcie w Korei to sygnał ostrzegawczy dla całego globalnego boomu AI na zasadzie, że rosnące koszty pieniądza na świecie (rentowności obligacji, podwyżki stóp) będą coraz wyżej podnosić poprzeczkę dla oceny efektywności i rentowności projektów AI. Jeśli inwestorzy słusznie dyskontują tu jakieś spowolnienie/schłodzenie, to poziom zysków koreańskich potentatów, na których bazują wspomniane wskaźniki P/E, byłby w takim scenariuszu zagrożony (innymi słowy, akcje technologicznych gigantów np. w Korei nie byłyby wcale tak tanie, jak sugerują te wskaźniki).
Trzymałbym więc jednak kciuki za to, by KOSPI nie przebił trwale wsparcia w okolicy lipcowego dołka, a przecena nie rozlała się za bardzo na rynki wschodzące, czy też na notowania amerykańskich big techów.
Nie ignorowałbym wspomnianej ostrzegawczej narracji, ale bez wątpienia w gwałtownym zachowaniu koreańskiego rynku akcji jest sporo efektów psychologicznych i technicznych (delewarowanie). O fundamentalnej kondycji boomu AI więcej będzie można powiedzieć pod koniec miesiąca, gdy wyniki finansowe podadzą SK Hynix i Samsung Electronics (co notabene zbiegnie się w czasie z komunikatami czołowych amerykańskich hyperscalerów, od których wydatków inwestycyjnych zależy popyt na produkty azjatyckich gigantów technologicznych).
Tomasz Hońdo, CFA, Quercus TFI S.A.