Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
Podczas gdy notowania złota przez większość tego roku "odchorowują" wcześniejszą spektakularną zwyżkę (nieco lepiej zachowuje się cena kruszcu wyrażona w PLN - za sprawą umocnienia dolara)...
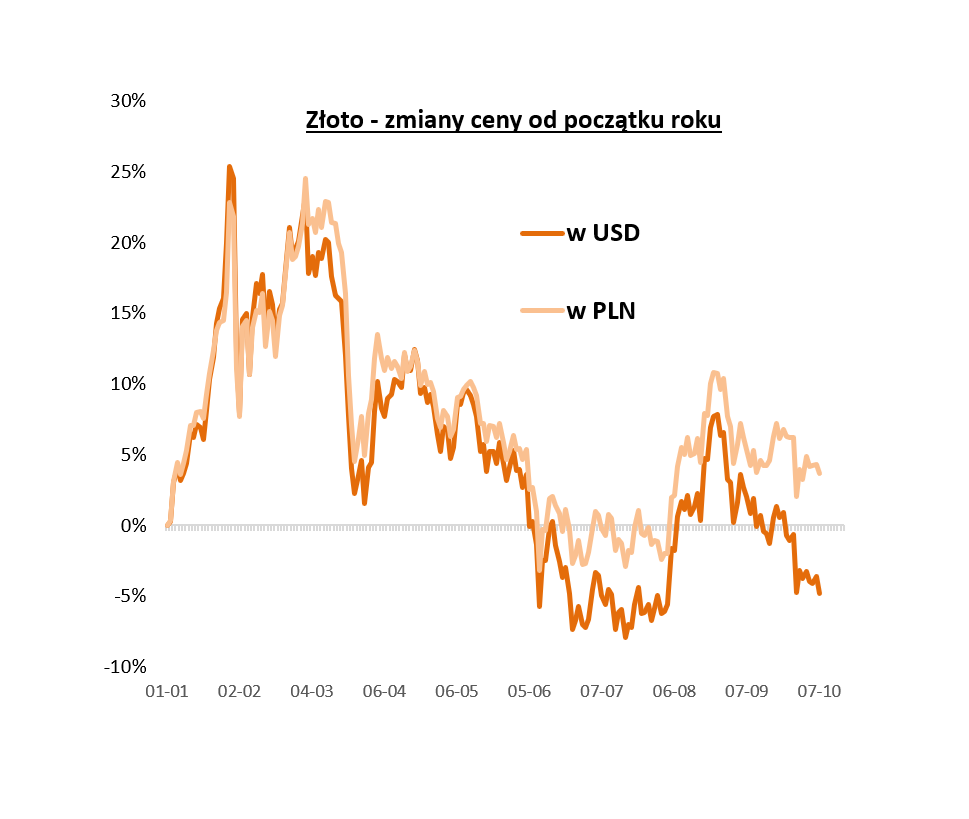
... w tzw. międzyczasie pojawiło się ostatnio kilka ciekawych danych na temat tego rynku.
W oczy rzuciły mi się statystyki dotyczące III kwartału, który dla złota przyniósł próbę odreagowania mocno korekcyjnego II kwartału. Otóż temu odbiciu notowań towarzyszyły ... rekordowe napływy kapitału do funduszy rynku złota (ETF/ETC) na świecie - w skali całego kwartału sięgnęły 30,7 mld dolarów wg wyliczeń WGC (za ten kwartalny skok odpowiadał przede wszystkim sierpień, a w dalszej kolejności wrzesień).
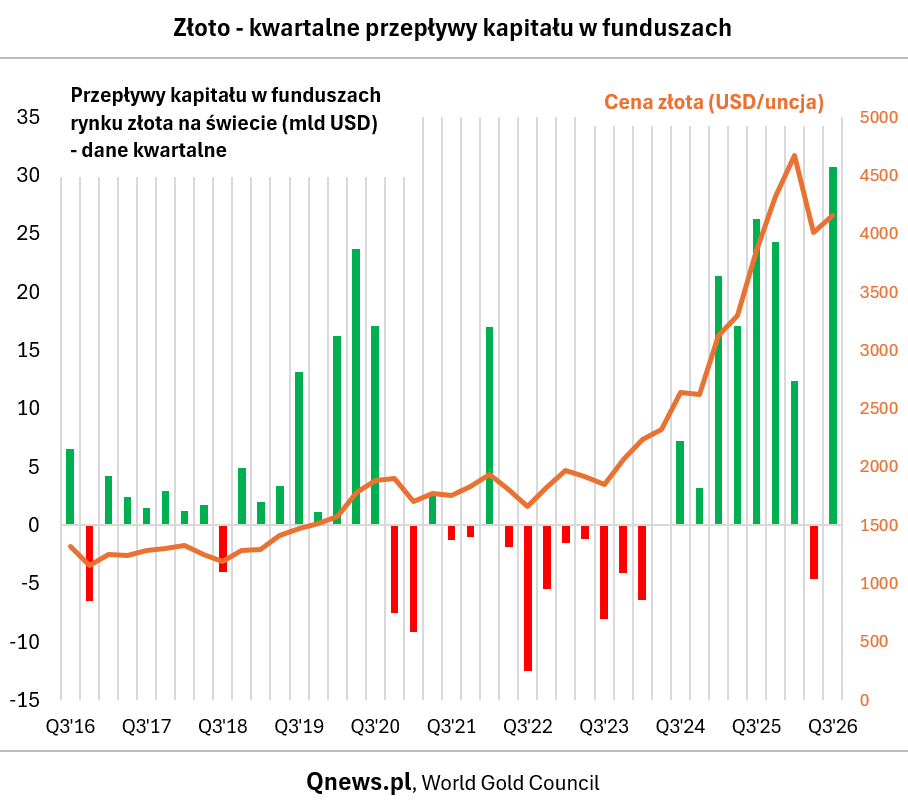
Te dane budzą u mnie trochę mieszane odczucia. Z jednej strony wrażenie robi szybki powrót wiary w hossę wśród inwestorów po słabym II kwartale. A z drugiej nowy rekord napływów na nowo przywołuje rozważania na temat tego, czy na rynku złota poziom optymizmu nie stał się przypadkiem zbyt wysoki.
A co z kolejnym filarem popytu na szlachetny metal, jakim od lat pozostają banki centralne?
Na plus odnotowałbym, że w tym roku liczba banków centralnych kupujących kruszec jest, jak dotąd, pięć razy większa od liczby sprzedających. W efekcie mamy kolejny rok pod znakiem dodatniego salda zakupów i sprzedaży - wg najświeższych danych WGC, od stycznia do sierpnia banki centralne kupiły netto 170 ton metalu.
Największe zakupy złota w tym roku przez banki centralne poszczególnych krajów (w tonach)
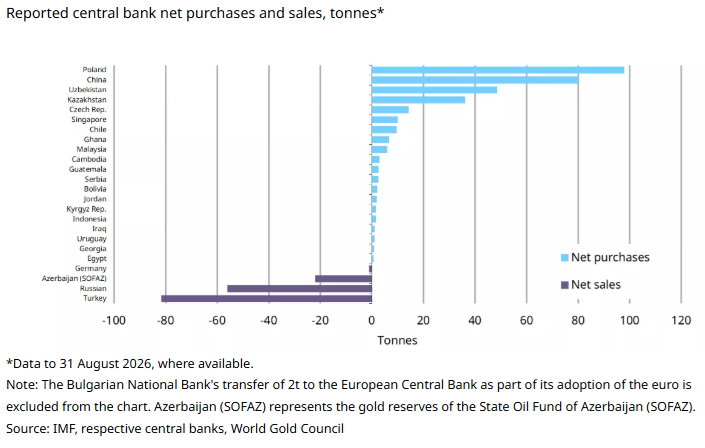
W tych statystykach jako minusik odnotowałbym sporą podaż złota ze strony Rosji i Turcji (odpowiednio 56 i 82 tony od początku roku do sierpnia). W tym pierwszym przypadku widać najwyraźniej presję ze strony gospodarki wojennej i napięć budżetowych. W przypadku Turcji podaż skoncentrowała się jeszcze w I kwartale, gdy tamtejszy bank poszukiwał płynności, a w ostatnich miesiącach tamtejszy bank wznowił niewielkie zakupy.
Niezmiennie w tym roku miejsce lidera popytu na złoto zajmuje nasz NBP. W powyższych statystykach WGC uwzględnione jest powiększenie rezerw kruszcu o 98 tony do sierpnia, ale z najnowszych szacunków wynika, że we wrześniu NBP nawet przyspieszył jeszcze zakupy, zwiększając zasoby do ok. 673 ton.
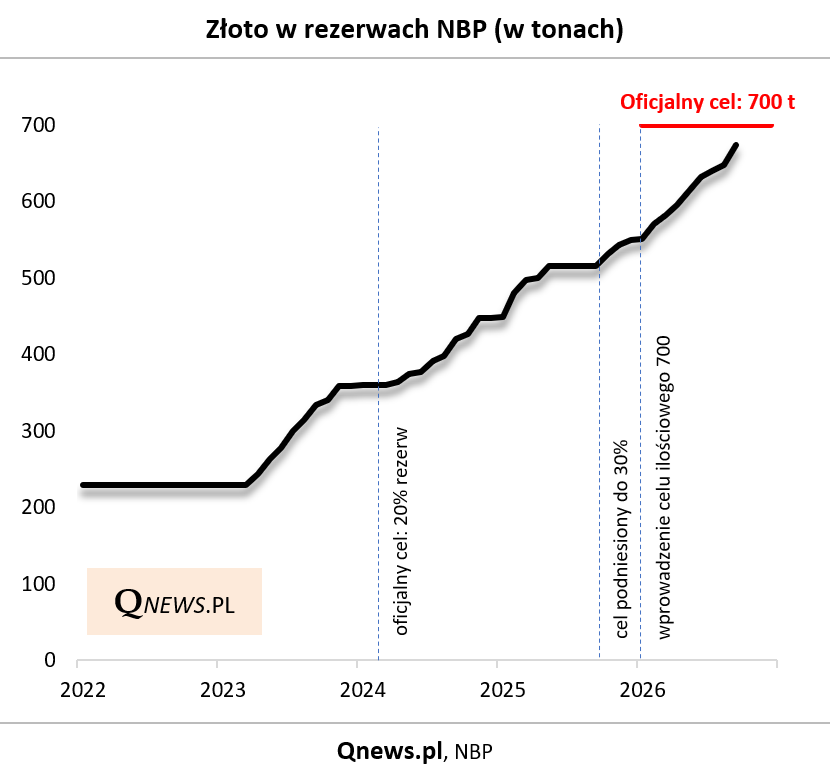
Z perspektywy rynku złota trochę martwić może to, że NBP coraz bardziej zbliża się do ogłoszonego w styczniu oficjalnego celu na poziomie 700 ton. Czyżby osiągnięcie go - a może odbyć się to potencjalnie w ciągu kilku miesięcy - będzie oznaczało koniec zakupów przez jednego z globalnych liderów popytu? Istnieje takie ryzyko, choć zwróciłbym też uwagę na dość sporą elastyczność banku w ustalaniu swojego celu - najpierw na początku 2024 była mowa o 20% rezerw, potem cel został podniesiony do 30%, a kiedy został osiągnięty, nagle zmieniono go z procentowego na ilościowy.
Wiele wskazuje natomiast na to, że jednym z największych odbiorców złota pozostanie chiński bank centralny, który może dążyć do większej dywersyfikacji swych rezerw w obliczu wyzwań geopolitycznych - na razie złoto stanowi mniej niż 10 proc. tych rezerw, co jest stosunkowo niewielkim poziomem na tle banków centralnych w gospodarkach rozwiniętych.
Tomasz Hońdo, CFA, Quercus TFI S.A.