Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
Dziś pochylę się nad ciekawym paradoksem obecnej sytuacji na rynkach długu. Wzrost oczekiwań inflacyjnych skutkujący rewizją poglądów na temat zmian stóp procentowych przez banki centralne rykoszetem uderzył nawet w te obligacje, których konstrukcja zakłada ... zarabianie na inflacji.
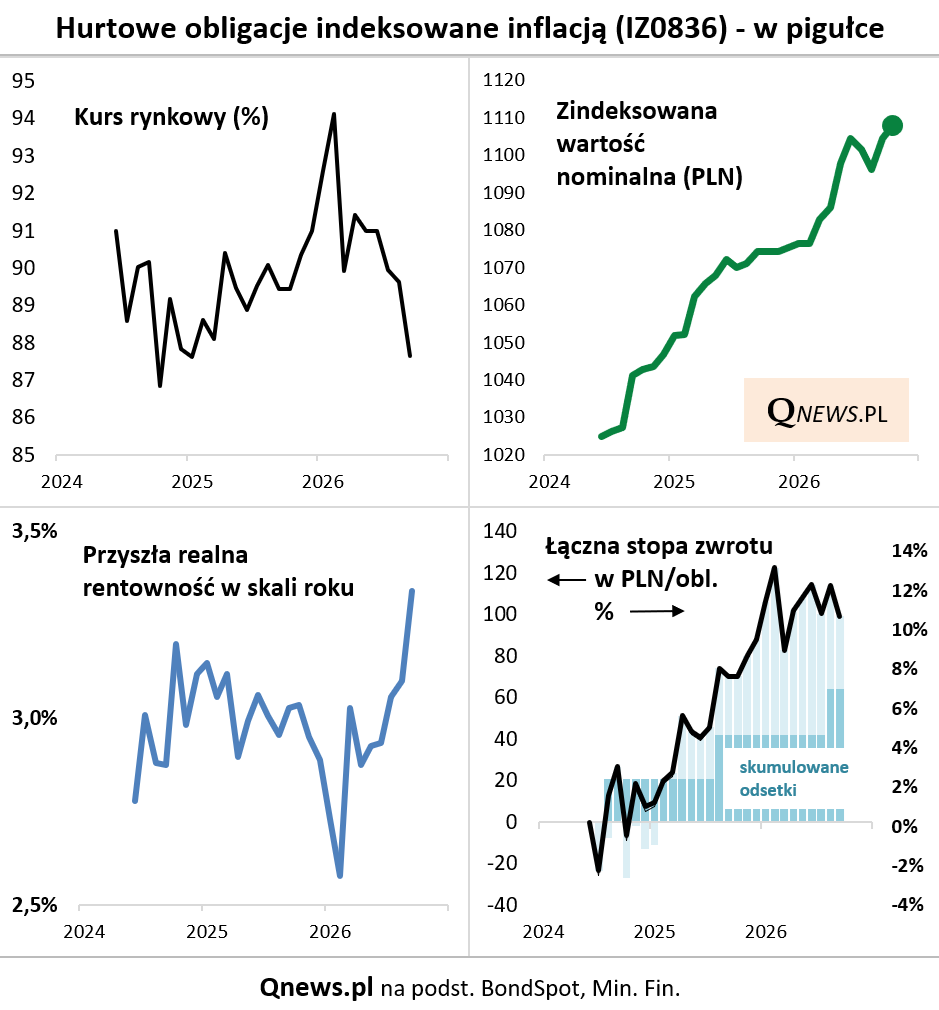
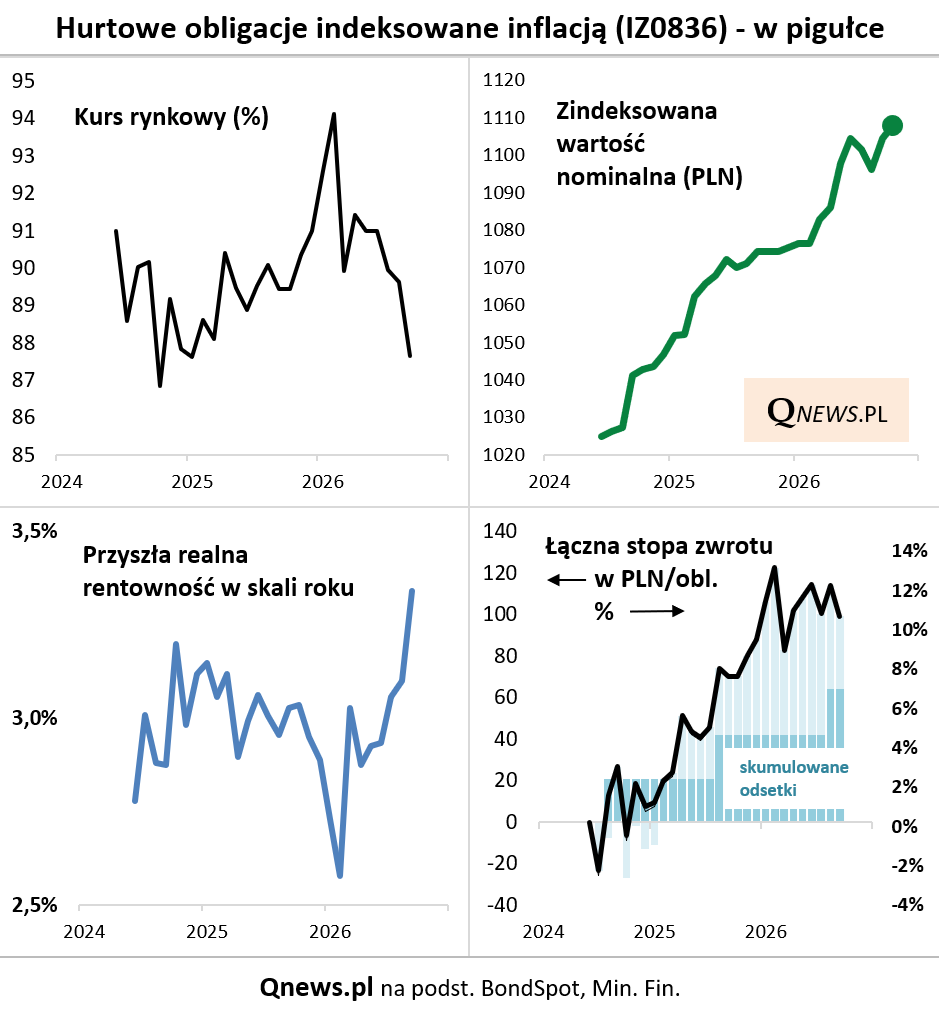
Kurs rynkowy instrumentów skarbowych oznaczonych symbolem IZ0836, czyli hurtowych obligacji indeksowanych inflacją, spadł we wrześniu do poziomu najniższego od ponad 20 miesięcy (w momencie pisania artykułu kurs na fixingu BondSpot to 87,64% nominału). Jakże dramatyczna to odmiana względem sytuacji z początku roku (sprzed wybuchu wojny w Iranie), gdy z miesiąca na miesiąc kurs wspinał się w kierunku pełnego nominału.
Na poniższym zestawie wykresów staram się pokazać kilka kluczowych aspektów tego specyficznego instrumentu skarbowego, który jest ciekawy również dlatego, że znajduje się w portfelach niektórych dłużnych funduszy inwestycyjnych.
Dlaczego przecena innych rynkowych obligacji skarbowych objęła również instrumenty indeksowane? Bo (a) mają długi termin do wykupu (alternatywna, krótsza seria IZ0831, ma dużo stabilniejsze notowania), (b) mają stałe, relatywnie niskie (2%) oprocentowanie, co ma znaczenie przy rosnących oczekiwaniach na podwyżki stóp procentowych.
Zasadnicza różnica w porównaniu z innymi przecenionymi "skarbówkami" polega na tym, że wartość nominalna IZ-etek nie jest stała, lecz jest co miesiąca indeksowana (zazwyczaj w górę) o odnotowaną inflację w gospodarce. W prawym górnym rogu zestawu wykresów pokazuję, że od początku istnienia omawianej serii tych instrumentów, czyli od połowy 2024, ich nominał został zindeksowany łącznie o ponad 8 procent.
Indeksacja sprawia, że wykres całkowitej stopy zwrotu (prawy dolny róg), uwzględniającej również wypłaty odsetek, nie wygląda ostatnio aż tak słabo, jak wynikałoby z samych wahań kursu rynkowego (choć i tutaj mają one widoczny wpływ).
Spadek kursu, choć w pewnym stopniu zrozumiały ze względu na wymienione wcześniej czynniki, ma też jednak ważny pozytywny aspekt na przyszłość. Im niżej jest kurs, tym wyższa przyszła realna rentowność - we wrześniu podskoczyła do rekordowych 3,3 procent w skali roku (realną rentowność obliczam jako: oprocentowanie + zannualizowana różnica między obecnym kursem oraz nominałem, po którym obligacje zostaną wykupione w sierpniu 2036).
Reasumując, przykład obligacji IZ pokazuje, że przecena długu prowadzi też do pewnych paradoksów - rosnące obawy inflacyjne uderzyły rykoszetem nawet w instrumenty indeksowane inflacją, ale dzięki temu ich przyszła realna rentowność wspięła się na rekordowy poziom.
Tomasz Hońdo, CFA, Quercus TFI S.A.