Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
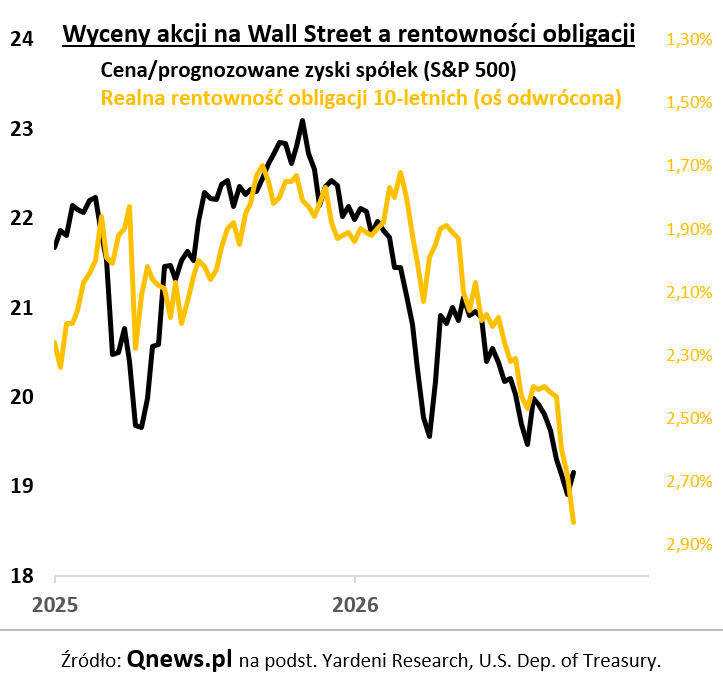
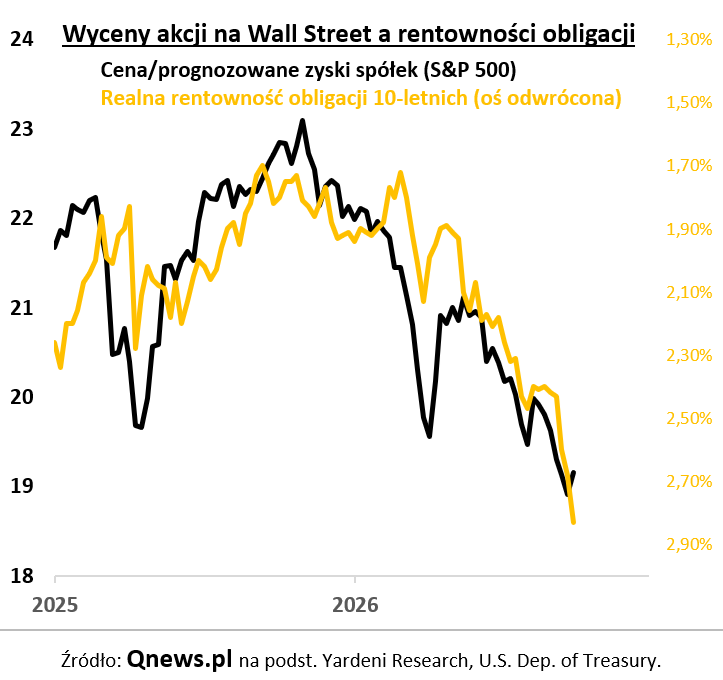
Jakiś czas temu zwracałem uwagę na zejście wskaźnika ceny do prognozowanych zysków spółek z amerykańskiego S&P 500 do 2,5-letniego minimum, w okolicy 19.
Sama w sobie normalizacja mocno wyśrubowanych wcześniej wartości P/E to dobra wiadomość, ale też należy pamiętać, że rynek akcji nie funkcjonuje w próżni. Jak mawiał Warren Buffett "stopy procentowe dla cen aktywów są tym, czym siła grawitacji jest dla jabłka" - ten mechanizm wydaje się stać obecnie za stopniowym spadkiem P/E na Wall Street.
Poniższy wykres, zainspirowany ostatnimi raportami Goldman Sachs, pokazuje, że spadek "wyprzedzającego" P/E zdaje się być wywołany przez presję ze strony wyższych rentowności obligacji, a korelacja jest szczególnie widoczna w porównaniu z rentownościami realnymi (czyli uwzględniającymi oczekiwania inflacyjne).
Idąc dalej tropem analizy GS można zauważyć, że tzw. premia za ryzyko na rynku akcji, uwzględniająca zarówno poziom P/E, jak i poziom realnych stóp (rentowności), wcale nie sygnalizuje, że na Wall Street zrobiło się tanio. Wręcz przeciwnie, ubiegłotygodniowe drgnięcie w górę P/E przy dalszym wzroście rentowności sprawiło, że premia za ryzyko (equity risk premium) wg takiej definicji skurczyła się do poziomu najniższego od stycznia 2025.
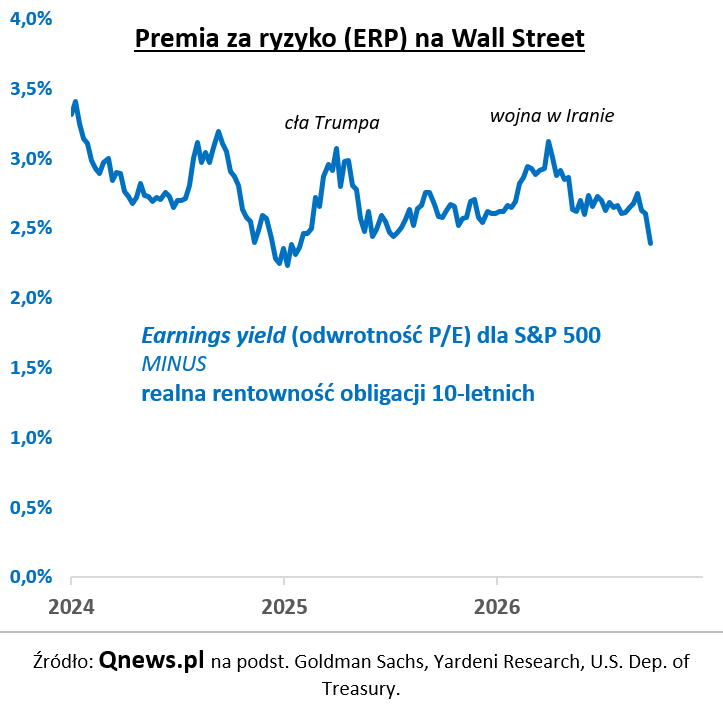
Wszystko to pokazuje, że amerykański S&P 500 niekoniecznie stał się tak relatywnie tani na tle ostatnich lat, jak sugerowałby (dość zaskakujący) spadek wskaźnika ceny do prognozowanych zysków spółek. Presja ze strony rosnących rentowności obligacji sprawia, że tzw. premia za ryzyko wcale nie wygląda na razie tak okazyjnie (mogłaby się zwiększyć na skutek: (a) spadku rentowności na rynku długu w razie wygaszenia konfliktu wokół cieśniny Ormuz, (b) większej korekty na rynku akcji).
Tomasz Hońdo, CFA, Quercus TFI S.A.