Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
Kilku tygodni temu pokusiłem się o porównanie obligacji korporacyjnych i skarbowych pod względem poziomu rentowności. Tamto zestawienie po stronie "skarbówek" koncentrowało się na długich, 10-letnich papierach, których dochodowość wspinała się (i nadal wspina) na coraz wyższe pułapy. Tym razem rozszerzę porównanie na większą grupę instrumentów skarbowych, zaczynając już od 2-letnich. Takie rozszerzenie wydaje się bardziej wskazane, bo - jak przyznawałem już poprzednio - najdłuższe obligacje skarbowe nie do końca są łatwo porównywalne z długiem emitowanym przez firmy.
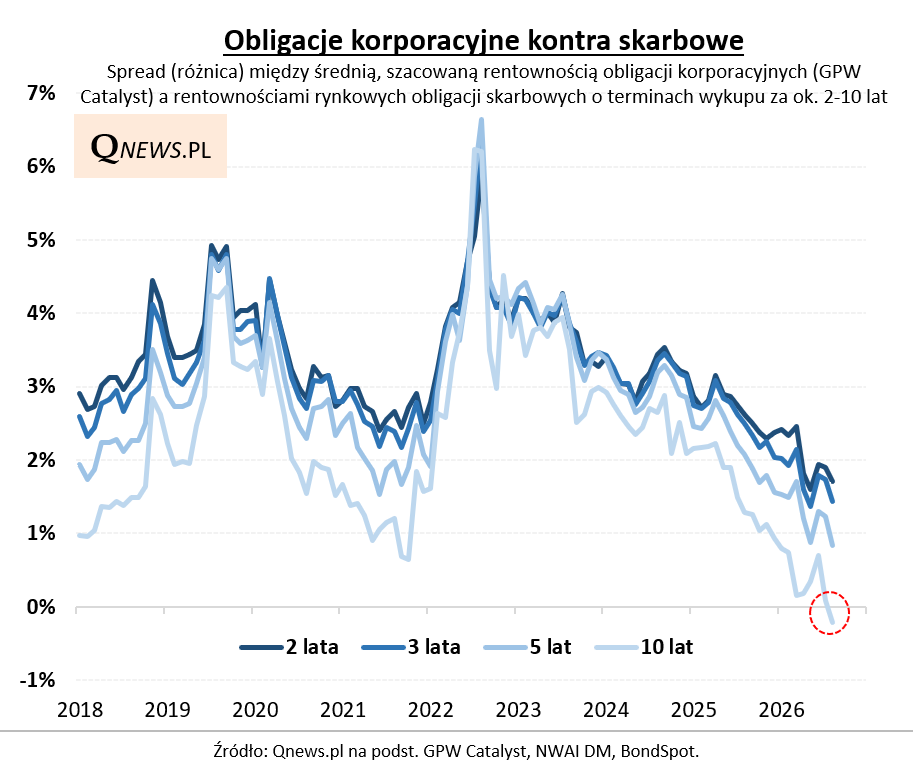
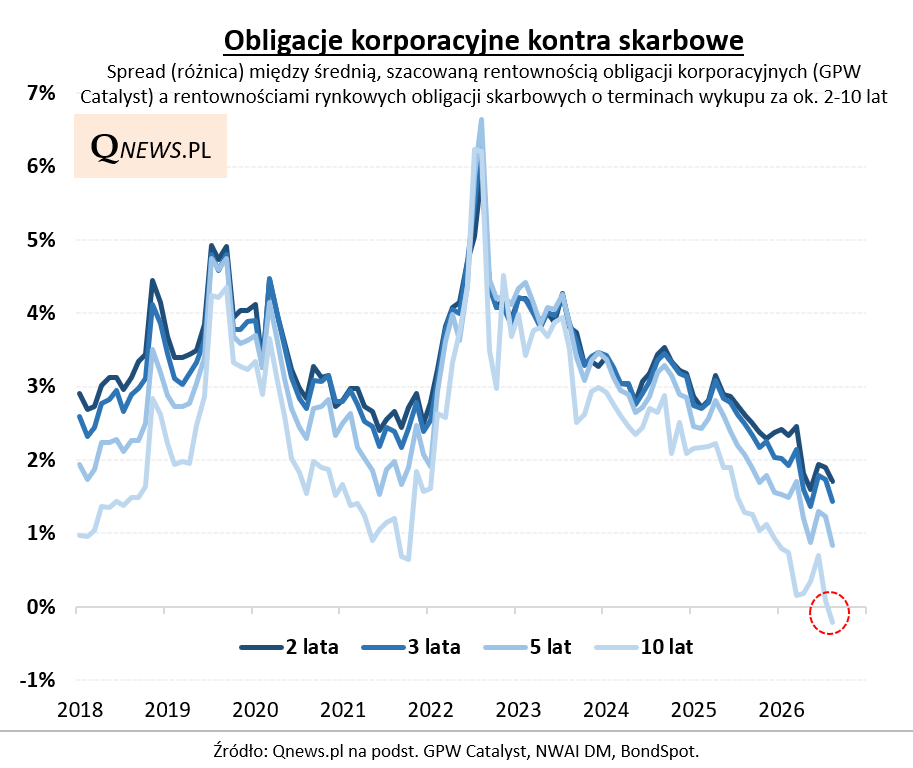
Skoro już jednak temat rozpoczął się od porównania z dłuższymi papierami skarbowymi, to warto odnotować, że wg danych i szacunków za sierpień spread (różnica) między średnią, ważoną rentownością długu korporacyjnego i rentownością 10-letnich "skarbówek" na rynku wtórnym po raz pierwszy w dostępnej mi historii danych spadł ... poniżej zera.
Innymi słowy, długi obligacje skarbowe stają się coraz silniejszą konkurencją dla długu korporacyjnego za sprawą rosnącej rentowności, która w przypadku 10-letnich instrumentów już na koniec sierpnia przekroczyła 6 proc., a w momencie pisania tego komentarza jest już powyżej 6,5 proc. (tego na poniższym wykresie jeszcze nie widać). Średnią ważoną rentowność "korporatów" z GPW Catalyst szacować można było zaś na koniec sierpnia na niespełna 5,9 proc.
Jak już sygnalizowałem poprzednio, porównanie wyłącznie z 10-letnimi "skarbówkami" ma pewne wady, bo obligacje korporacyjne mają na ogół dużo niższe duration na skutek:
krótszych terminów do wykupu,
w większości przypadków zmiennego oprocentowania,
częstszych wypłat odsetek.
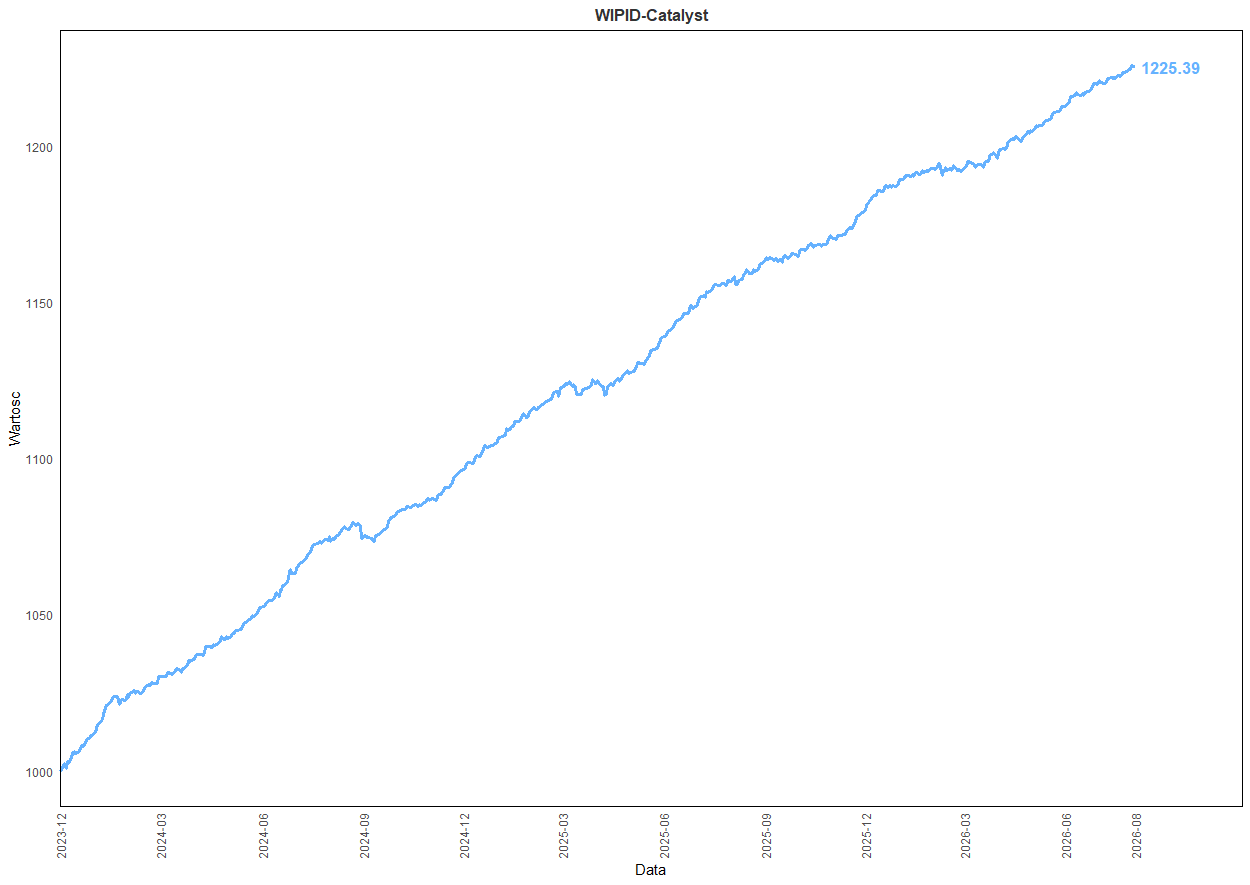
A niższe duration to mniejsza wrażliwość na wahania oczekiwań odnośnie stóp procentowych oraz w konsekwencji mniejsza zmienność notowań (przynajmniej w części związanej ze stopami, bo w "korporatach" może pojawiać się też zmienność związana ze zmieniającym się ryzykiem kredytowym). Pokazany na poniższym wykresie oficjalny indeks obligacji firm z rynku Catalyst cechuje się w ostatnich latach faktycznie relatywnie niską zmiennością mimo wzlotów i upadków na rynku długich papierów skarbowych.
Źródło: GPW Benchmark.
Z tych względów rekordowo niski, ujemny spread względem skarbowych 10-latek traktowałbym tylko jako fragment całego krajobrazu. Bardziej miarodajne wydaje się bowiem porównanie z krótszymi instrumentami skarbowymi. Jak sytuacja wygląda na tej części "linii frontu"? Również tutaj mamy do czynienia z wieloletnimi minimami spreadów (lub okolicami takich minimów), jednak w tych przypadkach są one cały czas dodatnie. Przykładowo, szacowany spread względem 5-letniej skarbówki zmniejszył się na koniec sierpnia do 0,84 pkt. proc. (84 pkt bazowe).
W jaki sposób mogłoby dojść do zatrzymania tej tendencji? Poprzez: (a) zatrzymanie wzrostu/spadek rentowności długu skarbowego, w czym bardzo pomogłaby deeskalacja na Bliskim Wschodzie, (b) wzrost stóp procentowych przekładający się stopniowo na wzrost oprocentowania korporatów, (c) spadek cen korporatów na rynku, (d) większe marże w nowych emisjach.
Reasumując, rentowność obligacji korporacyjnych w konfrontacji ze skarbowymi nie wypada całościowo aż tak blado, jak wynikałoby z (po raz pierwszy w historii) ujemnego spreadu względem długich, 10-letnich skarbówek, ale trudno też byłoby przemilczeć fakt, że spready na całej szerokości naszego porównania zeszły do rekordowo niskich poziomów.
Tomasz Hońdo, CFA, Quercus TFI S.A.