Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
I. Warsh zaskakuje, a może ... wpisuje się w regułę?
Kiedy w zeszłym roku Donald Trump zastanawiał się nad wyborem kandydata na nowego szefa amerykańskiego banku centralnego, nie brakowało na rynku obaw o to, że następca Jerome Powella będzie pod dyktando porywczego prezydenta utrzymywał zbyt niskie stopy procentowe. W tym kontekście można przecierać oczy ze zdumienia, patrząc na podwyżkę stóp niespełna cztery miesiące po objęciu urzędu szefa Fedu przez Kevina Warsha.
Zdziwienie robi się mniejsze, jeśli pod uwagę weźmiemy fakt, że Warsh jest już szóstym kolejnym szefem Fedu od czasów Paula Volckera, którego pierwsza decyzja o zmianie stóp była decyzją o podwyżce. Wygląda na to, że każdy nowy szef amerykańskiego banku centralnego chce podkreślić swoją niezależność polityczną oraz determinację w trosce o tempo inflacji.
II. Pierwsza podwyżka od 3 lat, stopy najwyżej od 10 miesięcy
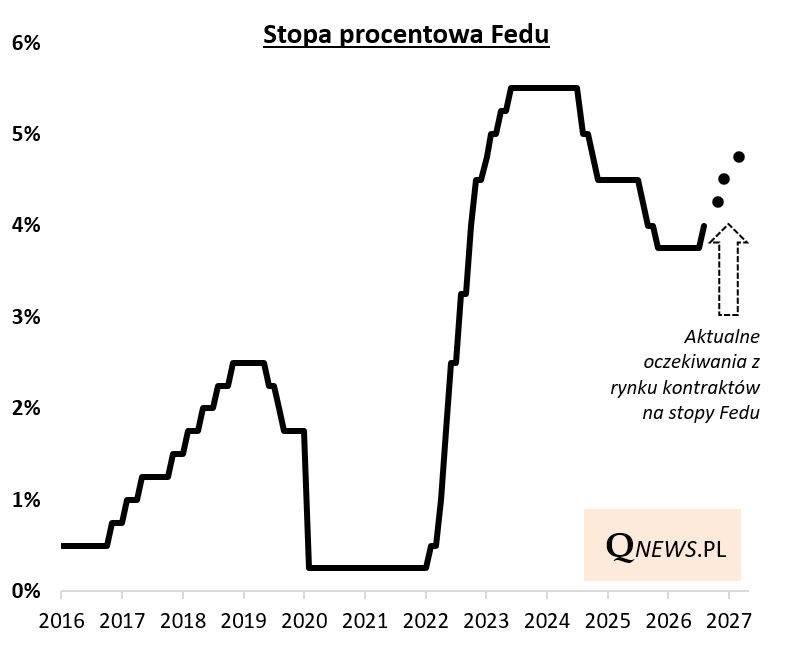
Trwa debata na temat tego, czy pierwsza od ponad trzech lat podwyżka stóp (poprzednia, ostatnia w cyklu, miała miejsce w lipcu 2023) to jedynie delikatne dostosowanie i manifestacja niezależności politycznej Fedu, czy też początek większej serii. Chociaż sam Warsh konsekwentnie odmawia wskazówek na temat dalszych działań banku (tzw. forward guidance) - czemu trudno się dziwić w tak trudnym otoczeniu geopolitycznym - to jednak jego deklaracja o tym, że "inflacja od dłuższego czasu jest zbyt wysoka" to dość jastrzębi sygnał.
Ekonomiści Goldman Sachs spodziewają się jeszcze jednej podwyżki w tym roku, w grudniu (w październiku byłaby niezręczna ze względu na listopadowe wybory do Kongresu). Jeszcze dalej idą oczekiwania rynku kontraktów na stopy, z których notowań wynikają jeszcze co najmniej trzy podwyżki do połowy 2027 - to byłaby już cała seria.
Oczywiście bardzo dużo w tym względzie zależy od rozwoju sytuacji na Bliskim Wschodzie i cen surowców energetycznych.
III. Podwyżki a obligacje
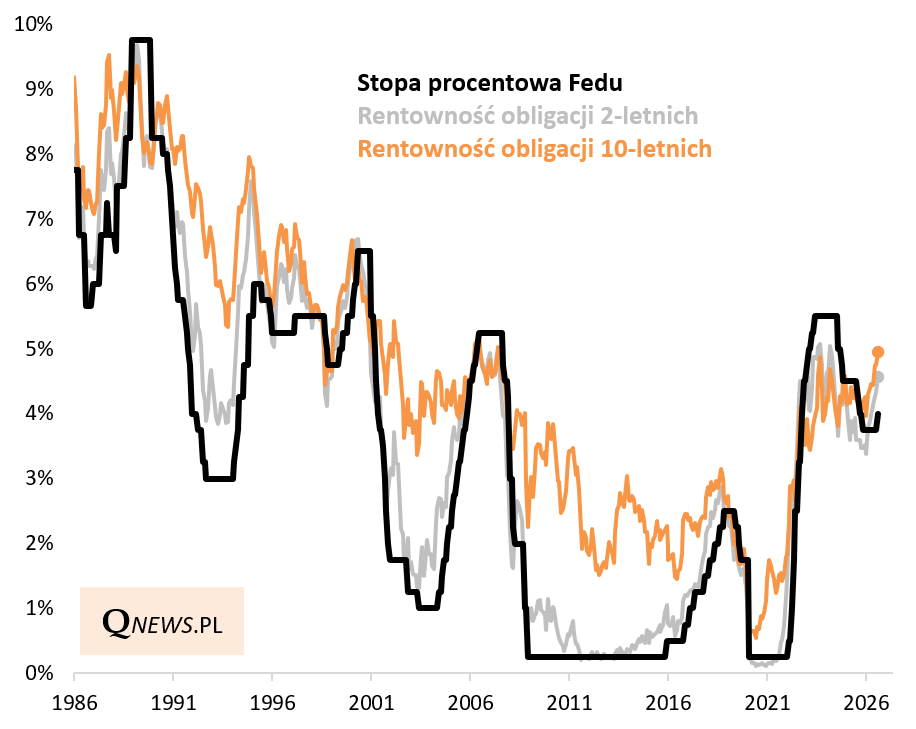
Zakończenie zacieśniania monetarnego po 1-2 podwyżkach stóp byłoby dobrą informacją dla rynku obligacji, bo (a) podwyżki te są już zdyskontowane w notowaniach, (b) po zakończeniu podwyżek rentowności miały historycznie tendencję do obniżania się.
Co innego, gdyby miało się okazać, że mamy do czynienia z początkiem większego cyklu zacieśniania. Taki cykl wywierałby presję na dalszy wzrost rentowności (i spadek cen) obligacji stałoprocentowych, zarówno w USA, jak i zapewne na innych rynkach.
Na plus odnotowałbym, że przestrzeni do zacieśniania jest z natury dużo mniej niż na początku dwóch poprzednich cykli podwyżek, które startowały z ultra niskiego poziomu, bliskiego zeru (III 2022, X 2016). Teraz, po zaledwie jednej podwyżce, poziom stóp to już dość wysokie 4 procent.
IV. Podwyżki a akcje
Zachowanie S&P 500 przed i po rozpoczęciu podwyżek stóp w USA
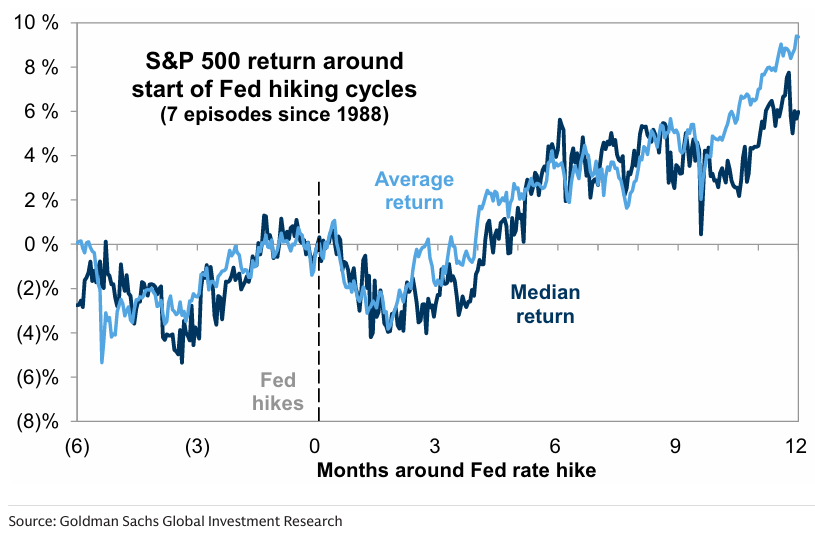
Bezpośrednia reakcja rynków akcji na pierwszą podwyżkę stóp w USA jest w chwili pisania tego komentarza dość pozytywna, co dobrze wpisuje się w uśrednione historyczne zachowanie S&P 500. Dominuje odczucie ulgi na zasadzie "Fed zamanifestował determinację w walce z inflacją, co będzie dobre na dłuższą metę". Ten sam wykres pokazuje jednak, że po początkowej optymistycznej reakcji potem pierwsze 2-3 miesiące po podwyżce stóp były historycznie problematyczne dla giełd. W tym czasie S&P 500 tracił średnio 4 procent. Obecnie dość ciekawie komponuje się to z sezonowością giełdową oraz niepewnością przed listopadowymi wyborami w USA.
Na szczęście ten lokalny dołek mógł być wykorzystany do zakupów, bo potem rynek akcji odżywał i w efekcie po 12 miesiącach od rozpoczęcia podwyżek był wyraźnie wyżej.
Z drugiej strony rozpoczęcie podwyżek uruchamia swoiste odliczanie - im wyżej znajdzie się stopa Fedu, tym bliżej będziemy punktu, w którym drożejący pieniądz zacznie wywierać negatywny wpływ na gospodarkę i rynki akcji.
Reasumując, rozpoczęcie podwyżek stóp przez Fed to niewątpliwie wydarzenie, wobec którego trudno przejść obojętnie. Jeśli skończy się na dwóch podwyżkach, zarówno dla obligacji, jak i akcji nie będzie to szczególnie negatywny impuls (nawet wręcz przeciwnie). Gorzej, gdyby miało dojść do całego cyklu zacieśniania, ale na tym etapie trudno o tym przesądzać - zbyt wiele zależy od sytuacji na Bliskim Wschodzie.
Tomasz Hońdo, CFA, Quercus TFI S.A.