Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
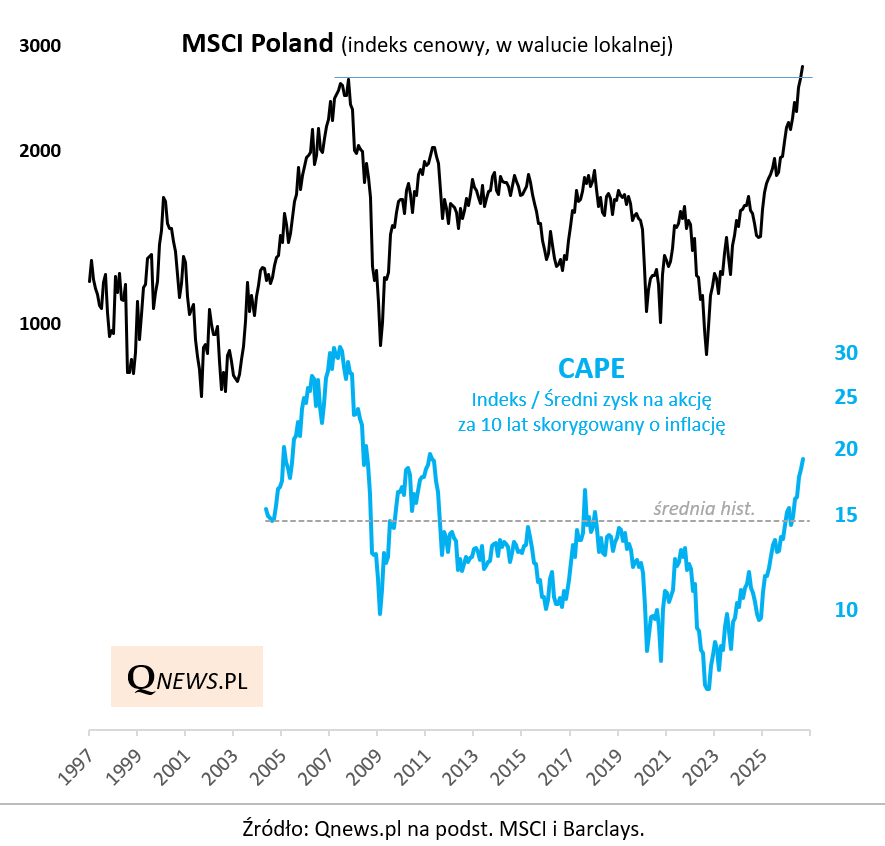
Jeśli popatrzymy na krajowy rynek akcji przez pryzmat rozpoznawalnego globalnie indeksu MSCI Poland, to okaże się, że (w walucie lokalnej i w wersji cenowej) po sierpniowym ataku na rekord z 2007 roku wspina się on wreszcie na rekordowe pułapy.
Tempo, w jakim benchmark ten przeskoczył z niemal dwudekadowego minimum z jesieni 2022 na szczyt wszech czasów, jest doprawdy imponujące. Z jednej strony mamy do czynienia z jednym z najsilniejszych trendów wzrostowych w historii GPW, a z drugiej poniższy wykres przypomina też o wysokiej historycznej zmienności oraz zmianach kierunku o przysłowiowe 180 stopni.
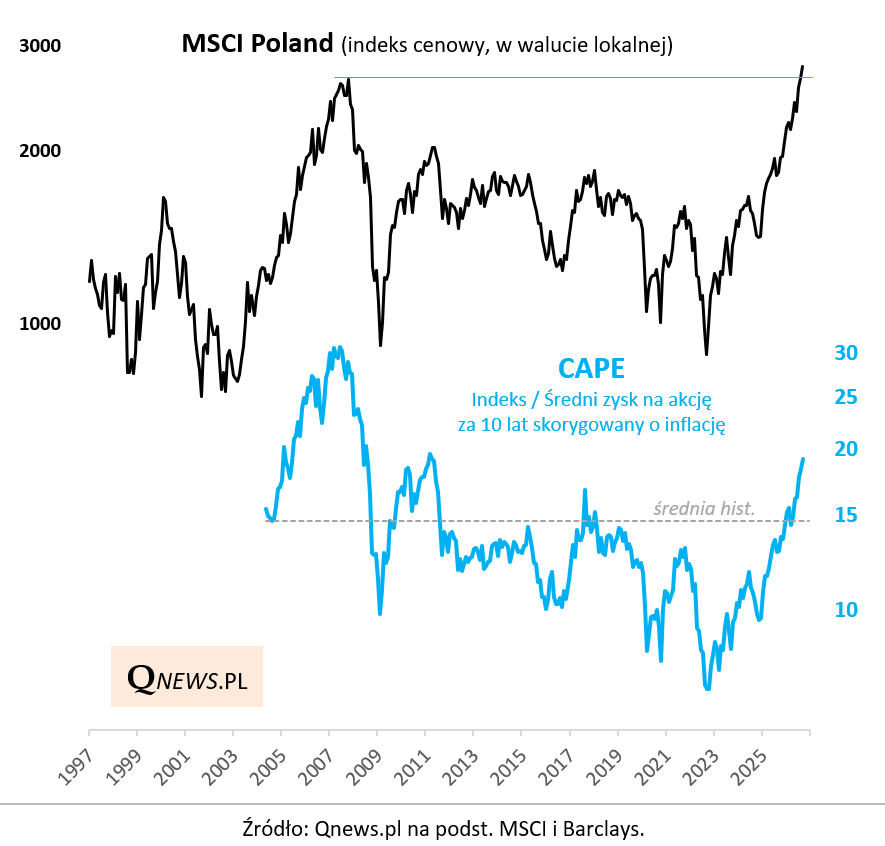
Indeks MSCI Poland to rozpoznawalny globalnie odpowiednik naszego WIG20, ale o jeszcze węższym składzie (obecnie 16 spółek) i jeszcze większej koncentracji (obecnie 2 spółki - PKN Orlen i PKO BP - mają w nim łącznie prawie 36% udziału).
Czy dojście MSCI Poland na tak wysoki pułap to ostrzeżenie, że krajowe akcje osiągają właśnie szczyty swoich możliwości w obecnym cyklu giełdowym? Być może obraz sytuacji nie jest aż tak alarmujący, jeśli analizę uzupełnimy o poziom wycen akcji. Skoro już o MSCI Poland mowa, warto przypomnieć, że to właśnie dla tego indeksu firma Barclays we współpracy z noblistą, prof. Robertem Shillerem oblicza tzw. CAPE (Cyclically Adjusted P/E). Ta wersja wskaźnika cena/zysk (zwana też popularnie P/E Shillera) oparta jest na 10-letniej średniej z zysku na akcję, skorygowanego o inflację.
Dzięki temu, że CAPE swą wspinaczkę przed czterema laty rozpoczął z rekordowo niskiego poziomu, nie dotarł jeszcze skrajnie wysoko. Z jednej strony jest już najwyżej od 15 lat, przewyższając wszystkie cykliczne górki, które miały miejsce od tego czasu, oraz wspinając się 25 procent powyżej historycznej średniej, ale z drugiej od rekordu z 2007 roku (30,6) dzielił go na koniec sierpnia (gdy dotarł do 18,2) dystans prawie 70 procent (!).
Zbliżanie się CAPE do granicy 20 z jednej strony nie musi o niczym przesądzać na krótką metę (może rynek wzorem 2007 roku wejdzie w etap bańki?), choć powinno mieć już dość negatywne konsekwencje w dłuższym horyzoncie inwestycyjnym. Poniższe wykresy pokazują, że CAPE zbliżający się do 20 był związany niemal zawsze z ujemnymi zmianami MSCI Poland w horyzoncie kolejnych 10 lat oraz ujemnymi lub ledwie dodatnimi zmianami w horyzoncie 5 lat.
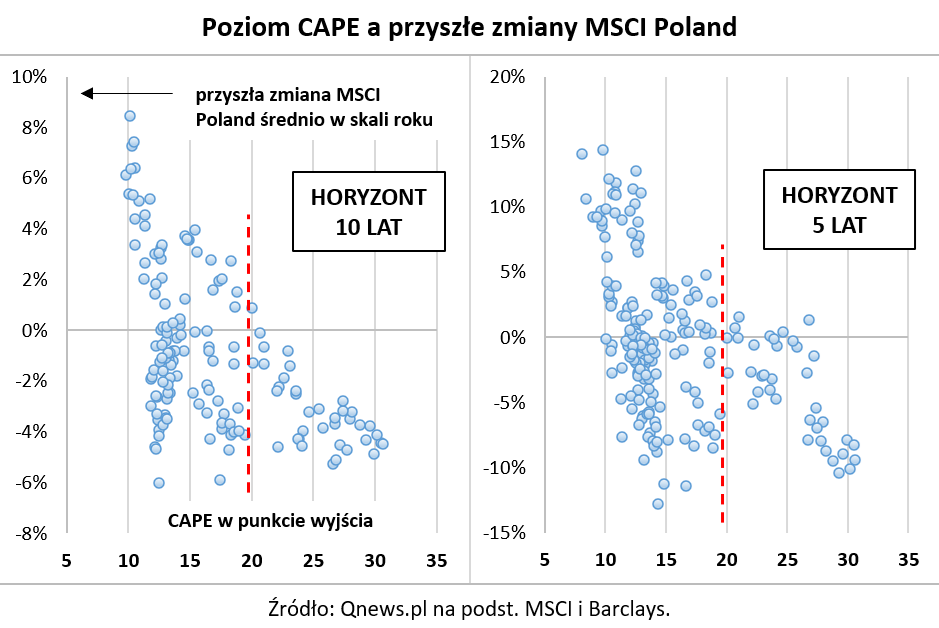
Reasumując, ciesząc się z tak długo wyczekiwanego rekordu MSCI Poland warto też brać pod uwagę, że dynamiczna wspinaczka pociąga za sobą też przesuwanie się w górę wskaźników wyceny (CAPE), co będzie miało prawdopodobnie długoterminowe skutki dla przyszłych stóp zwrotu.
Tomasz Hońdo, CFA, Quercus TFI S.A.