Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
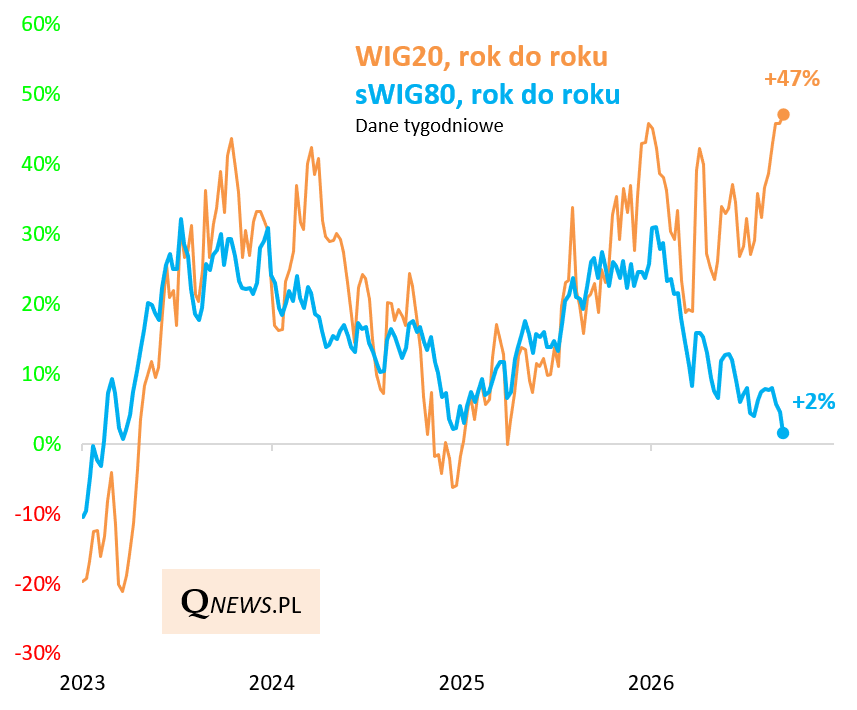
W trakcie zwyczajowego przeglądu danych tygodniowych dotyczącego polskiego rynku akcji w oczy rzucił mi się niezwykle rzadko spotykany "rozstrzał" między zachowaniem indeksów dużych i małych spółek:
roczna (52-tygodniowa) zwyżka WIG20 sięgnęła 47 procent - po raz pierwszy od października 2017;
analogiczna roczna zmiana sWIG80 ... obniżyła się poniżej +2 procent - niewiele więc zabrakło, by zmiana indeksu "maluchów" stała się zupełnie płaska rok do roku.
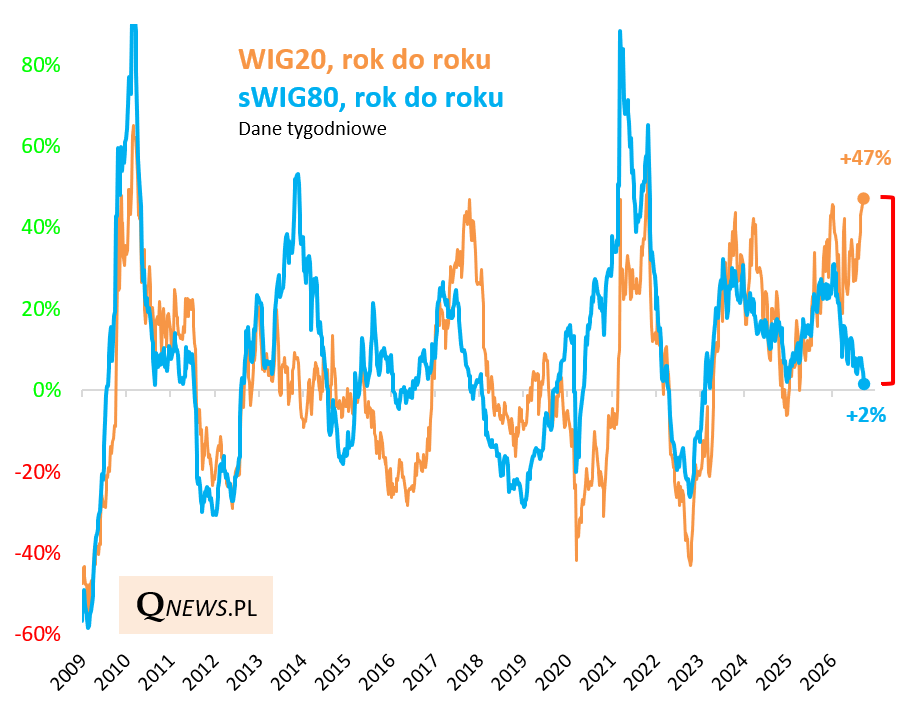
Różnica zmian obu indeksów to już prawie 50 pkt. procentowych - można zatem mówić o prawdziwej przepaści w zachowaniu tych benchmarków.
Czy z czymś takim mieliśmy już do czynienia w przeszłości? Tak, we wspomnianym już październiku 2017 - statystyki wyglądały wtedy zadziwiająco podobnie. Zbliżającej się do 50 proc. zwyżce WIG20 towarzyszyła również opadająca ku zeru zmiana sWIG80. Co działo się później? Niestety takie rozwarstwienie nie zapowiadało nic dobrego ani dla indeksu dużych, ani też małych spółek - rok później ich 52-tygodniowe zmiany były, jak się miało okazać, na głębokich minusach.
Powtórka tamtego scenariusza jest oczywiście możliwa, choć nie upierałbym się, że jest to "jedynie słuszny" wariant. Abstrahując już od porównań historycznych, pod zaległościami indeksu małych spółek mogą kryć się przecież też pozytywne rokowania na przyszłość. Taką iskierkę nadziei daje poniższe porównanie między osiągnięciami indeksów na gruncie rynkowym oraz finansowym.
Z jednej strony WIG20 radzi sobie ostatnio tak dobrze, bo na plusie jest zdecydowana większość jego komponentów - ok. 80 procent spółek z jego składu odnotowało zwyżkę kursu rok do roku. W parze z tym idzie dość szeroka poprawa wyników - podsumowanie dostępnych już raportów finansowych za I półrocze pokazuje, że odsetek firm z lepszymi rezultatami niewiele ustępuje odsetkowi firm ze zwyżką notowań.
A sWIG80? Ustępuje obecnie indeksowi dużych firm pod względem szerokości poprawy wyników finansowych - odnotowało ją 61 procent spółek (przy czym to dane cząstkowe, bo publikacja pokaźnej części raportów dopiero przed nami). Jednak odsetek spółek z poprawą notowań jest jeszcze niższy - wynosi 49 procent. To by sugerowało, że rynkowy werdykt dla indeksu małych firm jest zdecydowanie bardziej surowy niż wynikałoby ze zmian wyników finansowych.
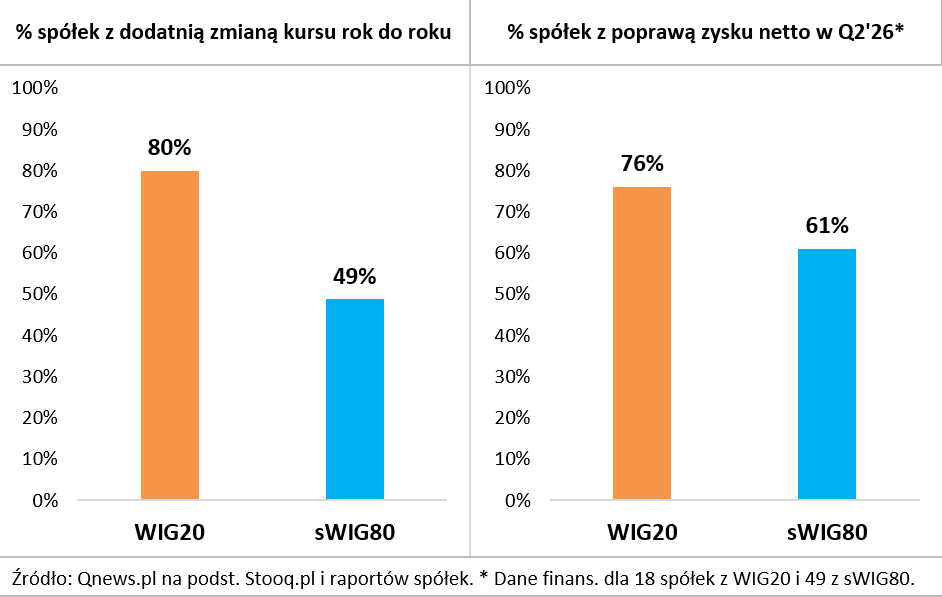
Reasumując, tak silny rozjazd osiągnięć indeksów dużych i małych spółek na GPW to nie jest zjawisko normalne. Nie jestem pewien, czy ten nietypowy fenomen jest tak negatywnym sygnałem, jak poprzednio, na jesieni 2017. Widać też przecież argumenty za tym, że rynek zbyt surowo ocenia małe firmy.
Tomasz Hońdo, CFA, Quercus TFI S.A.