Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
W najnowszych danych IZFiA na temat przepływów kapitału na krajowym rynku funduszy inwestycyjnych w oczy rzuciły mi się dwie najważniejsze kwestie.
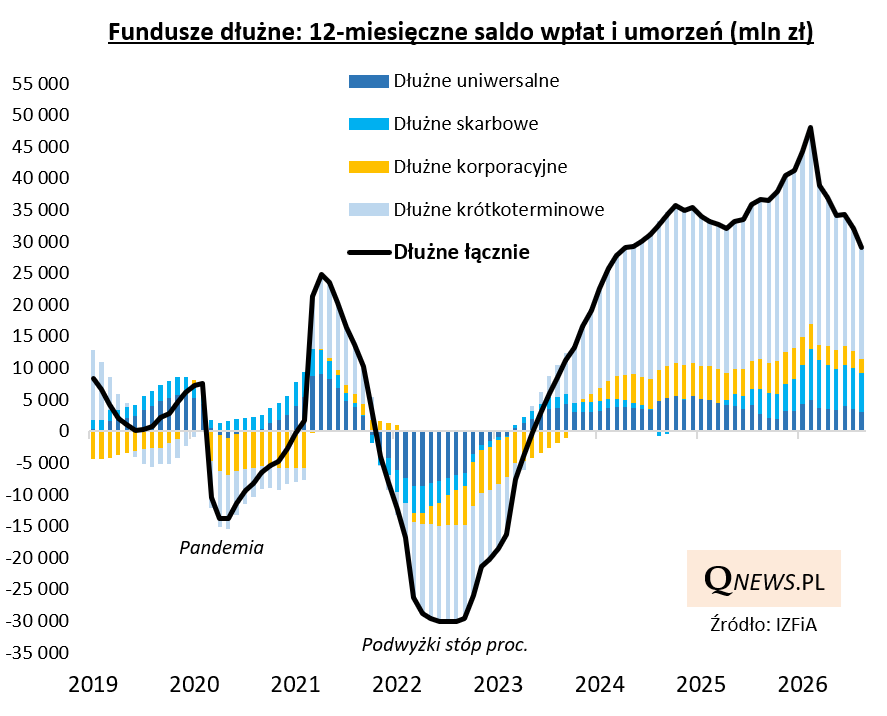
Po pierwsze widać zadyszkę na rynku funduszy dłużnych. Owszem, kapitał nadal płynie do tej grupy funduszy, ale w tempie wyraźnie słabszym niż przed wybuchem wojny w Iranie, która doprowadziła do wzrostu oczekiwań na podwyżki stóp procentowych na świecie, przekładając się na podwyższoną zmienność notowań obligacji rynkowych. Spowolnienie znajduje odzwierciedlenie w konsekwentnym obniżaniu się 12-miesięcznego salda wpłat i umorzeń. W szczycie, tuż przed atakiem USA na Iran, 12-miesięczne saldo sięgnęło rekordowego poziomu 48 mld zł. Po sierpniu obniżyło się do 29 mld zł.
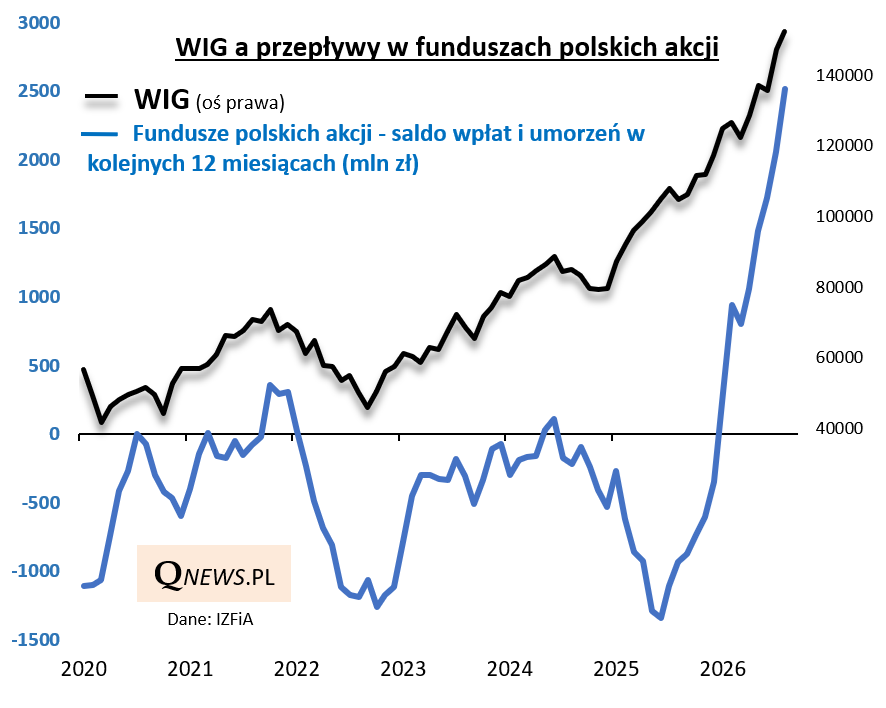
Już dawno nie było jednocześnie tak, że przy spowalniających napływach do funduszy dłużnych obserwujemy kontynuację silnych napływów kapitału do funduszy akcji. Poprzednie lata przyzwyczaić mogły raczej do tego, że ta druga kategoria pozostawała zupełnie w cieniu rynku obligacji. Teraz wygląda to już zupełnie inaczej. 12-miesięczne saldo wpłat i umorzeń do funduszy polskich akcji przekroczyło po sierpniu pułap 2,5 miliarda złotych (w przypadku funduszy akcji zarówno polskich, jak i zagranicznych to z kolei ponad 5,7 mld zł). To wartość niewidziana od lat (a może nawet od prawie dwóch dekad), zdecydowanie przerastająca szczyty cyklu napływów z poprzednich lat (2024, 2021).
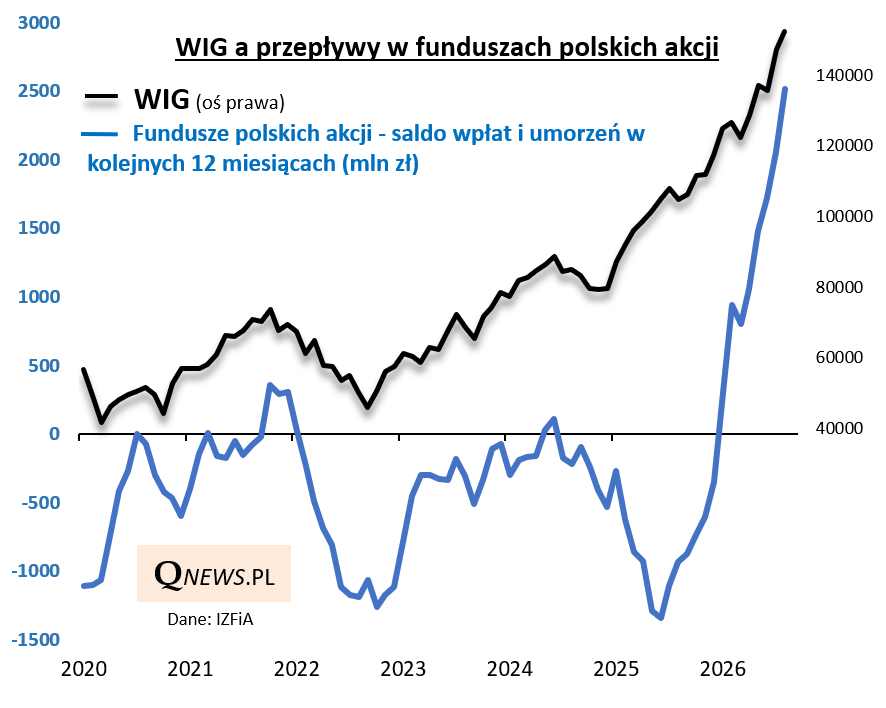
Reasumując, najnowsze dane z rynku funduszy pokazują: (a) spowolnienie napływów do podmiotów dłużnych na skutek zawirowań na rynkach obligacji, (b) dalsze rozgrzewanie się cyklu napływów do funduszy akcji.
Tomasz Hońdo, CFA, Quercus TFI S.A.