Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
Spadając w czwartek o 4,36 proc., amerykański indeks S&P 500 odnotował dzienną przecenę najgłębszą od czasu ogłoszenia tzw. ceł Trumpa na początku kwietnia 2025 roku. Postarajmy się ocenić, jak wygląda krajobraz techniczny na Wall Street po tym nagłym tąpnięciu.
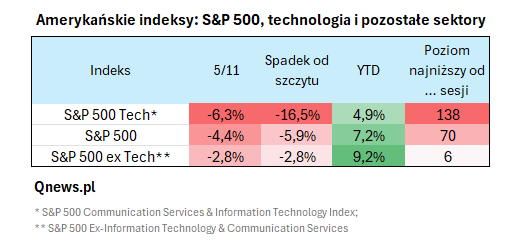
Po pierwsze warto zwrócić uwagę, że turbulencje na amerykańskiej giełdzie to przede wszystkim "dzieło" sektorów technologicznych, które jeszcze do niedawna były przecież główną siłą napędową. Oczywiście w grę wchodzi tu "przetrawianie" przez inwestorów skutków zmian politycznego krajobrazu (więcej regulacji wobec AI na horyzoncie?), ale zwróciłbym uwagę, że relatywne osłabienie tych sektorów było widoczne już też wcześniej.
Podczas gdy indeks sektorów technologicznych znalazł się już prawie 17 proc. poniżej tegorocznego szczytu i zarazem najniżej od 138 sesji (czyli od ponad pół roku), to indeks obejmujący wszystkie pozostałe sektory jest raptem niecałe 3 proc. poniżej ustanowionego dzień wcześniej rekordu. Innymi słowy, szeroki rynek w USA nie przeżywa wcale jakiś szczególnie dużych turbulencji, co traktowałbym jako pozytywną informację.
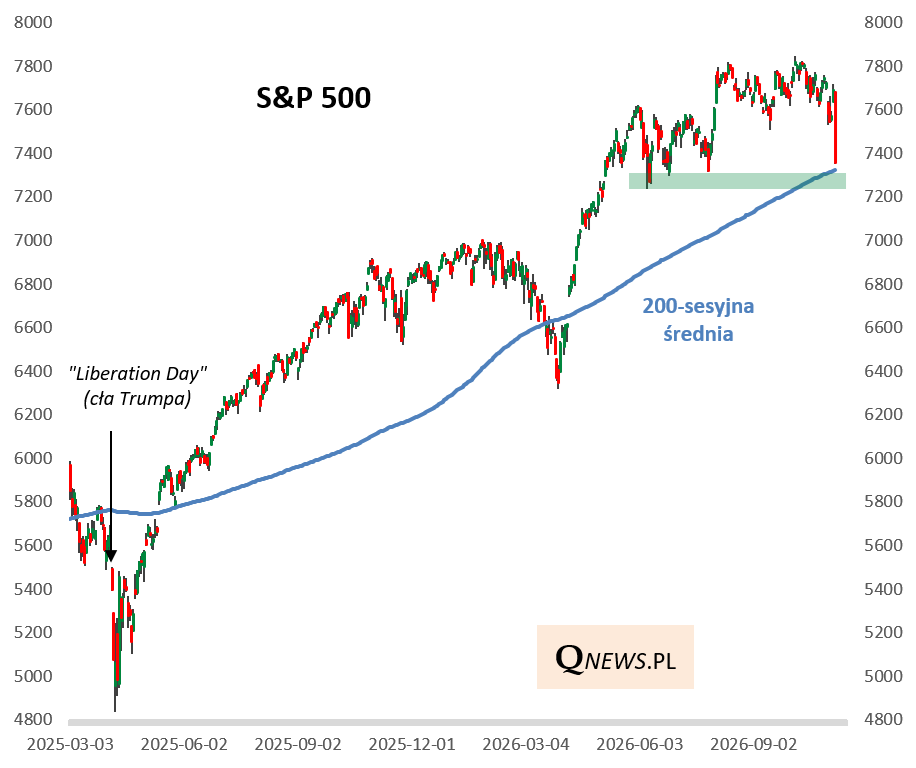
Powróćmy do S&P 500. Na plus, przynajmniej na krótką metę, odnotowałbym, że główny amerykański benchmark znalazł się już nieopodal technicznej strefy wsparcia, na którą składa się (a) 200-sesyjna średnia krocząca, (b) lokalne dołki z czerwca-lipca. Zakładałbym, że w tym rejonie powinno dojść do próby obrony, a od stylu tej obrony może zależeć rozwój wydarzeń w średnim terminie.
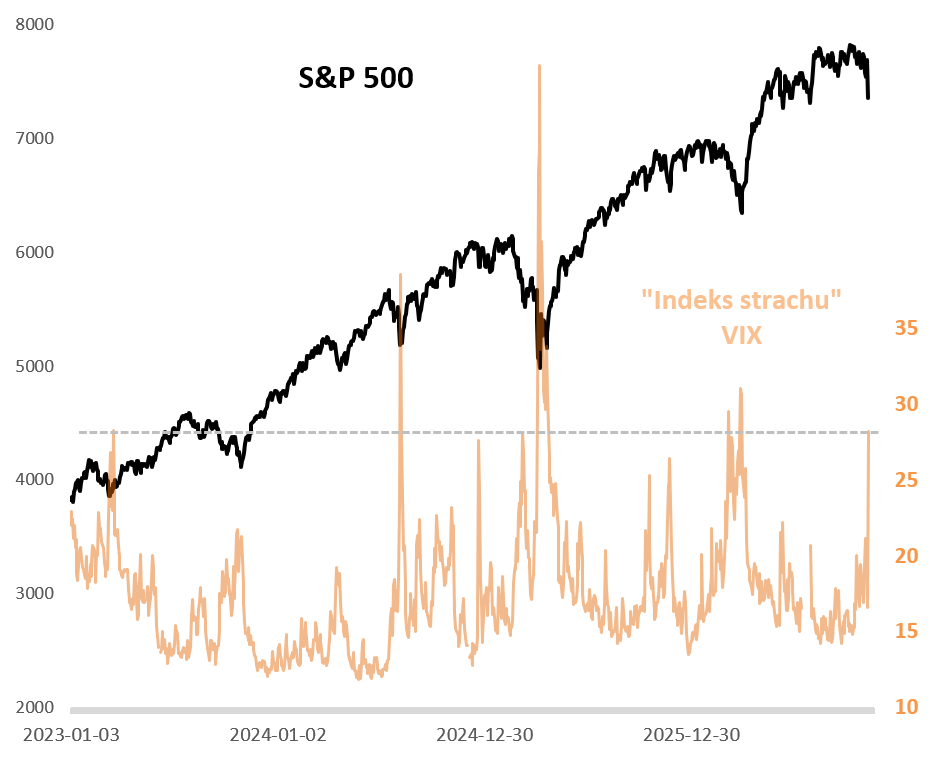
Na plus, z kontrariańskiego punktu widzenia, odnotowałbym też wyraźny skok "indeksu strachu", czyli VIX-a (wskaźnika tzw. implikowanej zmienności). Poziom najwyższy od marca (ok. 28 pkt.) sugerować może, że nastroje rynkowe w pewnym stopniu zostały już "zresetowane". Oczywiście z tego pułapu ciągle daleko np. do wartości, jakie VIX osiągnął we wspomnianym kwietniu 2025, ale też wydaje się, że obecnie nie mamy do czynienia z podobnymi negatywnymi wydarzeniami z fundamentalnego punktu widzenia (ogłoszenie drakońskich ceł wywołało obawy przed recesją, potem złagodzone częściowym wycofaniem się prezydenta Trumpa z początkowych pomysłów).
Na tę chwilę nie jestem jeszcze w stanie ocenić, co po powyborczym tąpnięciu dzieje się z alternatywnymi wskaźnikami "sentymentu" rynkowego - na to przyjdzie czas w kolejnych dniach (w poprzednich miesiącach pisałem np. o "ekstremalnie byczych" wartościach barometru BofA Bull Bear Indicator - zobaczymy niebawem jak nisko zdążył zejść po ostatnich wydarzeniach).
Reasumując, to co wcześniej bardzo pomagało S&P 500, czyli dominacja spółek technologicznych, ostatnio okazuje się dla odmiany ciężarem. Pewne nadzieje można jednak zapewne wiązać z technicznymi poziomami wsparcia, do których dotarł amerykański benchmark po czwartkowym tąpnięciu. Pocieszające jest to, że sektory poza technologią radzą sobie ostatnio relatywnie nieźle.
Tomasz Hońdo, CFA, Quercus TFI S.A.