Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
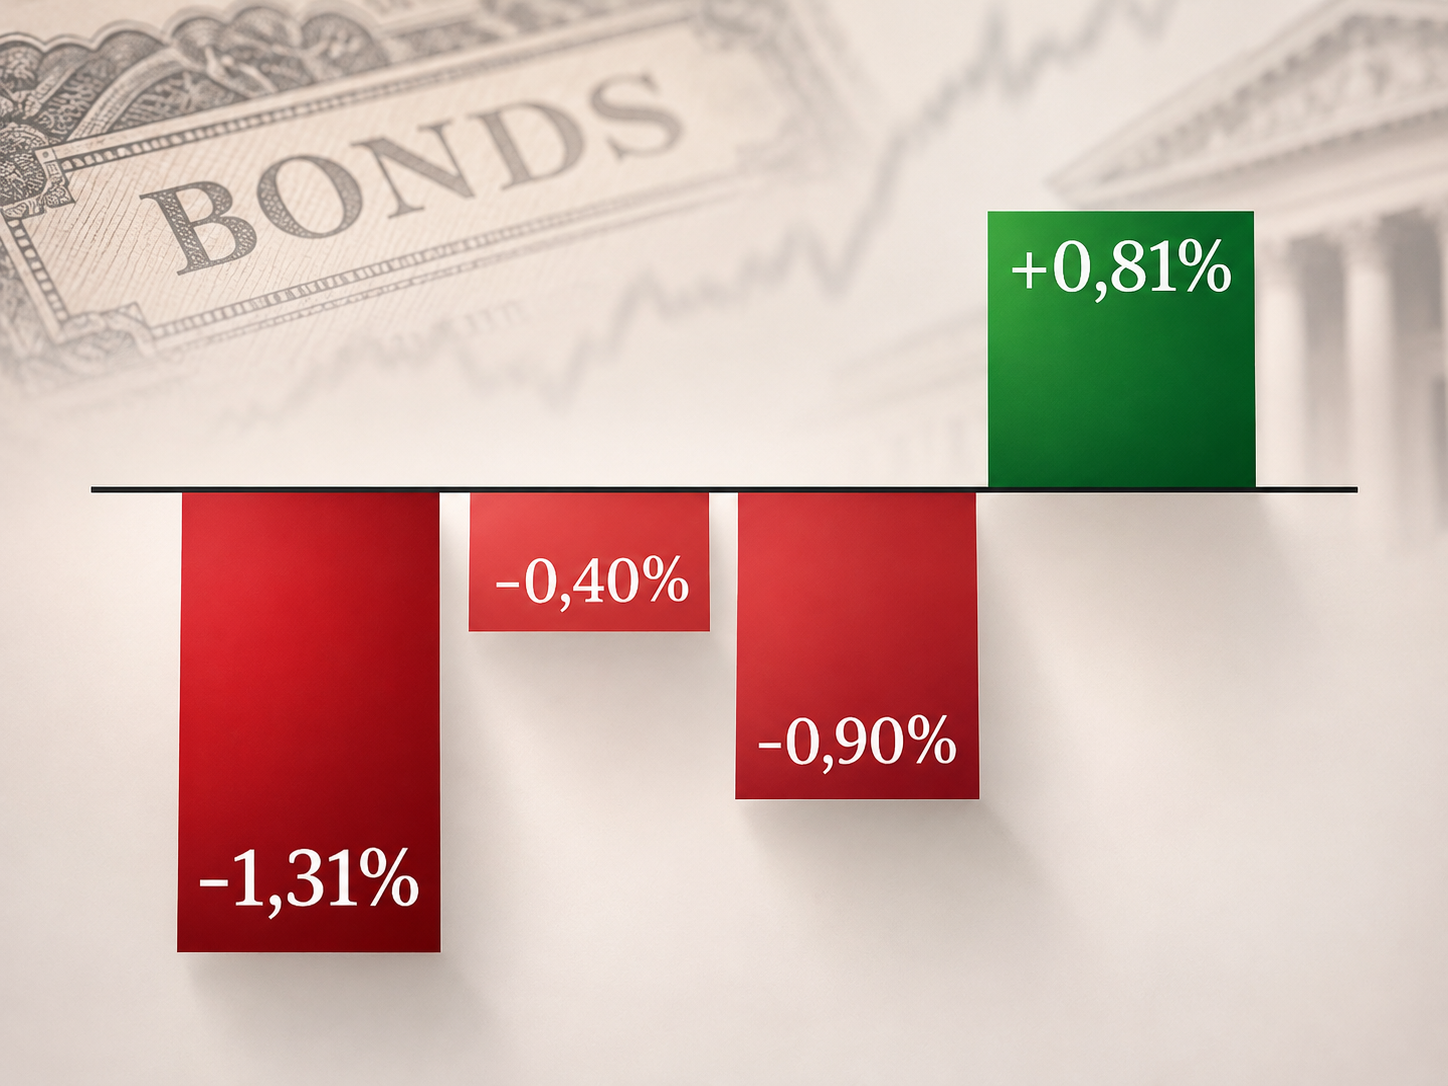
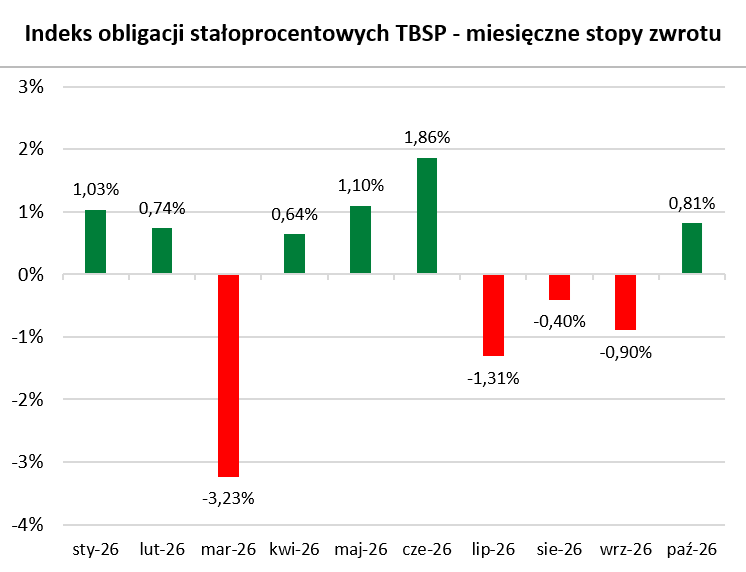
Październik dla koszyka obligacji stałoprocentowych TBSP był miesiącem najlepszym od czerwca, przynosząc 0,81-procentową stopę zwrotu. To spora odmiana po trzech z rzędu słabych miesiącach, w których ta ważna klasa krajowych obligacji była pod kreską na skutek m.in. wojny w Iranie.
Na początku listopada jesienny pozytywny trend w notowaniach obligacji został wzmocniony przez nadzieje na szybki koniec wojny, związane z wyborczą wygraną Demokratów w USA. Rentowność polskich papierów 10-letnich na rynku wtórnym zareagowała wyraźnym spadkiem. W chwili pisania tego komentarza jest ona o krok od spadku poniżej 6,10 proc., czyli poziomu najniższego od końcówki sierpnia. Dla porównania, jeszcze niedawno rentowność testowała techniczny opór w okolicy 6,50 proc.
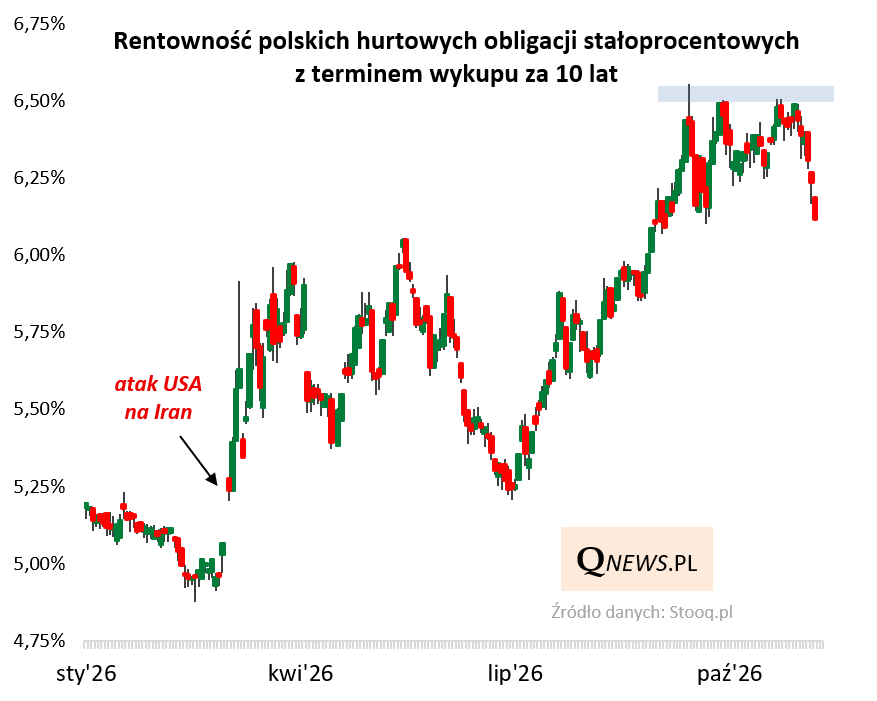
Gdyby wojna miała naprawdę się szybko skończyć, z pozytywnymi implikacjami dla cen surowców, to przestrzeń do normalizacji rentowności cały czas wydaje się spora - przecież tuż przed atakiem USA na Iran obligacje 10-letnie notowane były poniżej 5 procent.
Skoro już mowa o stanie sprzed wybuchu wojny w Iranie, warto wspomnieć, że już w październiku sprzedaż hurtowych obligacji skarbowych na przetargach niemal osiągnęła rekordowy poziom odnotowany w styczniu br., sięgając 41,4 mld zł. Choć z jednej strony tak duża emisja instrumentów skarbowych jest odzwierciedleniem rosnących wskaźników zadłużenia (o czym niedawno pisałem), to jednak przecież nie byłoby takich wyników sprzedaży bez powrotu większego popytu - a to już lepsza wiadomość, mogąca świadczyć o poprawie nastrojów inwestorów.
Czynnikiem ryzyka, szczególnie dla obligacji stałoprocentowych, pozostają natomiast ewentualne podwyżki stóp procentowych (nie byłaby to z kolei zła informacja dla obligacji o zmiennym oprocentowaniu, wręcz przeciwnie - kupony poszyłyby po jakimś czasie w górę).
Na październikowym posiedzeniu Rada Polityki Pieniężnej wstrzymała się z decyzjami, ale:
w otoczeniu globalnym (i regionalnym) pojawiają się kolejne podwyżki stóp - ostatni tydzień przyniósł zacieśnienie polityki monetarnej w Kanadzie, Australii i Szwecji, dziś (czwartek) spodziewana jest podwyżka w Czechach; w grudniu stopy mogą pójść znów w górę w strefie euro, ważyć się będą losy kolejnej podwyżki w USA;
znacząca rewizja prognoz inflacji na 2027 rok (z 2,7 do 4,2 proc. - wyraźnie powyżej celu inflacyjnego) w najnowszej projekcji inflacji NBP może być sygnałem nadchodzącego zaostrzenia monetarnego również w Polsce; takie są oczekiwania ekonomistów np. Citi, Pekao czy mBanku.
Przykładowo Bank Pekao oczekuje wzrostu stopy referencyjnej NBP w I półroczu 2027 z obecnych 3,75 do 4,50 proc., co oznaczałoby podwyżki łącznie o 75 pkt. bazowych.
Dobra (z punktu widzenia obligacji stałoprocentowych, czy też o wysokim duration, czyli wrażliwości cen na zmiany stóp) wiadomość jest taka, że (a) cykl podwyżek ma być stonowany w porównaniu z agresywnym (i destruktywnym dla tej klasy obligacji) zaostrzaniem znanym z lat 2021-22, (b) rentowności są cały czas wyraźnie wyższe nie tylko względem obecnego poziomu stopy NBP, ale nawet względem wspomnianych prognoz na 2027. To daje pewien margines bezpieczeństwa.
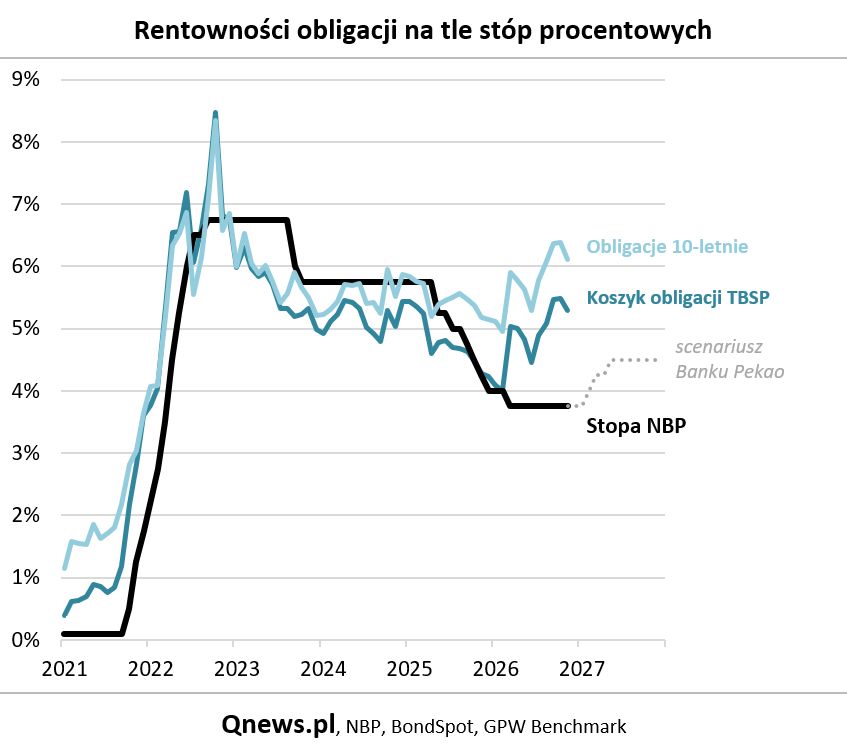
Reasumując, po październikowej, pierwszej od czterech miesięcy dodatniej stopie zwrotu z koszyka obligacji stałoprocentowych (o wysokim duration), początek listopada wzmacnia próbę zmiany niekorzystnego trendu w tym segmencie rynku długu. Owszem, czynnikiem ryzyka cały czas pozostaje perspektywa podwyżek stóp procentowych w 2027, ale (a) oczekiwania na podwyżki musiałyby ulec rewizji w dół w przypadku rychłego zakończenia wojny w Iranie, (b) rentowności obligacji mają ciągle pewien zapas względem oczekiwanych podwyżek stóp.
Tomasz Hońdo, CFA, Quercus TFI S.A.