Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
Patrząc na przegraną Republikanów w wyborach midterm do Kongresu i przejęcie kontroli nad parlamentem przez opozycyjnych wobec prezydenta D. Trumpa Demokratów, nie mogę powstrzymać się przed snuciem historycznych analogii. A taką najbardziej nasuwającą się na myśl analogią jest moim zdaniem ta sprzed dokładnie dwóch dekad, czyli z 2006 roku. Dokładnie tak jak obecnie, również wtedy, na jesieni 2006 Republikanie stracili kontrolę nad Kongresem na skutek rosnącego niezadowolenia społecznego ze sposobu sprawowania urzędu przez wybranego dwa lata wcześniej prezydenta z tego obozu.
W obecnej kampanii wyborczej wiele mówiło się na temat wysokich cen paliw i ogólnie kosztów życia na skutek wojny w Iranie i wprowadzonych rok wcześniej wysokich ceł. Tutaj też można się dopatrzyć pewnych analogii, bo w kampanii 2006 roku narzekano na przedłużającą się wojnę w Iraku (rozpoczętą jeszcze w pierwszej kadencji Republikanina G.W. Busha).
Co ciekawe, w żadnym z obu przypadków klęska obozu rządzącego nie była związana z recesją. Tempo wzrostu amerykańskiego PKB w obu przypadkach jest zaskakująco zbliżone, bezrobocie pozostaje relatywnie niskie. Krytyka skoncentrowała się raczej wokół tematu inflacji i kosztów życia, a także aspektów czysto politycznych.
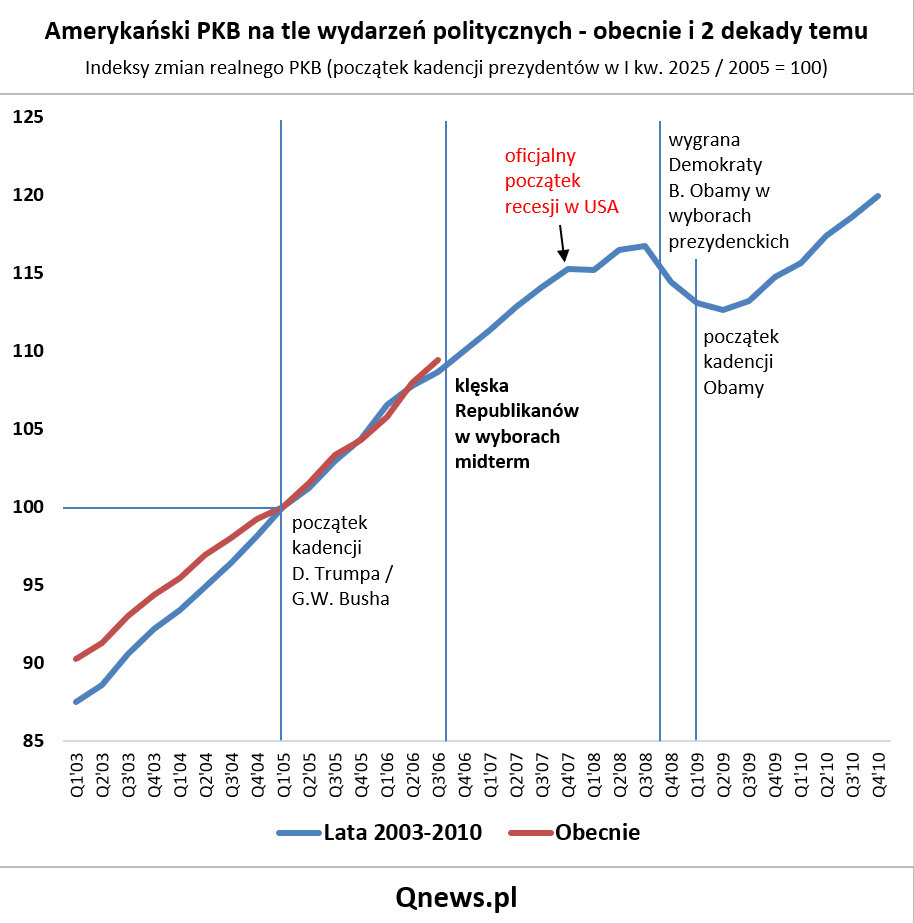
Gdyby traktować wydarzenia sprzed dwóch dekad jako prognostyk, to należałoby założyć, że prawdopodobny konflikt między republikańskim prezydentem i demokratycznym Kongresem przynajmniej początkowo nie będzie jakoś radykalnie rzutował na dotychczasowe tempo wzrostu PKB za oceanem. W omawianej analogii udało się podtrzymać koniunkturę jeszcze przed mniej więcej rok (2007). Dopiero potem zaczęła się stopniowo rozkręcać recesja, związana z pogarszającą się sytuacją rynku mieszkaniowego i kryzysem pożyczek hipotecznych, która na jesieni 2008 przerodziła się w kryzys finansowy i w listopadzie doprowadziła do wygranej Demokraty B. Obamy w wyborach prezydenckich.
W przełożeniu na sytuację na rynkach ta prosta analogia oznaczałaby (a) podtrzymanie (bardzo) korzystnej koniunktury na giełdach gdzieś do połowy/jesieni 2027, (b) potem stopniowy zwrot.
Rzecz jasna, w tej nasuwającej się na myśl analogii jest też jednak sporo różnic, które mogą mieć wpływ na przyszły bieg wydarzeń. Nie zakładałbym prostej powtórki kryzysu na rynku mieszkaniowym sprzed dwóch dekad, choć wysokie oprocentowanie kredytów hipotecznych (w ślad za rentownościami obligacji) może wywierać tu jakiś negatywny wpływ. Różnica polega też na tym, że obecnie zarówno szanse, jak i zagrożenia związane są z szybkim rozwojem AI.
Podobnie jak przed dwiema dekadami przejęcie kontroli nad Kongresem przez opozycję może mieć zarówno pozytywne aspekty (ograniczenie zapędów politycznych prezydenta Trumpa), jak i negatywne (możliwe konflikty wokół budżetu i finansów), niekoniecznie wpływając jednak zasadniczo, przynajmniej od razu, na tempo wzrostu PKB. Ważniejsze będą dalszy losy gigantycznych nakładów na AI oraz działania Fedu.
Tomasz Hońdo, CFA, Quercus TFI S.A.