Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
Co prawda kilkukrotnie zwracałem już uwagę na coraz większe zaległości indeksu małych spółek sWIG80 względem triumfującego w obecnym cyklu, gromadzącego duże firmy WIG20, ale do sprawy warto powrócić, bo październik przyniósł nowe akcenty w ramach tej tendencji.
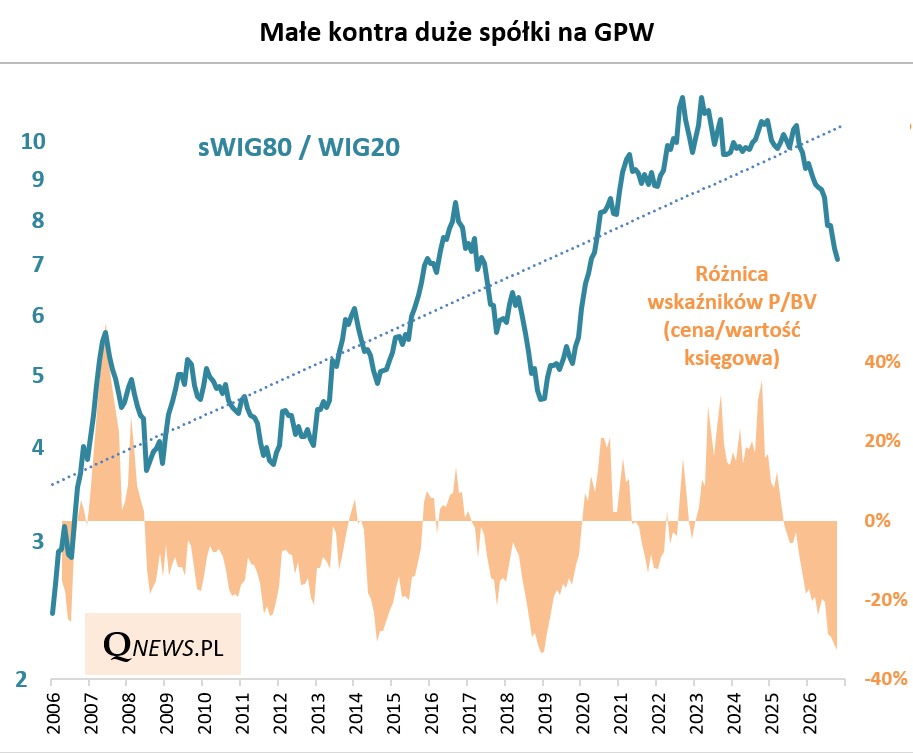
Tzw. współczynnik siły relatywnej małych spółek (czyli po prostu stosunek wartości sWIG80 i WIG20) znalazł się w październiku najniżej od ... marca 2020, czyli od wybuchu pandemii.
Mamy do czynienia jednym z najdłuższych (jeśli nawet nie najdłuższym - to zależy trochę od sposobu liczenia) okresów relatywnego słabnięcia małych firm na GPW. Szczyt omawianego współczynnika został bowiem ustanowiony jeszcze we wrześniu 2022 (czyli notabene w dołku ostatniej bessy na GPW), a więc ponad cztery lata temu, choć okres największego osłabienia datować można raczej na ostatnie kilkanaście miesięcy.
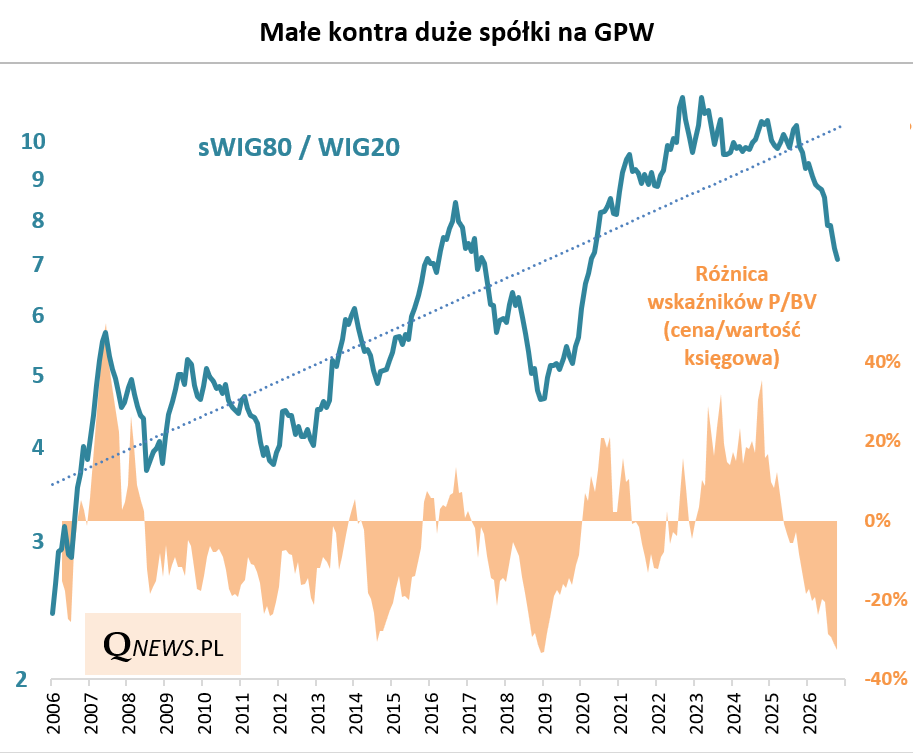
O tym, że być może owa tendencja jest już na bardzo zaawansowanym etapie, świadczy zresztą nie tylko czas trwania, ale też choćby to, że współczynnik mocno oderwał się w dół od długoterminowej, rosnącej linii trendu (która pokazuje, że na przestrzeni wielu lat to akcje małych firm były lepszą inwestycją).
Mocnym argumentem jest też to, co dzieje się z wycenami małych spółek na tle dużych. Po październiku wskaźnik ceny do wartości księgowej (P/BV) liczony dla sWIG80 znalazł się już 33 procent niżej niż w przypadku WIG20. To dyskonto wycenowe osiąga więc już jeden z najgłębszych punktów w historii. Już tylko przysłowiowej "kropki nad i" brakuje, by różnica ta wyrównała rekord z grudnia 2018, gdy punkt kulminacyjny osiągnął poprzedni długotrwały epizod słabości "maluchów".
Pewną kwestią, która nie daje mi spokoju, jest natomiast fakt, że w odróżnieniu od końcówki 2018 roku, tym razem akcje małych spółek nie są tanie względem własnej historii. Październik sWIG80 kończył z P/BV na poziomie 1,44, czyli nieco powyżej swojej średniej historycznej. Ciężko byłoby tu mówić o okazyjnych poziomach - wyceny są raczej na neutralnym pułapie. Wynika to z tego, że omawiana relatywna słabość sWIG80 była efektem nie tyle przeceny w tym segmencie, co raczej pozostawania w tyle za wędrującymi coraz wyżej wycenami giełdowych blue chips.
Warto zerkać na wykres techniczny sWIG80, gdzie niebawem może dojść do ważnych rozstrzygnięć. W momencie pisania tego komentarza indeks małych spółek w szybkim tempie zbliża się kluczowego poziomu wsparcia leżącego na wysokości ok. 28,6 tys. pkt., wyznaczonego przez dołki z marca br. oraz listopada 2025 (notabene, zgodnie z tym co pisałem niedawno o efekcie Halloween, listopad niejednokrotnie wyznaczał granicę między słabszym i lepszym dla "maluchów" sezonem roku). Spodziewałbym się przynajmniej próby obrony tego wsparcia.
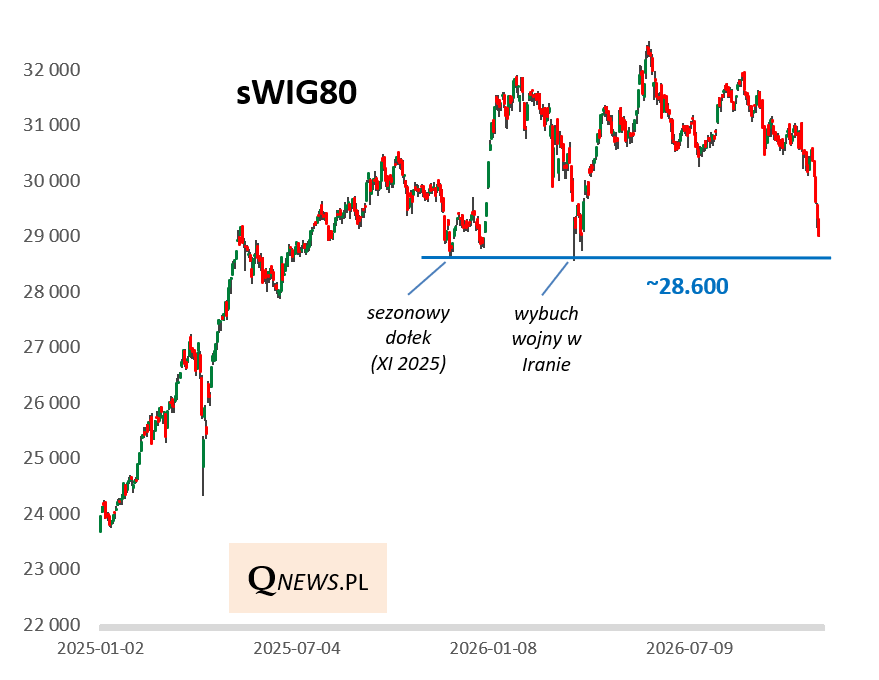
Akcje małych spółek mają swoje tradycyjne przypadłości (niższa płynność obrotu i związane z tym pozostawanie poza kręgiem zainteresowania kapitału zagranicznego), które nie pomagają im w obecnym cyklu, ale faza ich relatywnej słabości wydaje się już tak zaawansowana, że warto bez wątpienia się im przyglądać.
Tomasz Hońdo, CFA, Quercus TFI S.A.