Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
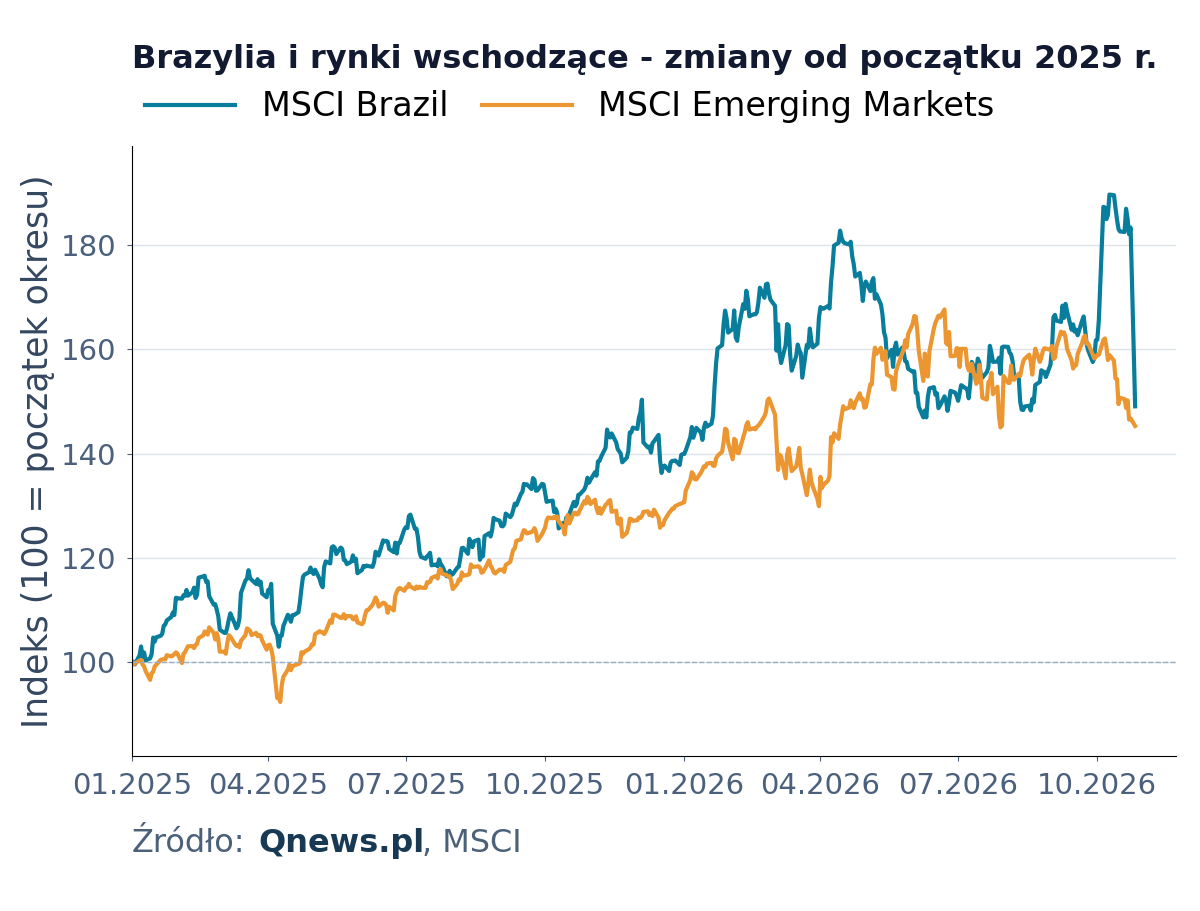
Gwałtowne wahnięcia notowań na brazylijskim rynku akcji - jednym z największych emerging markets (na koniec września miał wagę ok. 4 proc. w MSCI EM) - przypominają o pojawiającym się co jakiś czas na giełdach ryzyku politycznym.
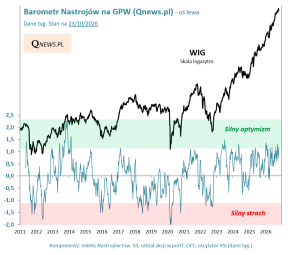
Brazylijski indeks jeszcze w połowie października skoczył na rekordowe poziomy, dyskontując wyborczą wygraną Flávio Bolsonaro, z którym inwestorzy wiązali nadzieje na ograniczenie wydatków publicznych, reformy prorynkowe i poprawę sytuacji fiskalnej. Po niespodziewanej reelekcji Luli da Silvy tamtejszy indeks runął nagle z powrotem w okolicę wielomiesięcznych minimów, przyczyniając się też przy okazji do zejścia całego benchmarku rynków wschodzących do lipcowego dołka.
Okołowyborcze turbulencje w Brazylii przypominają też o politycznej niepewności przed dobiegającymi końca już za tydzień (3 listopada) wyborami midterm ("połówkowymi") do amerykańskiego Kongresu, w których rozstrzygnie się to, czy popierający prezydenta Trumpa republikanie stracą kontrolę nad obiema izbami parlamentu.
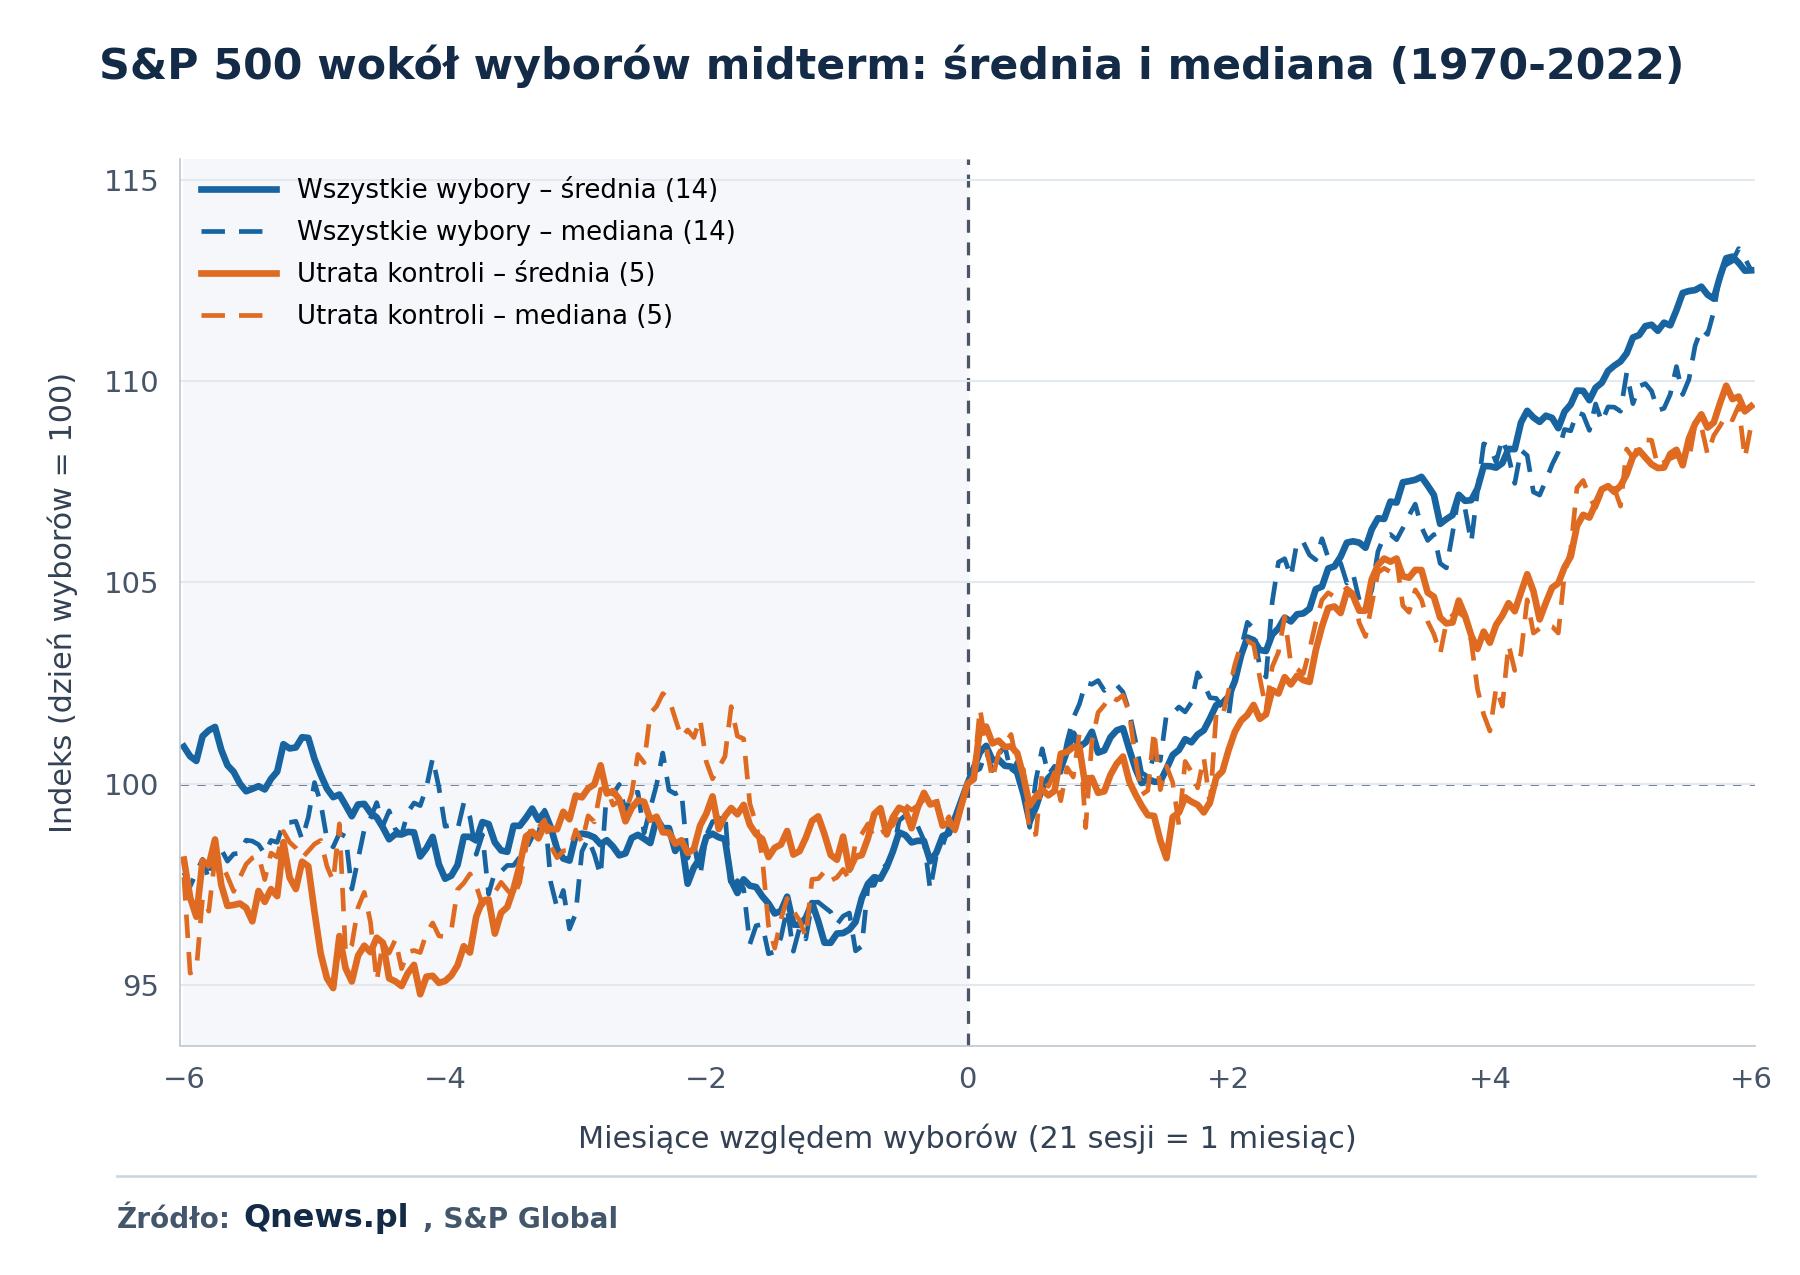
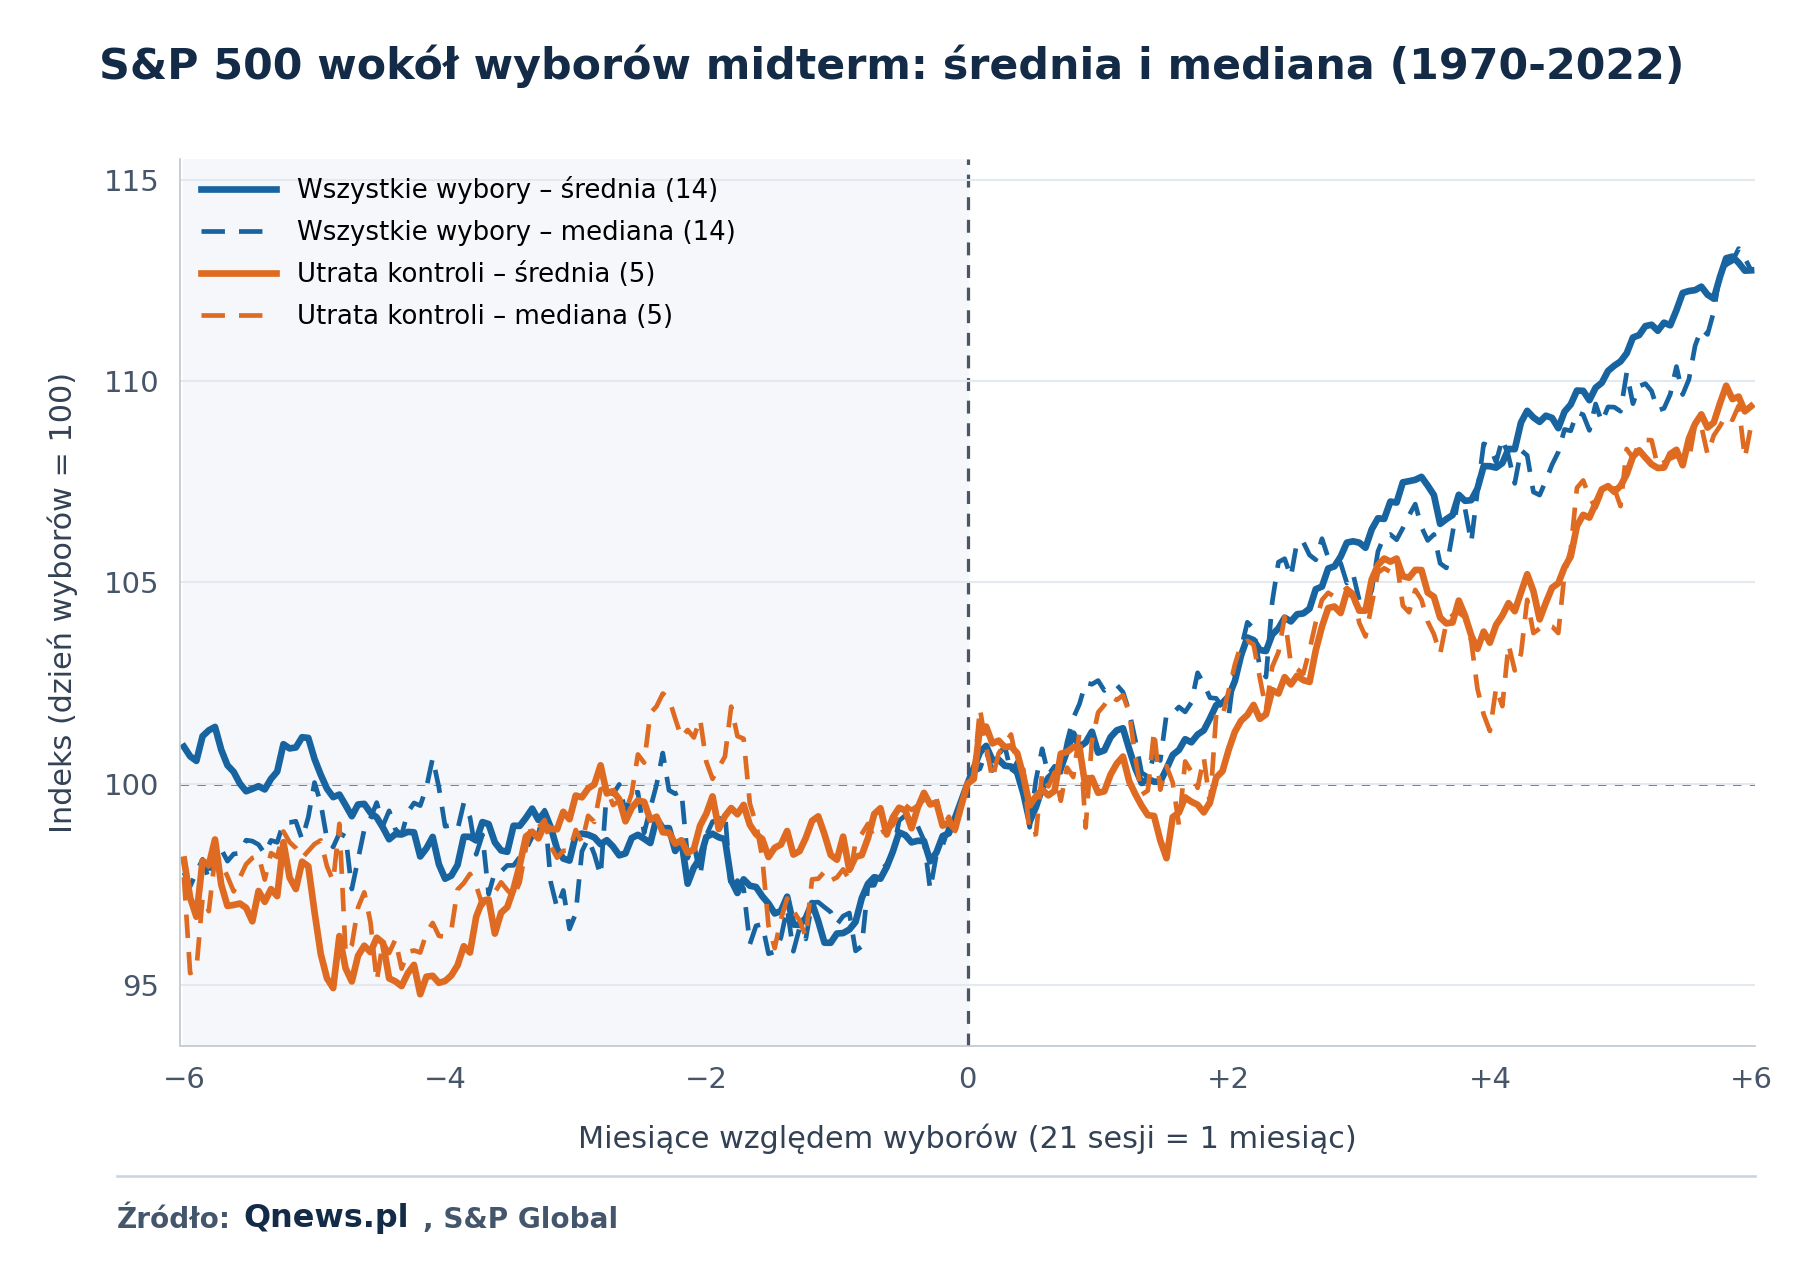
Historyczne wzorce pokazują następującą sekwencję zdarzeń po wyborach w USA:
pierwsza, początkowa reakcja S&P 500 jest pozytywna, głównie dzięki temu, że znika przedwyborcza niepewność,
kolejne kilka tygodni przynosi lekką zadyszkę (rynek najwyraźniej musi na spokojnie "przetrawić" implikacje wyborów),
po tych kilku tygodniach rozpoczyna się wzorcowo systematyczna wspinaczka notowań.
To wszystko oczywiście historyczne średnie/mediany, od których mogą zdarzać się większe lub mniejsze odchylenia. Tym razem sporo będzie zależało np. od tego, jak dalej potoczą się losy wojny w Iranie oraz jakie będą dalsze kroki Fedu.
Skoro już o ryzyku politycznym mowa, to warto przypomnieć, że w nadchodzącym 2027 roku czeka nas kilka ważnych epizodów wyborczych:
z naszej polskiej perspektywy kluczowe będą wybory parlamentarne zaplanowane na jesień 2027, w których ważyć się będzie utrzymanie władzy przez obecną koalicję; im bliżej wyborów, tym więcej pomysłów polityków (np. na dodatkowe opodatkowanie kluczowych branż) można się spodziewać;
wybory prezydenckie we Francji w kwietniu/maju, które mogą dać nowe wskazówki na temat tego, w jakim kierunku podąży polityka fiskalna tego mocno zadłużonego kraju - przedwyborcza niepewność może dać się we znaki zmienności na europejskim rynku obligacji;
wybory parlamentarne we Włoszech, kolejnym mocno zadłużonym kraju strefy euro (wstępnie pod koniec roku, ale możliwe przedterminowe);
kolejne wybory lokalne do niemieckich landów - pozwolą ocenić skalę postępów radykalnej partii AfD.
Reasumując, kalendarz wyborczy to niewątpliwie ważna kwestia, którą warto uwzględniać w decyzjach inwestycyjnych. Przed nami najważniejsza w tym roku elekcja w USA, a istotnych wydarzeń politycznych nie zabraknie też w przyszłym roku.
Tomasz Hońdo, CFA, Quercus TFI S.A.