Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
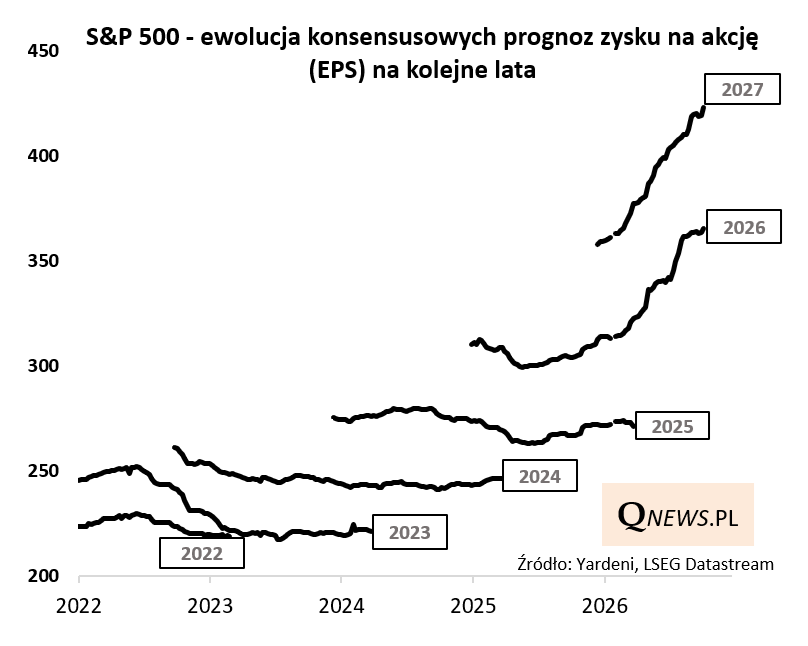
Jednym z najbardziej charakterystycznych zjawisk tego roku na Wall Street są niemal nieustanne rewizje w górę prognoz zysków spółek z S&P 500. Tzw. konsensusowa prognoza EPS (zysku na akcję) na ten rok jest wyższa o ok. 16% niż na początku stycznia, a na 2027 - o ok. 18% wyższa.
Jest to o tyle nietypowe, że na ogół wraz z upływem czasu analitycy z Wall Street mieli historycznie tendencję raczej do rewidowania w dół (a nie w górę) swych szacunków w porównaniu z wysoko położonym punktem wyjścia. W niedawnym opracowaniu stratedzy J.P. Morgan wyliczyli, że na przestrzeni ostatnich 30 lat konsensusowe prognozy były w trakcie roku obniżane średnio o 4 proc. Tym razem mamy więc do czynienia ze zjawiskiem zupełnie odwrotnym.
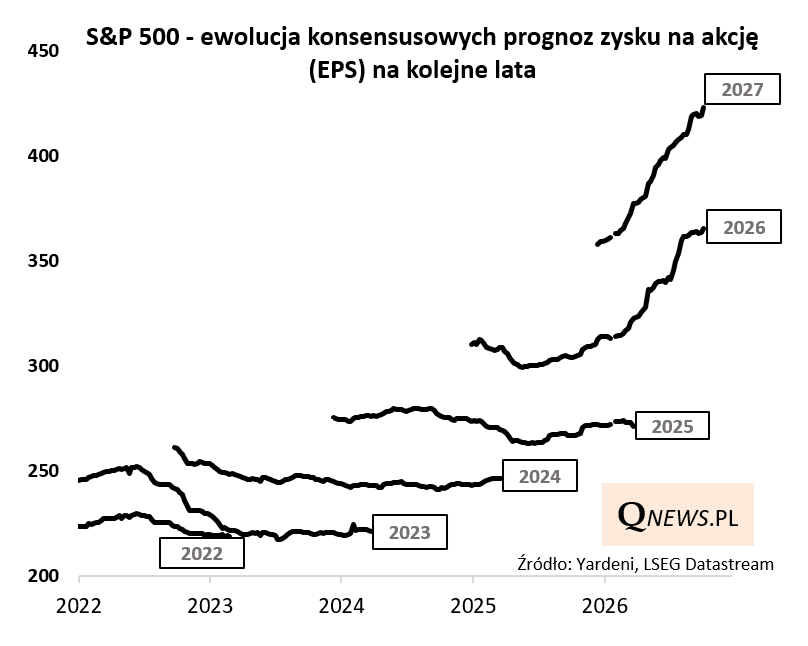
Po systematycznych rewizjach w górę EPS prognozowany na 2027 ma być nie tylko 16 proc. wyższy niż tegoroczny, ale jednocześnie o 53 proc. (!) wyższy niż ten odnotowany w 2025.
Po nałożeniu wartości S&P 500 na tę prognozowaną ścieżkę prognozowanego EPS można odnieść wrażenie, że amerykański indeks nie jest wcale na szczególnie wygórowanym pułapie, a jednocześnie widać potencjał do dalszej wspinaczki.
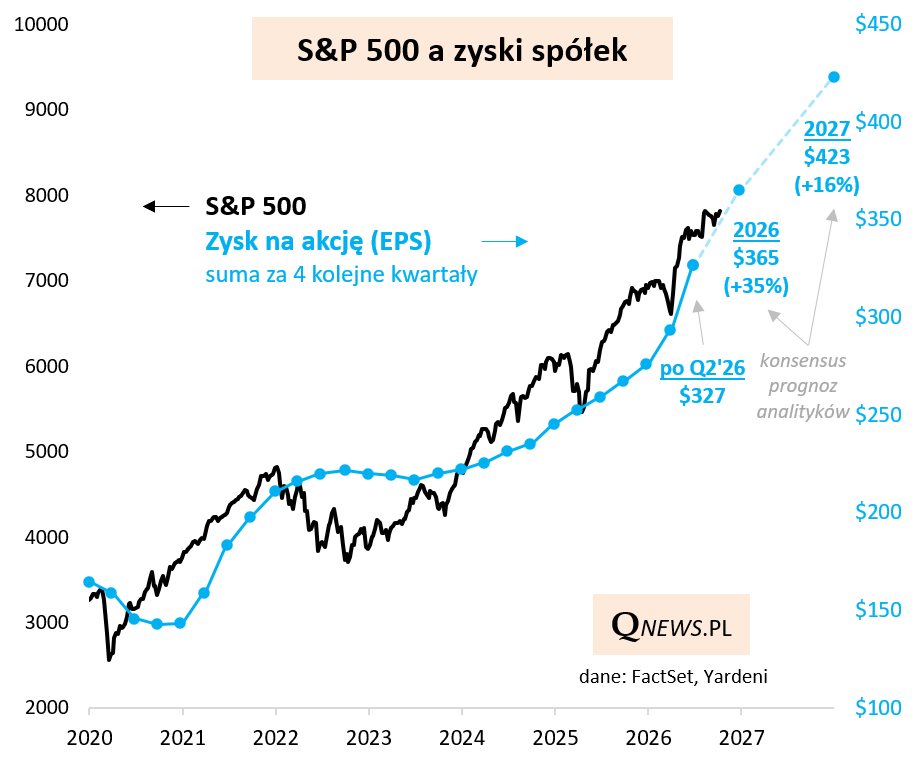
Oczywiście te wnioski są uzależnione od tego, czy omawiane projekcje nie okażą się zbyt optymistyczne. Częściowo mają już potwierdzenie w faktycznych wynikach. Jak już pisaliśmy, w poprzednich kwartałach raportowany EPS zaskakiwał na plus. A rozpoczynające się publikacje za III kwartał mogą przynieść wzrost zysku na akcję o prawie 30 proc. rok do roku - wynika z najnowszego zestawienia FactSet.
Jednocześnie należy pamiętać, że mamy do czynienia z niezwykle silną koncentracją poprawy wyników wokół tematów AI - wg wyliczeń J.P. Morgan w aż 40 procentach za wzrost EPS w II kwartale odpowiadał sektor półprzewodników, będący największym beneficjentem boomu AI. Tak silna koncentracja to z jednej strony mocna strona S&P 500 dopóki będzie trwał wzrost inwestycji na rozwój sztucznej inteligencji, a jednocześnie poważny czynnik ryzyka, gdyby ten cykl inwestycyjny miał zacząć słabnąć.
Wobec tak silnego uzależnienia cały czas kluczowa będzie obserwacja sygnałów na temat utrzymania dynamiki inwestycji w infrastrukturę AI. Publikacja najnowszych wyników i poziomu wydatków tzw. hyperscalerów (Alphabet, Amazon, Meta, Microsoft, Oracle) zaplanowana jest pod koniec października. A już w najbliższych dniach (14-15 X) poznamy raporty gigantów sektora półprzewodników, czyli TSMC i ASML.
Tomasz Hońdo, CFA, Quercus TFI S.A.