Rosnący dług publiczny - jakie konsekwencje dla rynku obligacji? | Qnews - Edukacyjny Portal Dla Inwestorów

newsletter

quercus

Rosnący dług publiczny - jakie konsekwencje dla rynku obligacji?

Bądź na bieżąco! Zapisz się na NEWSLETTEROtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcieOtworzy się w nowej karcie
Jeszcze więcej przemyśleń: @TomaszHondo

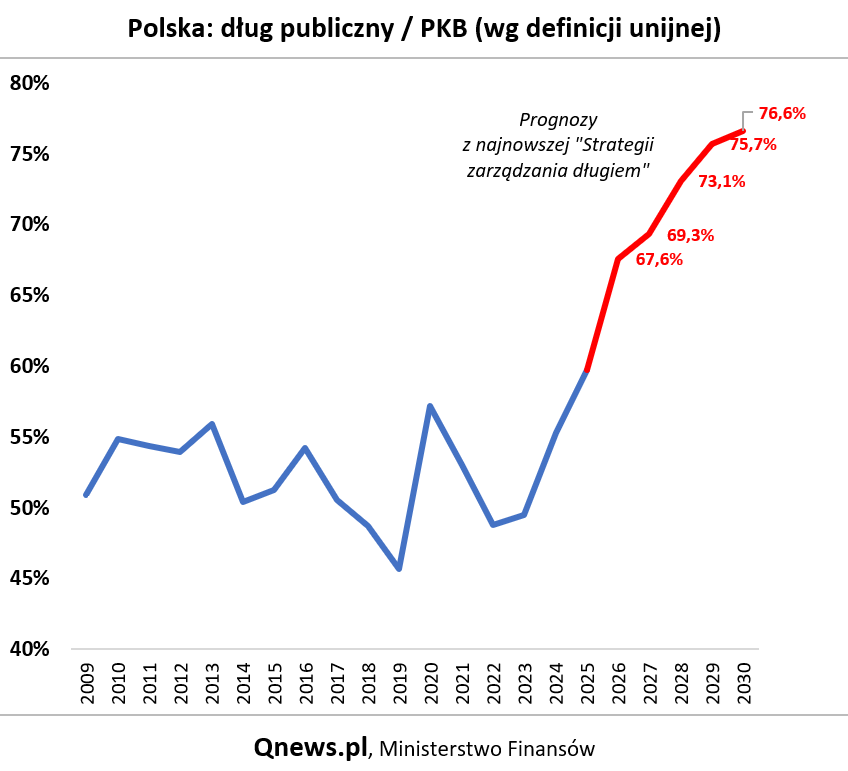
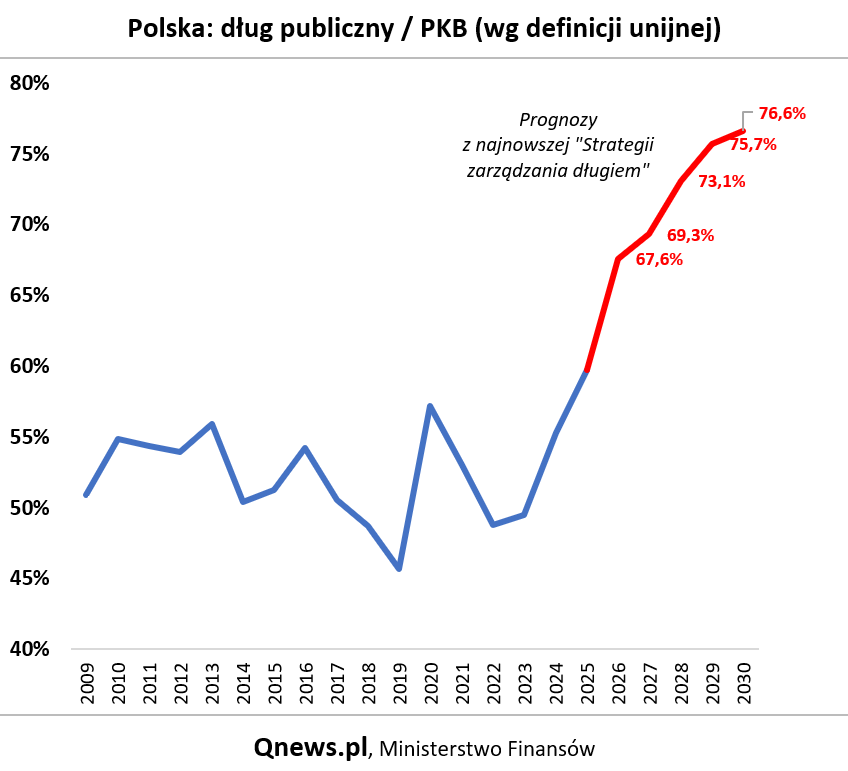
Opublikowana niedawno coroczna rządowa "Strategia zarządzania długiem publicznym" potwierdza, że zadłużenie będzie w kolejnych latach rosło. I to nie tylko nominalnie, ale też względem polskiego PKB. W przypadku najszerszej, unijnej definicji dług publiczny (tzw. dług instytucji rządowych i samorządowych) z niespełna 60 proc. PKB w ubiegłym roku będzie się wspinał do prawie 77 proc. PKB w 2030 roku. Z rosnącym długiem będą się też wiązały coraz większe koszty jego obsługi.
 

1


Abstrahując już zupełnie od gospodarczych implikacji tej ścieżki, wypada się zastanowić nad czysto inwestycyjnymi konsekwencjami, dotyczącymi rynku obligacji skarbowych.

Z jednej strony podtrzymane w najnowszej "Strategii" założenie o utrzymywaniu udziału długu w walutach obcych poniżej progu 25 procent całego zadłużenia Skarbu Państwa interpretuję pozytywnie, jako ograniczenie ryzyka spirali osłabienia waluty i wzrostu obciążenia długiem walutowym (klasyczny kryzys walutowy).

Z drugiej strony konsekwencją tego założenia jest konieczność zwiększania podaży obligacji na rynku krajowym - i właśnie ten czynnik traktowałbym jako najważniejszy inwestycyjny aspekt rosnącego długu.

Ponieważ dług będzie rósł szybciej niż gospodarka, zakładałbym - tak jak to się ładnie mówi w ekonomii ceteris paribus (przy innych czynnikach niezmienionych) - że będzie obecna strukturalna presja na wyższe rentowności nowych obligacji niż byłoby to bez tak szybkiego wzrostu długu.

Dalsze konsekwencje różnią się jednak mocno w zależności od tego, który rodzaj instrumentów skarbowych weźmiemy pod uwagę.

"Strategia" wyraźnie mówi o tym, że "priorytetem polityki emisyjnej będzie budowanie dużych i płynnych emisji o oprocentowaniu stałym". Stały kupon plus długi czas do wykupu oznacza wysokie duration, czyli wrażliwość i zmienność cen na rynku wtórnym. I właśnie to może być najbardziej zauważalny koszt rosnącego zadłużenia.

Reasumując, oczekiwanej wzrostowej ścieżki długu publicznego do PKB nie traktowałbym jako "Armagedonu" dla rynku obligacji. Owszem, instrumenty o wysokim duration mogą być w takich warunkach narażone na strukturalnie wyższą zmienność. Ale większa podaż długu może mieć też paradoksalnie pozytywne efekty w postaci wyższego oprocentowania.


Tomasz Hońdo, CFA, Quercus TFI S.A.
tomasz.hondo@qtfi.pl
Artykuł wyraża poglądy autora i nie stanowi oficjalnej rekomendacji Quercus TFI S.A.

Info

Quercus TFI S.A.:

nasza misja ESG

to edukacja ekonomiczna

Barometry Qnews.pl

Zagłosuj

Najwyższą stopę zwrotu w 2026 roku przyniesie:

Wybory