Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
Sporo mówi się obecnie o wstrząsach na rynkach obligacji skarbowych. Warto jednak cały czas podkreślać, że obligacja obligacji nierówna, a poszczególne ich rodzaje wyraźnie różnią się, jeśli chodzi o wrażliwość na zmieniające się oczekiwania odnośnie inflacji i stóp procentowych.
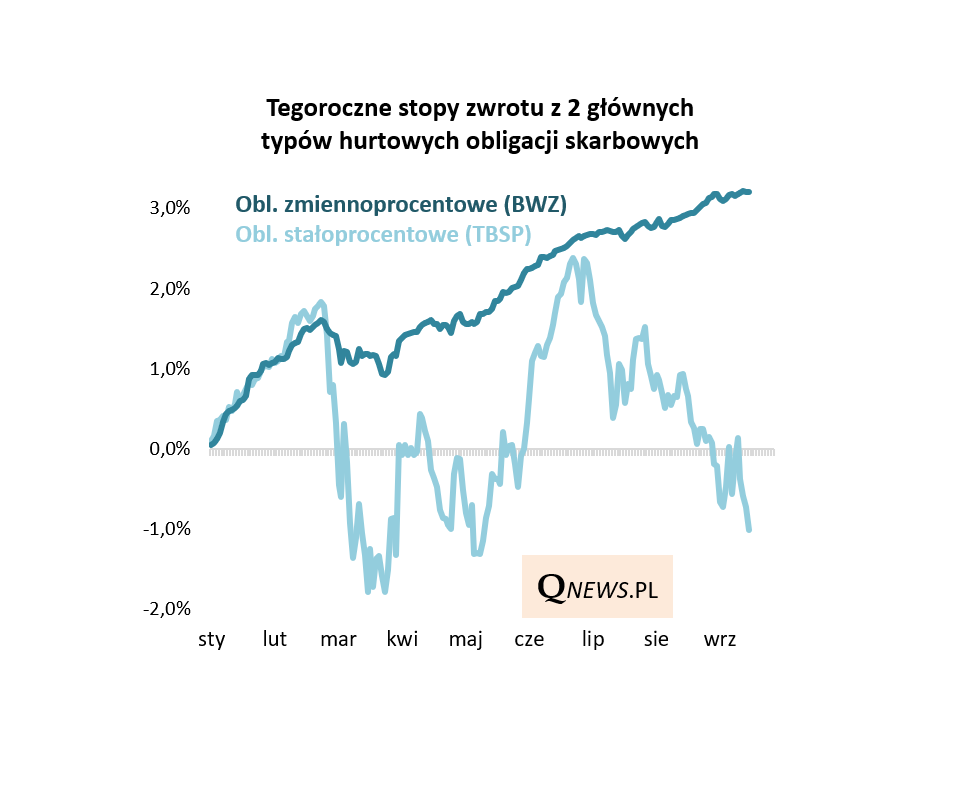
Z jednej strony mamy koszyk gromadzący najbardziej wrażliwe na te zmiany oczekiwań obligacje stałoprocentowe - jego tegoroczne dokonania podsumować można jako huśtawkę nastrojów. W chwili pisania tego artykułu jest on najniżej od maja i zarazem ok. 1 proc. na minusie od początku roku.
Ale z drugiej strony mamy koszyk obligacji o zmiennym oprocentowaniu (WZ, NZ), którego tegoroczne zachowanie jest zgoła odmienne. Jego zmienność jest nieporównywalnie mniejsza, co oznacza, że w miarę systematycznie wspina się na wyższe poziomy. Tutaj ostatnio można mówić co najwyżej od wypłaszczeniu tempa zwyżki niż o korekcie porównywalnej do koszyka papierów stałoprocentowych.
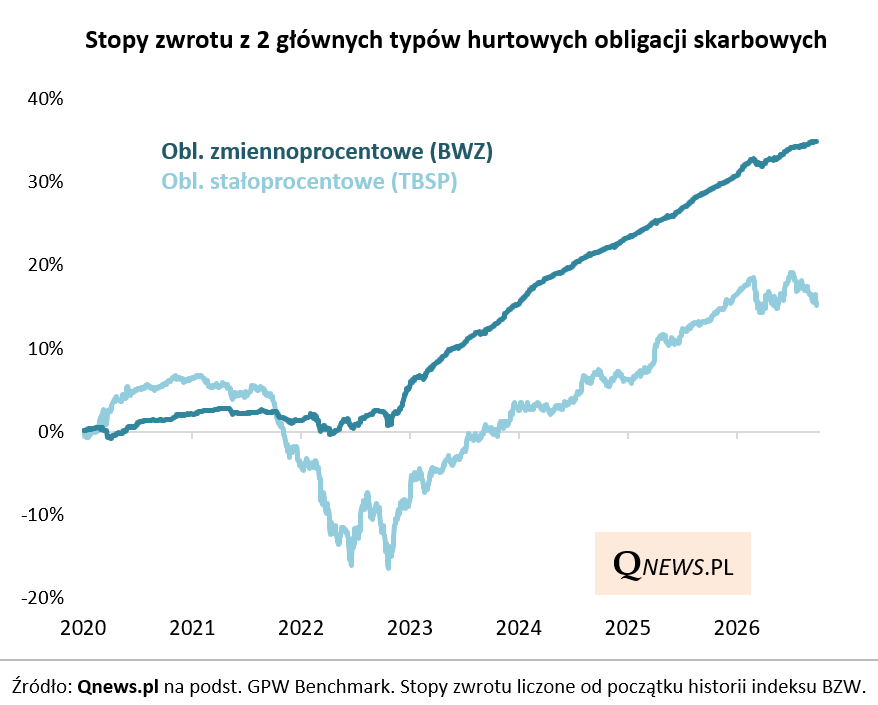
Co ciekawe, zachowujący się stabilniej indeks BWZ rywalizację z konkurencyjnym TBSP wygrywa nie tylko w tym, dość specyficznym roku, ale również od początku swojej całej, niespełna 7-letniej historii. W takim horyzoncie czasowym wypracował on łączną stopę zwrotu na poziomie ok. 35 proc., czyli ponad dwa razy wyższą niż bardziej chwiejny indeks papierów stałoprocentowych.
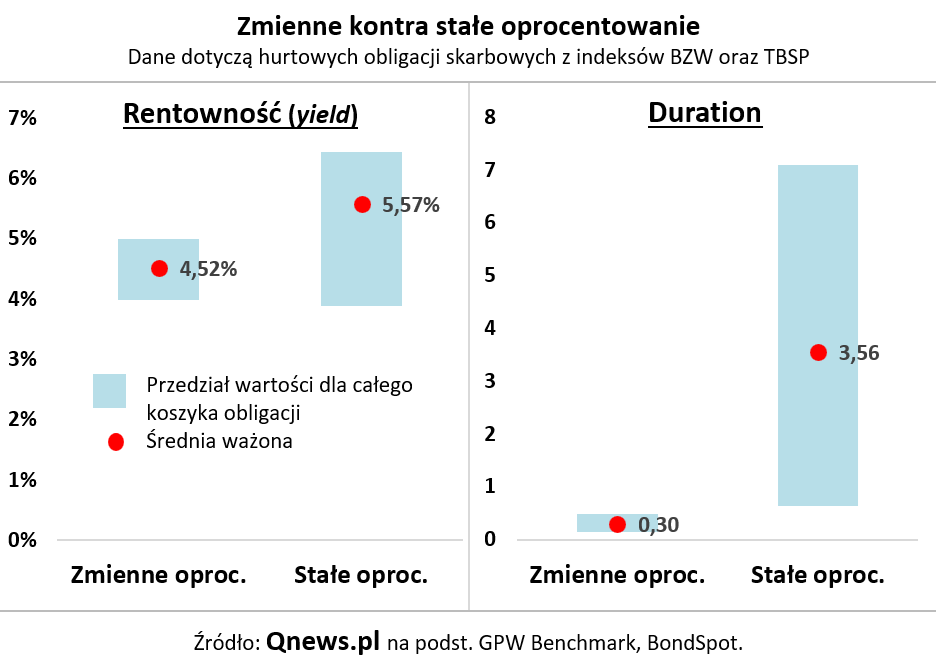
Aby lepiej zrozumieć różnice między tymi dwoma filarami krajowego rynku obligacji hurtowych (rynkowych), warto przyjrzeć się podstawowym parametrom fundamentalnym. Koszyk papierów stałoprocentowych cechuje się o wiele wyższym duration (tzw. czasem trwania), czyli parametrem oznaczającym wrażliwość na wahania oczekiwań rynkowych. Stąd właśnie wynika wyraźnie wyższa zmienność notowań tej grupy instrumentów dłużnych. Wysokie duration ma swoje zalety wraz z narastaniem oczekiwań na cięcia stóp procentowych, ale ostatnio mamy do czynienia z trendem dokładnie odwrotnym.
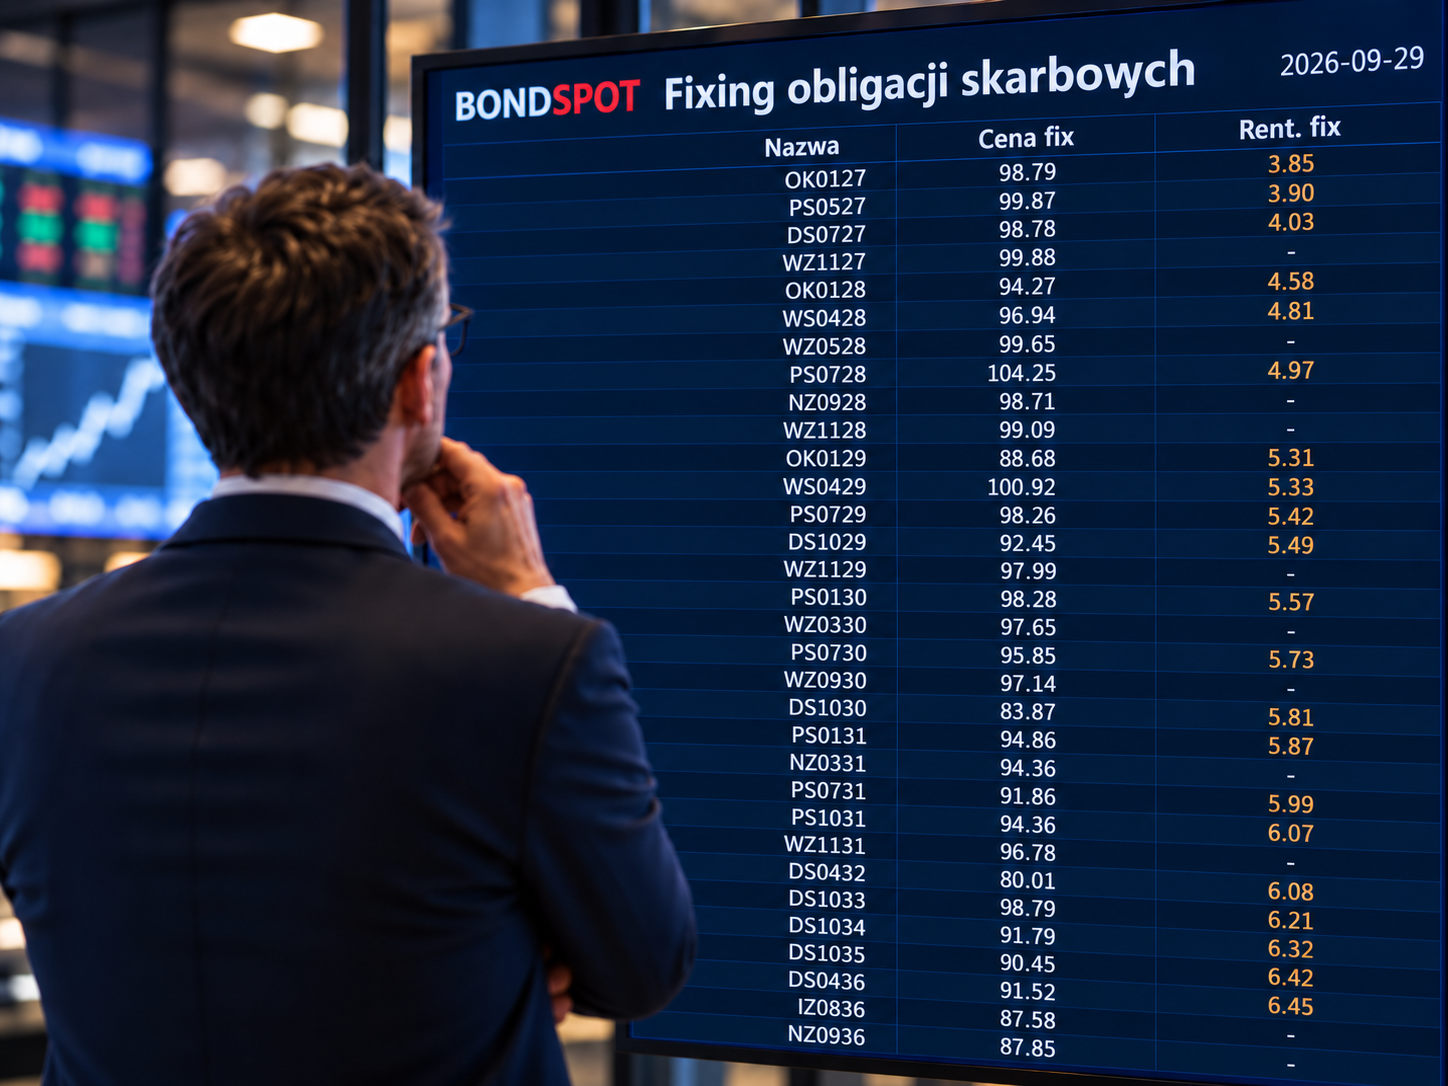
Z drugiej strony koszyk papierów stałoprocentowych ma jednak pewne atuty. Na skutek ostatniej korekty w górę przesunęła się rentowność. Średnia ważona rentowność przekroczyła 5,6 proc., a cały przedział w przypadku najdłuższych instrumentów rozciągnął się do ok. 6,5 proc. Pod tym względem widać pewną "premię" względem stabilniejszych obligacji z koszyka BWZ, których średnia ważona rentowność jest w okolicy 4,5 proc., a nawet najdłuższe papiery nie dają 5 proc.
Reasumując, warto pamiętać, że krajowy rynek hurtowych obligacji skarbowych, które notabene znajdują się w portfelach funduszy inwestycyjnych dłużnych, to nie tylko dość poturbowane ostatnie instrumenty stałoprocentowe. Jest też przecież segment obligacji zmiennoprocentowych, które ze względu na niskie duration cechują się dużo większą stabilnością notowań.
Tomasz Hońdo, CFA, Quercus TFI S.A.