Bądź na bieżąco! Zapisz się na NEWSLETTER
Jeszcze więcej przemyśleń: @TomaszHondo
Od czasu poprzedniej edycji "Długu skarbowego pod lupą" szala zwycięstwa wyraźnie przesunęła się w stronę jednego z dwóch opisywanych wtedy scenariuszy technicznych - rentowność obligacji 10-letnich na rynku wtórnym po przebiciu górnej granicy 3-letniego trendu bocznego (w okolicy 6%) poszybowała w pobliże 6,50%.
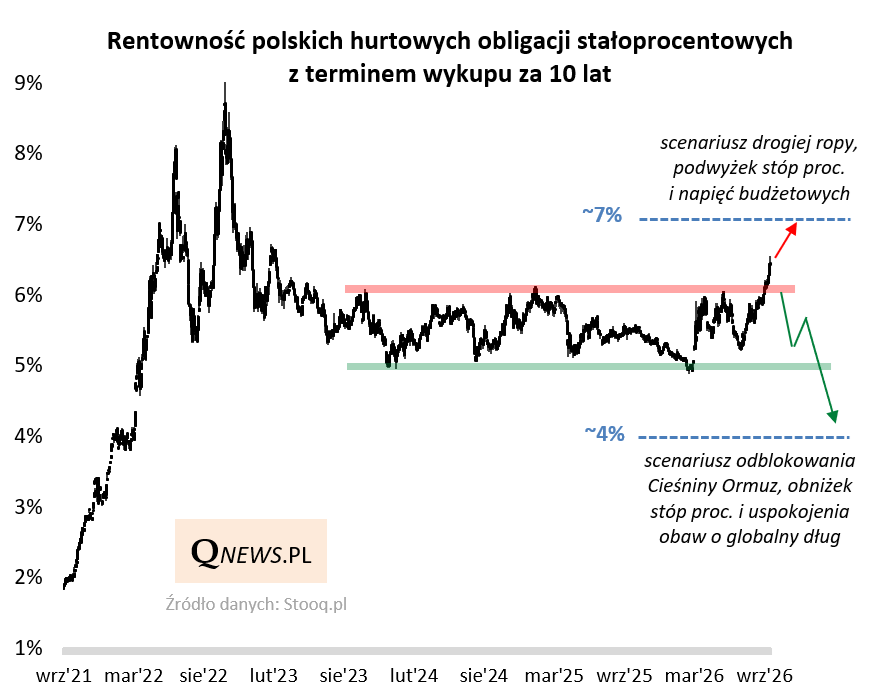
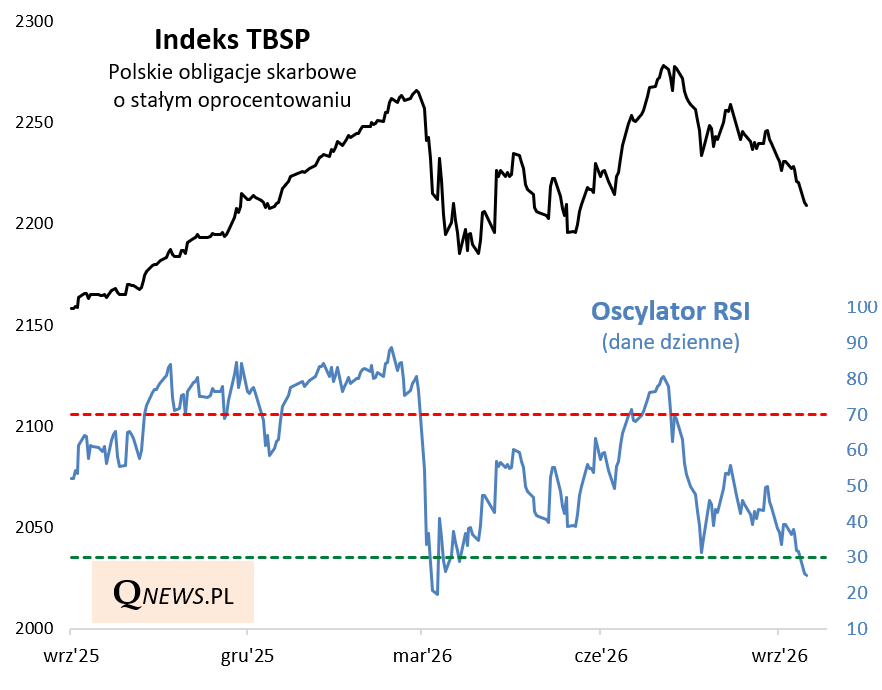
Chociaż w realizującym się scenariuszu narzucającym się na myśl poziomem docelowym jest pułap 7 procent (ten potencjał wynika z szerokości wcześniejszego trendu bocznego), to jednak obecnie dostrzegam już również pierwsze pozytywne aspekty w sytuacji technicznej. Indeks TBSP, czyli benchmark obejmujący całą gamę obligacji rynkowych o stałym oprocentowaniu (w tym również wspomniane papiery 10-letnie), stał się właśnie technicznie wyprzedany - wskaźnik RSI zszedł poniżej granicy 30 pkt., skąd już niewielki dystans dzieli go od dołka z wiosny br.
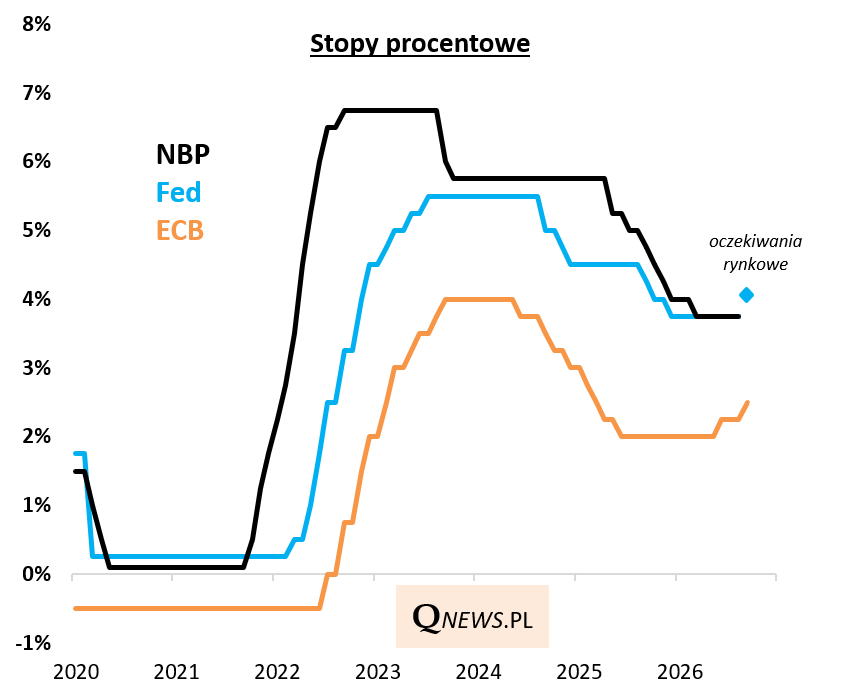
W otoczeniu rynków długu widać bardziej jastrzębi kurs głównych banków centralnych. Dość zaskakujący ton niedawnych wypowiedzi świeżo upieczonego szefa Fedu Kevina Warsha podbił rynkowe oczekiwania na podwyżkę stóp procentowych na dobiegającym dziś końca wrześniowym posiedzeniu amerykańskich władz monetarnych. Podwyżki stóp są już natomiast faktem w strefie euro, w najbliższy piątek spodziewana jest też podwyżka w Japonii.
Nasza RPP na razie opiera się rosnącej presji ze strony globalnych podwyżek kosztów pieniądza, aczkolwiek utrzymanie tego nastawienia będzie zapewne uzależnione od tego, czy pierwsze oznaki zacieśnienia na rynkach bazowych przerodzą się w całą serię, czy też pozostaną raczej odosobnionymi epizodami (tak mogłoby się stać w razie zakończenia konfliktu na Bliskim Wschodzie).
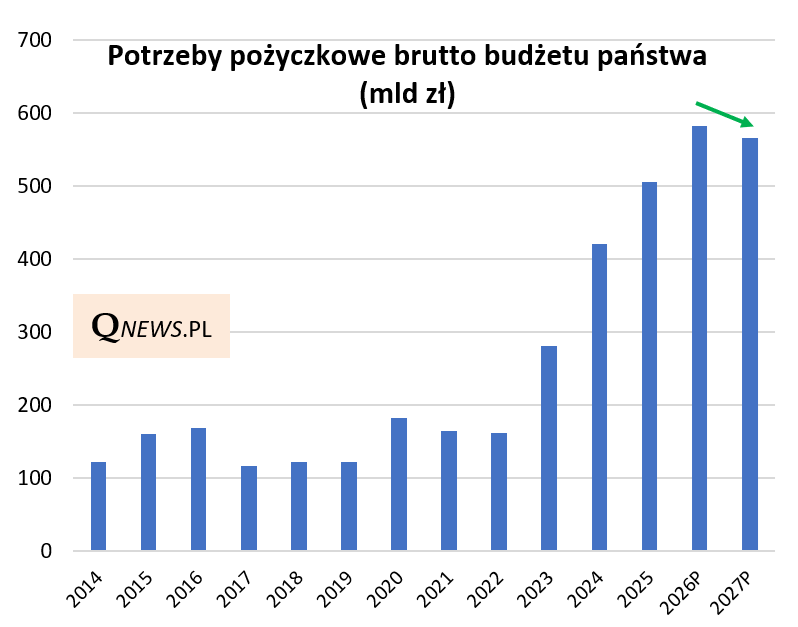
A co z polskimi finansami publicznymi? W atmosferze obaw pojawiły się też jednak pewne pozytywne informacje. Już wcześniej pisałem o tym, że przyszłoroczne potrzeby pożyczkowe budżetu państwa zostały zaplanowane na poziomie nieco niższym niż w tym roku. Nawet jeśli to efekt raczej techniczny, to jednak samo przyhamowanie nieustannego do tej pory wzrostu potrzeb to już pozytywna informacja.
Na plus odnotować też należy najświeższe dane na temat wykonania budżetu państwa po sierpniu. Narastający deficyt budżetowy po ośmiu miesiącach to "jedyne" 151 mld zł, podczas gdy przed rokiem w tym punkcie roku przekraczał już 170 mld zł. Ta poprawa to skutek głównie: (a) efektu bazy w wydatkach - przed rokiem budżet poniósł jednorazowe duże płatności z tytułu rozliczeń zobowiązań z czasów pandemii, (b) wzrostu dochodów - m.in. podwyższony CIT od banków.
Oczywiście pełen obraz tegorocznego deficytu da dopiero ostatni kwartał, w którym często dochodzi do realizacji dużej części wydatków budżetowych.
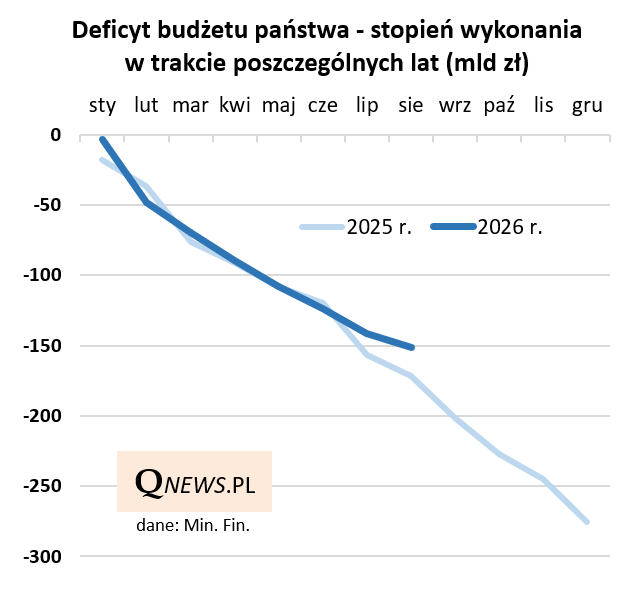
Reasumując, sytuacja na globalnym rynku długu jest cały czas napięta, co promieniuje też na polskie obligacje notowane na rynku wtórnym. Na plus odnotowałbym jednak, że (a) opisywany wcześniej techniczny scenariusz zrealizował się już w połowie, (b) widać oznaki krótkoterminowego technicznego wyprzedania, (c) widać pewne pozytywy w napiętej sytuacji budżetowej.
Tomasz Hońdo, CFA, Quercus TFI S.A.