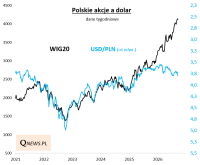
Silny trend wzrostowy WIG20 przy jednoczesnym stopniowym umacnianiu się USD względem złotego to zjawisko mocno odbiegające od normy. Zastanawiamy się nad źródłami tego zjawiska oraz możliwymi scenariuszami.
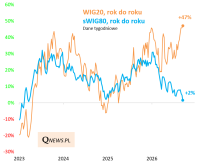
Roczna zwyżka WIG20 zbliżająca się do 50 procent przy niemal wyzerowaniu rocznej zmiany sWIG80 - to zjawisko niecodzienne, poprzednio widziane niemal dekadę temu. Co wtedy zapowiadał taki rozjazd stóp zwrotu? Jak te różnice mają się do różnic w wynikach finansowych?
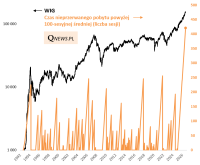
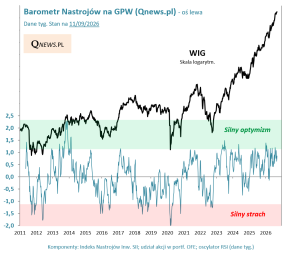
Ponad 20 miesięcy pobytu WIG-u powyżej średniej kroczącej ze 100 sesji to rekord, który pozostawia daleko w tyle nawet najdłuższe serie z czasów wielkiej hossy z lat 2003-2007. Oznaka dojrzałej fazy hossy, a może wyjątkowej trwałości trendu wzrostowego?
Amerykański Fed po raz pierwszy od lipca 2023 podniósł stopy procentowe, o 25 pkt bazowych do 4 procent. W grę wchodzi też co najmniej jeszcze jedna podwyżka do końca roku. Zastanawiamy się nad zależnościami między zmianami stóp i rynkami obligacji oraz akcji.
Rentowność obligacji 10-letnich na rynku wtórnym, dochodząc w okolice 6,50 proc., zrealizowała już w połowie potencjał wynikający z opisywanego wcześniej scenariusza technicznego. Już teraz widać jednak pewne pozytywy: techniczne wyprzedanie oraz relatywnie lepsze dane na temat stanu budżetu państwa.
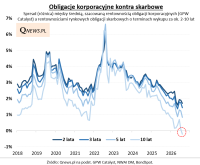
Po raz pierwszy w historii szacowana przez nas średnia ważona rentowność obligacji korporacyjnych znalazła się poniżej rentowności długich, 10-letnich papierów skarbowych. Lepiej zestawienie wypada ciągle na tle krótszych, a więc bardziej porównywalnych obligacji.
Info
Quercus TFI S.A.:
nasza misja ESG
to edukacja ekonomiczna
Barometry Qnews.pl