
Presja ze strony rynku długu skarbowego wywiera wpływ też na obligacje firm. Nasz koszyk funduszy długu korporacyjnego odnotował we wrześniu korektę największą od marca. Ale jest też dobra wiadomość - szacowana średnia rentowność tej klasy obligacji po raz pierwszy również od pół roku powróciła tuż ponad pułap 6 procent.

Południowokoreański rynek akcji stał się jednym z symboli giełdowej euforii na punkcie rozwoju sztucznej inteligencji. Teraz jednak główny tamtejszy indeks w atmosferze paniki testuje lipcowy dołek. Czy to oznaka słabnięcia globalnego boomu AI, a może tylko efekt odchorowywania skrajnej aktywności spekulacyjnej na tamtym rynku?

Wrzesień z jednej strony wydłużył serię napływów kapitału do krajowych funduszy akcji, a z drugiej był drugim najsłabszym miesiącem tego roku, jeśli chodzi o umorzenia w funduszach dłużnych (obligacji). Jak wyglądają nasze barometry przepływów?
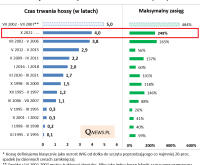
Dokładnie cztery lata temu WIG odnotował dołek, z którego wystartowała trwająca do tej pory hossa. W zależności od sposobu pomiaru, jest to już najdłuższy lub drugi najdłuższy rynek byka na GPW ostatnich trzech dekad.
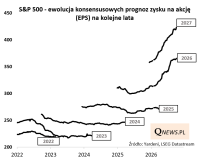
Prognozy zysku na akcję (EPS) amerykańskiego S&P 500 na ten rok są już 16 proc. wyższe niż na początku stycznia, a prognozy na 2027 - o 18 proc. wyższe. Wzrostowa ścieżka zysków jest głównym wsparciem dla głównego benchmarku Wall Street. A jakie są czynniki ryzyka?
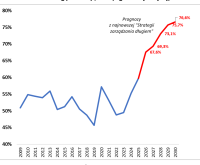
Przyglądamy się założeniom najnowszej rządowej "Strategii zarządzania długiem", która potwierdza wzrostową trajektorię zadłużenia do PKB w kolejnych latach. Jakie mogą być negatywne, ale też pozytywne efekty dla inwestorów na rynku obligacji?
Info
Quercus TFI S.A.:
nasza misja ESG
to edukacja ekonomiczna
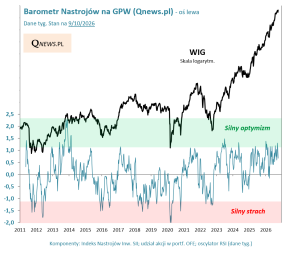
Barometry Qnews.pl